คู่มือ Annuity Calculator: เปลี่ยนเงินก้อนให้เป็นรายได้รายเดือนที่ใช้ได้อย่างยั่งยืน
ใช้ Annuity Calculator วางแผนการถอนเงินจากเงินก้อน เปรียบเทียบการจ่ายแบบ fixed กับแบบปรับตามเงินเฟ้อ พร้อมดูวันหมดงบและดอกเบี้ยรวมที่จะได้รับ
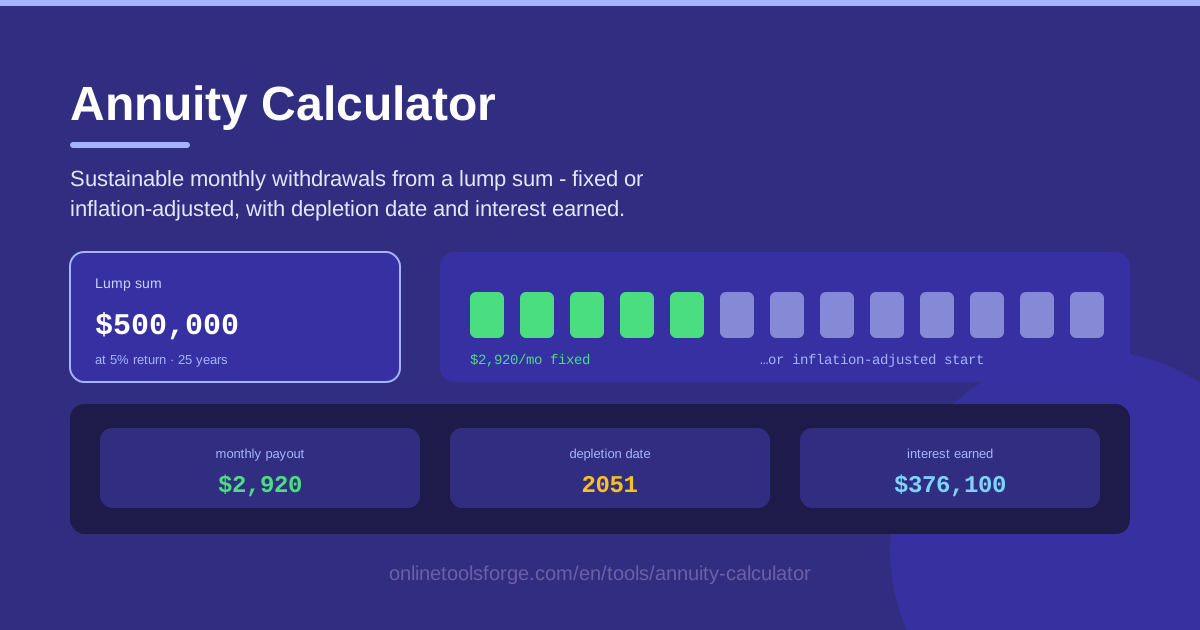
Table of Contents
เมื่อเงินก้อน (lump sum) เข้าบัญชี ไม่ว่าจะเป็นเงินออมเพื่อการเกษียณ เงินมรดก หรือเงินชดเชยครั้งใหญ่ คำถามที่สำคัญที่สุดมักมีเพียงคำถามเดียว นั่นคือ "ถอนใช้เดือนละเท่าไรจึงจะไม่หมดก่อนเวลา" Annuity Calculator ตอบคำถามนี้ได้อย่างแม่นยำ เพียงกรอกจำนวนเงินก้อน อัตราผลตอบแทนที่คาดหวัง และระยะเวลาที่ต้องการให้เงินอยู่กับคุณ เครื่องมือจะคำนวณยอดถอนรายเดือน (monthly withdrawal) ที่ยั่งยืน วันที่เงินจะหมด (depletion date) และดอกเบี้ยรวมที่คุณจะได้รับตลอดเส้นทาง
เครื่องมือนี้ทำมากกว่าการเอายอดเงินหารด้วยจำนวนเดือนเฉย ๆ เพราะเงินส่วนที่ยังไม่ถูกถอนออกไปยังคงสร้างผลตอบแทนต่อเนื่อง พอร์ต 500,000 ที่ผลตอบแทน 5% ต่อปี รองรับยอดถอนได้มากกว่าเงินก้อนเดียวกันที่นอนนิ่งในบัญชีไร้ดอกเบี้ยอย่างชัดเจน Annuity Calculator เป็นตัวคำนวณปฏิสัมพันธ์ระหว่างการถอนกับผลตอบแทนนี้ให้โดยอัตโนมัติ คุณจึงไม่ต้องเดาเอง
ในบทความนี้เราจะพาคุณไล่ดูวิธีใช้เครื่องมือทีละขั้นตอน อธิบายความเข้าใจพื้นฐานเบื้องหลังคณิตของการถอนเงิน และยกตัวอย่างการใช้งานจริงตั้งแต่การวางแผนรายได้หลังเกษียณไปจนถึงการถอนกองทุนการศึกษาและการเทียบข้อเสนอจากบริษัทประกัน
ทำไมต้องใช้ Annuity Calculator?
- รู้ว่าเงินจะอยู่กับคุณได้นานแค่ไหน ความกลัวอันดับต้น ๆ ของคนที่ใช้ชีวิตจากเงินออมคือเงินหมดก่อนกำหนด เครื่องมือแปลงข้อมูลที่คุณกรอกให้กลายเป็นวันหมดงบที่ชัดเจน จากคำถามกำกวมอย่าง "เงินพอไหม" กลายเป็นคำตอบที่แน่นอนอย่าง "เงินพอถึงเดือนมีนาคม 2049"
- ได้ยอดถอนที่ยั่งยืนจริง ๆ ไม่ใช่แค่การหารเงินด้วยจำนวนเดือนแบบหยาบ ๆ แต่คำนึงถึงผลตอบแทนที่เงินคงเหลือยังคงสร้างให้ตลอดระยะเวลาที่คุณถอนใช้
- เปรียบเทียบการจ่ายแบบ fixed กับ inflation-adjusted เห็นได้ข้างเคียงกันว่ายอดจ่ายคงที่ทุกเดือนต่างจากยอดจ่ายที่ไต่ขึ้นทุกปีเพื่อรักษาอำนาจซื้ออย่างไร
- เห็นดอกเบี้ยรวมที่ได้รับ ในระยะเวลายาว ดอกเบี้ยที่เกิดขึ้นระหว่างช่วงถอนเงินอาจมีมูลค่าเทียบเท่าสัดส่วนใหญ่ของเงินต้นเดิม เครื่องมือแสดงตัวเลขนี้ให้อย่างชัดเจน
- ทดสอบสถานการณ์ได้ในไม่กี่วินาที ลดอัตราผลตอบแทนจาก 6% เหลือ 4% แล้วดูได้ทันทีว่าวันหมดงบเลื่อนถอยหลังไปกี่ปี
- ข้อมูลเป็นส่วนตัวตั้งแต่ต้นจนจบ การคำนวณทั้งหมดทำงานฝั่งผู้ใช้ (client-side) ในเบราว์เซอร์ ตัวเลขของคุณไม่มีวันออกจากเครื่อง
ฟีเจอร์หลักของเครื่องมือ
| ฟีเจอร์ | ทำอะไรได้ |
|---|---|
| ช่องกรอกเงินก้อน (lump sum) | ใส่ยอดเงินตั้งต้นที่วางแผนจะถอนใช้ |
| อัตราผลตอบแทน (return rate) | ตั้งผลตอบแทนต่อปีที่คาดว่าเงินคงเหลือจะสร้างให้ได้ |
| ระยะเวลาจ่ายเงิน (payout horizon) | ระบุจำนวนปีที่ต้องการให้เงินอยู่กับคุณ |
| ยอดถอนรายเดือนที่ยั่งยืน | คำนวณยอดจ่ายต่อเดือนสูงสุดที่เงื่อนไขของคุณรองรับไหว |
| โหมดจ่ายคงที่ (fixed) | ถอนจำนวนเท่าเดิมทุกเดือนตลอดระยะเวลาที่กำหนด |
| โหมดปรับตามเงินเฟ้อ (inflation-adjusted) | ยอดจ่ายเพิ่มขึ้นทุกปีให้ทันกับราคาที่สูงขึ้น |
| วันที่เงินหมด (depletion date) | แสดงเดือนที่ยอดเงินแตะศูนย์พอดี |
| ดอกเบี้ยรวมที่ได้รับ | ติดตามดอกเบี้ยสะสมที่เกิดขึ้นระหว่างช่วงจ่ายเงิน |
จุดที่ควรสังเกตเพิ่มเติมมีดังนี้
- สองโหมดการจ่ายตอบคนละคำถามกัน โหมด fixed ให้ตัวเลขคงที่เพียงค่าเดียว ส่วน inflation-adjusted เริ่มจากยอดที่ต่ำกว่าแต่ไต่ขึ้นทุกปี ซึ่งมักสมจริงกว่าเมื่อเทียบกับค่าครองชีพจริง
- วันหมดงบคือหมุดหมายสำคัญของการวางแผน เมื่อเห็นวันที่แบบชัด ๆ การตัดสินใจอย่างเลื่อนการซื้อของชิ้นใหญ่หรือลดยอดถอนลงเล็กน้อยกลายเป็นเรื่องที่จับต้องได้
- ผลลัพธ์อัปเดตทันทีขณะพิมพ์ ทำให้การสำรวจสถานการณ์ต่าง ๆ รวดเร็วและไม่น่าเบื่อ
วิธีใช้ Annuity Calculator
- กรอกเงินก้อน (lump sum) ใส่ยอดเงินตั้งต้น เช่น เงินออมเกษียณ เงินมรดก เงินชดเชย หรือกองเงินใดก็ตามที่วางแผนจะถอนใช้ทีละส่วน
- ตั้งอัตราผลตอบแทนและระยะเวลา ใส่ผลตอบแทนต่อปีที่คาดการณ์อย่างสมจริง และจำนวนปีที่ต้องการให้เงินอยู่ โดยทั่วไปพอร์ตลงทุนแบบสมดุลมักใช้ช่วง 4-6% ต่อปี
- เลือกโหมด fixed หรือ inflation-adjusted เลือก fixed หากต้องการรายได้เท่าเดิมทุกเดือน หรือ inflation-adjusted หากต้องการให้ยอดจ่ายโตขึ้นทุกปี แล้วสังเกตว่ายอดเริ่มต้นของโหมดหลังจะต่ำกว่า
- อ่านยอดถอนรายเดือนและวันหมดงบ เครื่องมือแสดงยอดถอนที่ยั่งยืน เดือนที่ยอดเงินเหลือศูนย์ และดอกเบี้ยรวมที่คุณจะได้รับตลอดทาง
- ทดสอบความทนทานของแผน ลดอัตราผลตอบแทนลง 2-3 จุด ยืดระยะเวลาออกไปอีกไม่กี่ปี หรือสลับโหมดการจ่าย แล้วดูว่าผลลัพธ์เปลี่ยนไปอย่างไรก่อนนำไปใช้ตัดสินใจจริง
ทำให้เงินก้อนอยู่กับเราได้นาน
แก่นแท้ของการถอนเงินคือความตึงเครียดระหว่างขนาดยอดถอนกับผลตอบแทนการลงทุน หากคุณถอนมากกว่าที่พอร์ตสร้างผลตอบแทนได้ ยอดเงินจะหดตัวลง ช้าในช่วงแรกและเร็วขึ้นเรื่อย ๆ เมื่อเครื่องยนต์ดอกเบี้ยอ่อนแรงลง แต่ถ้าถอนน้อยกว่าผลตอบแทน ยอดเงินอาจทรงตัวหรือโตขึ้นได้ด้วยซ้ำ จุดตัดนี้เองที่อธิบายว่าทำไมเงิน 500,000 ที่ผลตอบแทน 4% จึงรองรับการถอนได้ราวเดือนละ 3,000 นาน 20 ปี แต่เหลือเพียงประมาณ 2,400 สำหรับ 30 ปีที่อัตราเดียวกัน ระยะเวลาสำคัญเกือบเท่ากับอัตราผลตอบแทนเอง
การจ่ายแบบปรับตามเงินเฟ้อ (inflation-adjusted) ทำให้ยอดเงินหดตัวแบบต่างออกไปอย่างละเอียดอ่อน ยอดจ่ายแบบ fixed ดูคงที่บนกระดาษ แต่แท้จริงเสียอำนาจซื้อทีละนิดทุกปี เงินเฟ้อ 3% ต่อปีตัดมูลค่าที่แท้จริงของยอดจ่ายลงเกือบครึ่งภายใน 24 ปี ส่วนตารางแบบ inflation-adjusted เริ่มจากยอดที่น้อยกว่าแต่ไต่ขึ้นทุกปี ยอดจ่ายช่วงหลังที่ใหญ่ขึ้นจึงกินสัดส่วนเงินต้นมากขึ้นเรื่อย ๆ นี่คือเหตุผลที่ยอดเริ่มต้นของโหมด inflation-adjusted ต่ำกว่า fixed คุณกำลังจ่ายค่าประกันอำนาจซื้อล่วงหน้าด้วยเช็คที่เล็กกว่าในวันนี้
คณิตของการหมดงบมีภาพจำที่ช่วยให้เข้าใจง่าย ลองมองยอดเงินเป็นอ่างน้ำ อัตราการถอนคือรูระบาย และผลตอบแทนคือก๊อกน้ำ เงินจะอยู่จนกว่ารูระบายจะระบายมากกว่าที่ก๊อกเติมกลับเข้ามา เครื่องมือที่มีชื่อเสียงและใกล้เคียงกันคือกฎ 4% (4% rule) ที่แนะนำว่าการถอนปีละ 4% ของยอดตั้งต้นโดยปรับตามเงินเฟ้อ ให้พอร์ตมีโอกาสที่ดีพอสมควรที่จะอยู่ได้ 30 ปี Annuity Calculator คือรูปแบบส่วนบุคคลของแนวคิดเดียวกันนี้ แทนที่จะใช้กฎสำเร็จรูปสากล คุณได้วันหมดงบและยอดจ่ายที่คำนวณจากผลตอบแทน ระยะเวลา และสไตล์การจ่ายของคุณเอง
ข้อควรระวังที่เครื่องมือคำนวณให้ไม่ได้คือลำดับของผลตอบแทน (sequence of returns) การคำนวณสมมติว่าผลตอบแทนเฉลี่ยคงที่ แต่ตลาดจริงไม่เคยสม่ำเสมอเลย ตลาดดิ่งในปีแรก ๆ ของการถอนเงินขณะที่ยอดยังใหญ่ที่สุด สร้างความเสียหายมากกว่าการดิ่งแบบเดียวกันในปีที่ 20 อย่างมหาศาล นี่คือความเสี่ยงลำดับผลตอบแทนแบบคลาสสิก และเป็นเหตุผลที่นักวางแผนการเงินแนะนำให้เก็บเงินสดสำหรับถอน 1-2 ปีไว้ล่วงหน้า เพื่อไม่ให้คุณถูกบังคับให้ขายของช่วงตลาดตก
ตัวอย่างการใช้งานจริง
วางแผนรายได้หลังเกษียณ
สมมติว่าคุณเกษียณตอนอายุ 62 ปี มีเงิน 600,000 คาดผลตอบแทน 5% ต่อปี และอยากให้เงินอยู่ถึงอายุ 92 ปี หรือระยะ 30 ปี เครื่องมือจะแสดงยอดถอนรายเดือนที่ยั่งยืนพร้อมวันหมดงบที่คุณวางแผนได้ ลองสลับเป็นโหมด inflation-adjusted แล้วคุณจะเห็น trade-off ได้ทันที ยอดเริ่มต้นที่ต่ำลงในวันนี้ เพื่อแลกกับยอดที่ตามค่าครองชีพและค่ารักษาพยาบาลที่แพงขึ้นในอนาคต และอย่าลืมคำนวณใหม่ทุกปีด้วยยอดเงินล่าสุด
เงินรางวัลลอตเตอรี่และเงินชดเชย
ใครก็ตามที่ได้รับเงินก้อนใหญ่ครั้งเดียว ไม่ว่าจะเป็นเงินรางวัล ค่าชดเชยทางกฎหมาย หรือมรดก ต้องเจอปัญหาเดียวกันคือ "ใช้เลยหรือค่อย ๆ ใช้" การตั้งระยะเวลาจ่ายเงินเปลี่ยนเงินก้อนให้กลายเป็นรายได้รายเดือนที่คล้ายเงินเดือน หลายคนพบว่าตาราง 15-20 ปีให้ความมั่นคงระยะยาวมากกว่าการใช้จ่ายอย่างเต็มที่ในสองปีแรกอย่างมีนัยสำคัญ
ถอนกองทุนการศึกษา
พ่อแม่ที่มีกองทุนการศึกษาแยกไว้ต่างหากใช้คณิตชุดเดียวกันในทิศทางย้อนเวลา ใส่ยอดกองทุนพร้อมระยะ 4 ปีสั้น ๆ แล้วเครื่องมือจะบอกยอดรายเดือนที่ใช้จ่ายค่าเทอมและค่าครองชีพได้ การทดสอบด้วยผลตอบแทนระดับต่ำ เพราะเงินการศึกษามักถูกเก็บแบบปลอดภัย ช่วยตอบว่ากองทุนคุ้มค่าทั้งสี่ปีหรือจำเป็นต้องเติมเพิ่ม
เปรียบเทียบข้อเสนอ annuity จากบริษัทประกัน
บริษัทประกันยินดีเสนอยอดจ่ายรายเดือนแลกกับเงินก้อนของคุณเสมอ ก่อนตกลงรับข้อเสนอ ลองเอาเงินก้อนเดียวกันมาคำนวณในเครื่องมือด้วยอัตราผลตอบแทนแบบอนุรักษ์นิยม หากยอดที่ประกันเสนอต่ำกว่าที่คุณถอนเองได้ คุณจะรู้ทันทีว่าต้องจ่ายค่าความการันตีเท่าไร บางครั้งมันคุ้มค่า บางครั้งก็ไม่
แนวปฏิบัติที่ดีที่ควรทำตาม
- ทดสอบสถานการณ์ผลตอบแทนต่ำ ลองคำนวณที่ระดับต่ำกว่าที่คาดไว้ 2-3 จุด ถ้าแผนยังอยู่รอดแปลว่าแข็งแรง ถ้าไม่อย่างนั้นให้เผื่อระยะเผื่อเงินไว้
- ทบทวนแผนทุกปี ยอดเงิน ผลตอบแทน และเงินเฟ้อล้วนเปลี่ยนแปลง การคำนวณใหม่ปีละครั้งช่วยให้ยอดถอนตรงกับความเป็นจริงเสมอ
- เก็บเงินสดสำรองไว้ การมีเงินสด 12-24 เดือนของยอดถอนตั้งรับไว้ ช่วยให้คุณไม่ต้องขายการลงทุนช่วงที่ตลาดดิ่ง
- อย่าลืมเรื่องภาษี เครื่องมือคำนวณจากตัวเลขก่อนภาษี การถอนจากบัญชีเกษียณบางประเภทต้องเสียภาษี จึงควรวางงบให้เผื่อไว้
- มองระยะยาวด้วยแว่นเงินเฟ้อ แผนที่ยาวเกินสิบปีควรคำนึงถึงราคาที่สูงขึ้น ไม่ใช่แค่ตัวเลขในนามบัญชี
พร้อมแล้วหรือยังที่จะรู้ว่าเงินก้อนของคุณทำอะไรได้จริง เปิด Annuity Calculator กรอกตัวเลขของคุณ แล้วรับยอดถอนรายเดือนที่ยั่งยืนพร้อมวันหมดงบภายในไม่กี่วินาที ไม่ต้องสมัครสมาชิก และข้อมูลของคุณไม่เคยออกจากเบราว์เซอร์
เครื่องมือที่เกี่ยวข้องที่คุณอาจสนใจ:
- Compound Interest Calculator — ดูว่าผลตอบแทนชุดเดียวกันเติบโตยอดเงินอย่างไรขณะที่คุณยังออมอยู่
- Savings Goal Calculator — ย้อนกลับจากเป้าหมายเงินก้อนสู่แผนการออมรายเดือน
- Loan Calculator — ภาพสะท้อนกลับของคณิต annuity คือการจ่ายเข้าสินเชื่อแทนการถอนออกจากเงินออม
ขอให้ทุกการวางแผนการเงินของคุณราบรื่นและเป็นสุข!
คำถามที่พบบ่อย
ถ: Annuity Calculator คำนวณอย่างไร? ตอบ: เครื่องมือใช้คณิตแบบ amortization ย้อนกลับ จากเงินก้อน อัตราผลตอบแทนต่อปี และระยะเวลาจ่ายเงิน มันจะหายอดถอนรายเดือนสูงสุดที่ทำให้ยอดเงินเหลือศูนย์พอดีเมื่อสิ้นสุดระยะ พร้อมติดตามดอกเบี้ยรวมและวันหมดงบตลอดเส้นทาง
ถ: ควรใส่อัตราผลตอบแทนเท่าไรดี? ตอบ: ใช้ตัวเลขที่สมจริงและอนุรักษ์นิยมตามการลงทุนจริงของคุณ เช่น 4-6% สำหรับพอร์ตสมดุล แทนที่จะเป็น 10% ช่วงตลาดขาขึ้น การทดสอบอัตราต่ำกว่าควบคู่กับกรณีพื้นฐานช่วยให้เห็นว่าแผนมีความอ่อนไหวต่อสมมติฐานนี้แค่ไหน
ถ: ควรเลือก fixed หรือ inflation-adjusted? ตอบ: สำหรับระยะเวลาเกินสิบปี inflation-adjusted มักปลอดภัยกว่าเพราะรักษาอำนาจซื้อไว้ แม้ยอดเริ่มต้นจะต่ำกว่า ส่วน fixed เหมาะกับระยะสั้นหรือกรณีที่มีแหล่งรายได้อื่นที่จะเติบโตตามเวลา
ถ: ข้อมูลการเงินของฉันปลอดภัยหรือไม่? ตอบ: ปลอดภัยอย่างแน่นอน เครื่องมือทำงานทั้งหมดฝั่งผู้ใช้ในเบราว์เซอร์ของคุณ เงินก้อน อัตราผลตอบแทน และข้อมูลทุกช่องกรอกไม่เคยออกจากเครื่อง ไม่ถูกจัดเก็บหรือส่งไปที่ใดเลย