APY Calculator: แปลง nominal rate เป็นผลตอบแทนที่แท้จริงต่อปี
เรียนรู้วิธีใช้ APY Calculator แปลง nominal rate ทุกความถี่การทบต้น (compounding) ให้เป็น APY ที่แท้จริง พร้อมตารางเปรียบเทียบ effective rate ทุกความถี่ตั้งแต่รายเดือนไปจนถึงรายวัน
เครื่องมือออนไลน์ฟรี
เครื่องมือคำนวณ APY (อัตราผลตอบแทนรายปี)
คำนวณ APY (Annual Percentage Yield) หรืออัตราผลตอบแทนรายปีที่แท้จริง จากอัตราดอกเบี้ยปกติ (nominal rate) และความถี่การทบต้น พร้อมตารางเปรียบเทียบอัตราแท้จริงสำหรับการทบต้นรายวัน รายสัปดาห์ รายเดือน รายไตรมาส และรายปี
Table of Contents
เมื่อธนาคารโฆษณาบัญชีเงินออม "ดอกเบี้ย 5%" ตัวเลขนั้นมักไม่ได้บอกเรื่องราวทั้งหมด เพราะเงินที่คุณได้รับจริงในหนึ่งปีขึ้นอยู่กับความถี่การทบต้น (compounding) ธนาคารสองแห่งที่โฆษณาอัตราเดียวกันอาจจ่ายเงินให้คุณต่างกันได้จริง APY (annual percentage yield) คือตัวเลขมาตรฐานที่ช่วงชิงข้อสรุป โดยรวม nominal rate กับความถี่การทบต้นเข้าด้วยกันเป็นตัวเลขเดียวที่เทียบกันได้ตรง ๆ
APY Calculator ฟรีของเราทำการแปลงนี้ได้ทันที เพียงกรอก nominal rate (ค่าเริ่มต้น 5%) แล้วเลือกความถี่การทบต้น — ค่าเริ่มต้นคือรายเดือน มีทั้งรายไตรมาส biweekly รายสัปดาห์ และรายวัน — เครื่องมือจะคำนวณผลตอบแทนที่แท้จริงต่อปีให้ทันที พร้อมตารางเปรียบเทียบทุกความถี่เรียงกันและไฮไลต์ตัวเลือกที่คุณเลือกไว้ การคำนวณทั้งหมดทำงานในเบราว์เซอร์ 100% ไม่มีข้อมูลใดส่งออกจากเครื่องของคุณ
ในบทความนี้เราจะอธิบายว่า APY วัดอะไรกันแน่ พาใช้เครื่องมือทีละขั้นตอน และไขคณิตศาสตร์ที่ทำให้ nominal rate 5.00% กลายเป็นผลตอบแทนจริง 5.12%
ทำไมต้องใช้ APY Calculator?
นี่คือสิ่งที่เครื่องมือนี้มอบให้การวางแผนการเงินของคุณ:
- เทียบข้อเสนอบนพื้นฐานเดียวกัน — การเทียบ APY ก็คือการเทียบสิ่งที่คุณได้รับจริง
- เห็นมูลค่าของความถี่การทบต้น — รู้ทันทีว่าการทบต้นรายเดือนเพิ่มให้เท่าไรเมื่อเทียบกับรายปี และจุดไหนที่ผลตอบแทนเริ่มเพิ่มช้าลง
- อ่านคำโฆษณาอย่างมีวิจารณญาณ — สื่อการตลาดมักยกตัวเลขที่สวยที่สุด การแปลงทุกอย่างเป็น APY จะเผยอันดับที่แท้จริง
- ได้ตารางเปรียบเทียบทุกความถี่ทันที — ตารางในตัวแสดงตั้งแต่ทบต้นรายปีถึงรายวันในหน้าจอเดียว พร้อมไฮไลต์ตัวเลือกของคุณ
- ข้อมูลเป็นส่วนตัว — เครื่องมือทำงานฝั่งไคลเอนต์ 100% ตัวเลขของคุณไม่เคยออกจากเครื่อง
ฟีเจอร์หลัก
APY Calculator ถูกออกแบบให้โฟกัส: รับค่าสองช่อง ให้ผลลัพธ์หนึ่งตัว และตารางเปรียบเทียบฉบับเต็ม
| ฟีเจอร์ | หน้าที่ | ตัวอย่าง |
|---|---|---|
| ช่องกรอก nominal rate | อัตราดอกเบี้ยต่อปีที่โฆษณา | 5% (ค่าเริ่มต้น) |
| ความถี่การทบต้น | รายปี รายไตรมาส รายเดือน biweekly (26) รายสัปดาห์ (52) รายวัน | รายเดือน (ค่าเริ่มต้น) |
| ผลลัพธ์ APY | effective annual yield จากสูตรมาตรฐาน | 5.12% |
| ตารางเปรียบเทียบ | เรียงทุกความถี่และไฮไลต์ตัวเลือกของคุณ | 5.00% ถึง 5.13% |
| คำนวณฝั่งไคลเอนต์ | คำนวณทั้งหมดในเบราว์เซอร์ของคุณ | ผลลัพธ์ทันที |
- อัปเดตสด — ทุกครั้งที่แก้ค่า ทั้ง APY และตารางจะคำนวณใหม่ทันที ลองเปลี่ยนอัตราได้ในไม่กี่วินาที
- รองรับรอบจ่ายเงินเดือน — ตัวเลือก biweekly (26 ครั้งต่อปี) ตรงกับรอบจ่ายเงินเดือนของหลายบริษัท
วิธีใช้งาน APY Calculator
- กรอก nominal rate — พิมพ์อัตราดอกเบี้ยที่โฆษณาไว้ เช่น 5 สำหรับ 5% ช่องนี้ตั้งค่าเริ่มต้นไว้ที่ 5%
- เลือกความถี่การทบต้น — ค่าเริ่มต้นคือรายเดือน สลับเป็นรายไตรมาส biweekly รายสัปดาห์ หรือรายวันให้ตรงกับบัญชีของคุณ
- อ่านค่า APY — ผลตอบแทนที่แท้จริงต่อปีจะอัปเดตทันที นี่คือตัวเลขที่ใช้เทียบข้อเสนอต่าง ๆ
- ดูตารางเปรียบเทียบ — เห็น effective rate ของทุกความถี่พร้อมกัน โดยแถวที่เลือกจะถูกไฮไลต์ไว้
- นำไปใช้ตัดสินใจ — เทียบบัญชีเงินออม fixed deposit หรือข้อเสนอ staking บนพื้นฐานเดียวกัน แล้วเลือกข้อเสนอที่ดีกว่า
APY vs Nominal Rate: ความต่างที่แท้จริง
สูตรอธิบายแบบเข้าใจง่าย
เครื่องมือนี้สร้างบนสูตรเดียว:
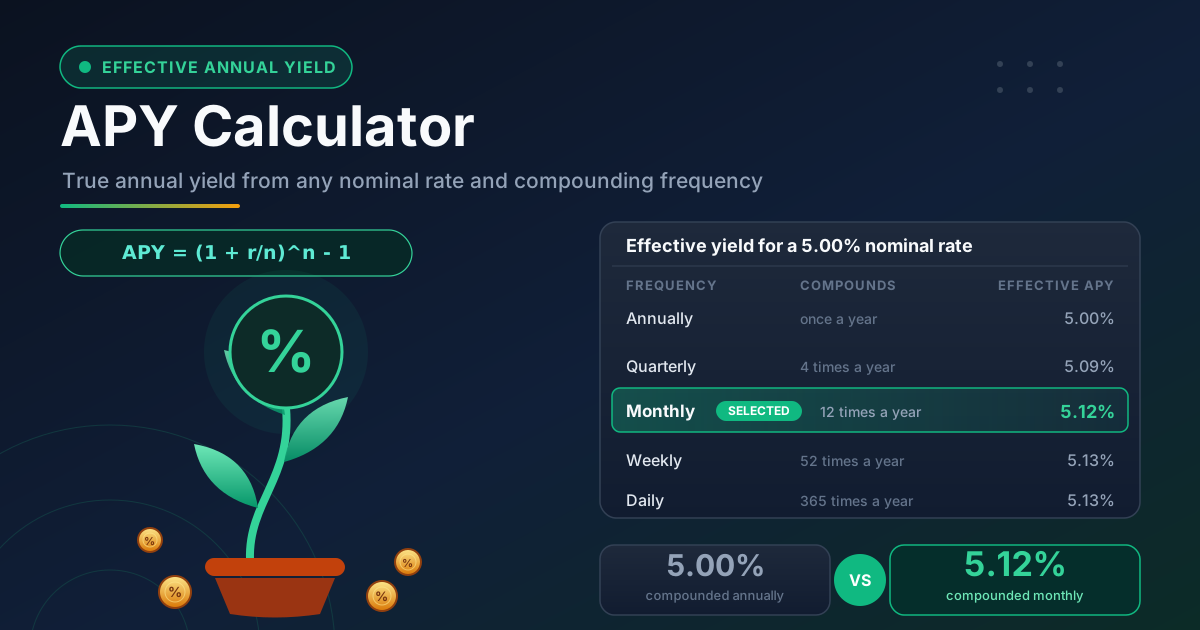
APY = (1 + r/n)^n - 1

r = nominal annual rate (เขียนเป็นทศนิยม เช่น 5% = 0.05)
n = จำนวนครั้งของการทบต้นต่อปี
พูดง่าย ๆ คือ หารอัตราดอกเบี้ยต่อปีด้วยจำนวนครั้งของการทบต้น แล้วปล่อยให้ดอกเบี้ยย่อย ๆ นี้ทบต้นตัวเอง n รอบ — ดอกเบี้ยของแต่ละงวดถูกหมุนเข้าเงินต้น งวดถัดไปจึงได้ดอกเบี้ยต่อดอกเบี้ย APY ก็คือการเติบโตรวมหลังจบปีนั้น
ทำไม 5% แบบทบต้นรายเดือนจึงชนะ 5% แบบทบต้นรายปี
Nominal rate (r):  5% = 0.05
Compounding (n):   รายเดือน = 12

APY = (1 + 0.05/12)^12 - 1
    = (1.0041667)^12 - 1
    = 1.05116 - 1
    = 5.116%
ทบต้นรายปี ดอกเบี้ย 5% จ่ายให้พอดี 5.00% แต่ทบต้นรายเดือน nominal rate เดิมให้ผล 5.116% หรือราว 5.12% เพราะดอกเบี้ยของแต่ละเดือนเริ่มสร้างดอกเบี้ยของตัวเองก่อนปีจะจบ เงินต้น 10,000 จะได้ 511.60 แทนที่จะเป็น 500.00
ผลตอบแทนลดหลั่นเมื่อทบต้นถี่ขึ้น
ความถี่ช่วยได้จริง แต่ส่วนเพิ่มเล็กลงเร็วมากที่ 5%: รายปี 5.00% รายไตรมาส 5.09% รายเดือน 5.12% รายสัปดาห์ 5.13% รายวัน 5.13% จากรายปีมารายเดือนคุ้มราว 0.12 จุด แต่รายเดือนไปรายวันเพิ่มแค่ 0.01 เมื่อ n โตขึ้น APY จะเข้าใกล้เพดาน e^r - 1 หรือราว 5.127% ในที่นี้ — มักไม่คุ้มกับค่าธรรมเนียมหรือบัญชีที่แย่กว่า
APR vs APY: มุมของผู้ออมและผู้กู้
APR เป็นตัวเลขแบบ nominal ที่ไม่สนใจการทบต้นภายในปี ส่วน APY รวมเรื่องนี้ไว้แล้ว สินค้าเงินฝากในสหรัฐฯ ต้องเปิดเผย APY ผู้ออมจึงเห็นผลตอบแทนจริง แต่สินเชื่อมักโฆษณาเป็น APR ซึ่งทำให้ตัวเลขดูดีฝั่งผู้ให้กู้: บัตรที่อ้าง APR 20% แต่ทบต้นรายวัน ค่าใช้จ่ายจริงต่อปีสูงกว่า 20% ดังนั้นตอนออมให้เทียบ APY ตอนกู้ให้เทียบ APR และถามเสมอว่าดอกเบี้ยทบต้นกี่ครั้งต่อปี
คิดแบบ real return
APY 5.12% จะสร้างความมั่งคั่งได้ก็ต่อเมื่อวิ่งชนะเงินเฟ้อ เทียบกับเงินเฟ้อ 3% real return ของคุณเหลือราว 2.1% แต่ถ้าเงินเฟ้อ 6% คุณกำลังเสีย purchasing power ทั้งที่ตัวเลขดูเป็นบวก ก่อนจะชมว่าอัตราไหน "ดี" ลองนำตัวเลขไปเช็กกับ Inflation Calculator ดูก่อน
กรณีใช้งานจริง
เปรียบเทียบบัญชีเงินออมและ fixed deposit
ธนาคาร A เสนอ 4.95% ทบต้นรายวัน ส่วนธนาคาร B โฆษณา 5.05% แบบรายปี ตัวเลขของ B ดูดีกว่า แต่ APY Calculator จะบอกว่า A ให้ผลราว 5.07% เทียบกับ 5.05% ของ B — อัตราที่ "ต่ำกว่า" กลับชนะ จัดอันดับทุกบัญชีด้วย APY ไม่ใช่ตัวเลขบนโปสเตอร์
อ่านเงื่อนไขโปรโมชันดอกเบี้ยพิเศษ
โปรโมชันแบบ "ดอกเบี้ย 6% สามเดือนแรก" ถูกโฆษณาเป็นแบบ nominal และใช้จริงแค่บางส่วนของปี ลองแปลงอัตราและความถี่ทบต้นเป็น APY เพื่อดูว่าโบนัสนี้คุ้มจริงแค่ไหน แล้วเทียบกับบัญชีที่จ่ายดอกเบี้ยดี ๆ ทั้งปี
เช็กคำโปรย staking ของคริปโต
แพลตฟอร์ม staking ชอบโชว์ตัวเลข "APY" มหึมา ลองกรอกอัตราที่โฆษณาพร้อมความถี่จ่ายรางวัล — รางวัลรายวันที่คุณ restake ทำงานเหมือน compounding รายวัน — แล้วดูว่าตารางจ่ายบอกอะไร APY 120% ที่อ้างกันเช็กได้ไม่ยาก และความเว่อร์ของตัวเลขนั่นแหละที่บอกใบ้ว่าความเสี่ยงซ่อนอยู่ตรงไหน
เปรียบเทียบพันธบัตรและคูปองดอกเบี้ย
พันธบัตรที่จ่ายคูปอง 5% ทุกหกเดือน ไม่เหมือนเงินฝากที่ทบต้นรายเดือน 5% เพราะคูปองเป็นการจ่ายแบบ nominal มูลค่าต่อปีที่แท้จริงขึ้นอยู่กับจังหวะเวลาและการ reinvest การแปลงทั้งสองตัวให้เป็นมูลค่าเทียบเท่า APY ทำให้แข่งในสนามเดียวกันได้
Best Practices
- เทียบ APY กับ APY ห้ามเทียบข้ามกับ nominal — การเทียบปนกันเอื้อประโยชน์ให้ฝ่ายที่ยกตัวเลขใหญ่กว่า
- ยืนยันฐานการทบต้นก่อนเชื่อ — เช็กว่าดอกเบี้ยถูกคิดทบต้นกี่ครั้งต่อปี ก่อนไว้ใจอัตราบนหน้าปก
- ชั่งน้ำหนักความถี่กับปัจจัยอื่น — รายวันกับรายเดือนต่างกันจิ๋วมาก ค่าธรรมเนียม เงื่อนไขถอน และการคุ้มครองเงินฝากสำคัญกว่า
- สมมติว่า reinvest เสมอ — APY ตั้งสมมติฐานว่าดอกเบี้ยอยู่ในบัญชีต่อ ถ้าถอนออกจะเหลือดอกเบี้ยเชิงเดี่ยว
- ปรับด้วยเงินเฟ้อ — ประเมินทุกผลตอบแทนเทียบราคาสินค้าที่ขึ้น เพื่อรู้ real return ที่แท้จริง
- คำนวณใหม่เมื่ออัตราเปลี่ยน — APY แม่นยำเท่ากับ nominal rate ที่คุณกรอกเท่านั้น
เริ่มคำนวณ APY ของคุณวันนี้
อัตราบนหน้าปกคือการตลาด แต่ APY คือคณิตศาสตร์ ใช้เวลาแค่สองนาทีกับ APY Calculator ฟรี คุณจะรู้ว่า nominal rate และตารางทบต้นแบบใดจะจ่ายจริงในหนึ่งปีเท่าไร — ไม่ต้องสมัคร ไม่ต้องเปิดสเปรดชีต และไม่มีอะไรออกจากเบราว์เซอร์ของคุณ ลองกรอกตัวเลขของธนาคารคุณเองดู แล้วจะเห็นว่าตัวหนังสือตัวเล็กซ่อนอะไรไว้
เครื่องมือที่เกี่ยวข้อง
- Compound Interest Calculator — คำนวณการเติบโตของเงินทบต้นรายปี พร้อมเงินสมทบสม่ำเสมอ
- Savings Goal Calculator — ย้อนจากยอดเป้าหมายกลับมาเป็นแผนออมที่ทำได้จริง
- Inflation Calculator — แปลงผลตอบแทน nominal เป็น purchasing power ที่แท้จริง
ขอให้สนุกกับการคำนวณ!
คำถามที่พบบ่อย
ถ: APY ต่างจาก nominal rate อย่างไร?
ตอบ: nominal rate คืออัตราดอกเบี้ยต่อปีที่โฆษณาไว้ก่อนคิดทบต้น ส่วน APY นำความถี่การทบต้นมาคิดรวมแล้วบอกการเติบโตจริงในหนึ่งปี เช่น 5% ทบต้นรายเดือน คือ APY 5.116%
ถ: การทบต้นรายวันเหนือกว่ารายเดือนแบบมีนัยสำคัญไหม?
ตอบ: แทบไม่เคย ที่ 5% รายเดือนให้ 5.116% ส่วนรายวันให้ประมาณ 5.127% ต่างกันระดับเศษเสี้ยวของจุด ค่าธรรมเนียมและเงื่อนไขบัญชีมักสำคัญกว่าเสมอ
ถ: ควรเลือกความถี่การทบต้นแบบไหนในเครื่องมือ?
ตอบ: เลือกตามที่บัญชีของคุณใช้จริงตามเงื่อนไขที่ระบุ ถ้าหาไม่เจอ รายเดือนเป็นค่าเริ่มต้นที่พบบ่อยที่สุดและเป็นค่าประมาณที่ใช้ได้
ถ: APY Calculator แม่นยำกับทุกสกุลเงินและทุกจำนวนเงินหรือไม่?
ตอบ: ใช่ APY ขึ้นกับแค่อัตราและความถี่ ไม่ขึ้นกับสกุลเงิน การคำนวณทำงานฝั่งไคลเอนต์ในเบราว์เซอร์ เงินก้อนใหญ่และทุกสกุลเงินจึงใช้งานเหมือนกันหมด และข้อมูลไม่เคยออกจากเครื่องของคุณ