Debt Payoff Calculator: เทียบ snowball vs avalanche เลือกกลยุทธ์ปิดหนี้ที่ประหยัดที่สุด
เปรียบเทียบกลยุทธ์ snowball และ avalanche แบบข้างเคียงกัน คำนวณวันปิดหนี้และดอกเบี้ยรวมของหนี้ทุกบัญชีด้วย Debt Payoff Calculator ฟรี ทำงานในเบราว์เซอร์ทั้งหมด
เครื่องมือออนไลน์ฟรี
เครื่องมือคำนวณการชำระหนี้
เปรียบเทียบกลยุทธ์การชำระหนี้แบบ Snowball กับ Avalanche สำหรับหนี้หลายรายการ ดูวันที่ชำระหนี้ครบ ดอกเบี้ยรวม และวิธีปลอดหนี้เร็วที่สุด ใช้งานฟรีออนไลน์
Table of Contents
ใครที่มีหนี้มากกว่าหนึ่งบัญชี คงเคยตั้งคำถามที่บอร์ดการเงินถกกันไม่จบว่า ควรปิดหนี้ก้อนเล็กที่สุดก่อน หรือปิดก้อนที่ดอกเบี้ยแพงที่สุดก่อน สองกลยุทธ์นี้ — snowball และ avalanche — ให้ผลลัพธ์เรื่องวันปิดหนี้และดอกเบี้ยรวมที่ต่างกันได้มาก และส่วนต่างนั้นแทบเป็นไปไม่ได้เลยที่จะรู้โดยไม่เอาตัวเลขจริงมาคำนวณ
Debt Payoff Calculator ตอบคำถามนี้ให้ทันที เพียงเพิ่มหนี้แต่ละบัญชีพร้อมยอดคงเหลือ APR และค่างวดขั้นต่ำ ตั้งยอดจ่ายเพิ่ม (extra payment) ต่อเดือนได้ตามต้องการ เครื่องมือจะจำลองทั้งสองกลยุทธ์แบบข้างเคียงกัน แล้วสรุปให้ครบทั้งจำนวนเดือนที่ปิดหนี้ได้ วันที่ปิดหนี้ ดอกเบี้ยรวมของแต่ละแผน และคำแนะนำว่าฝั่งไหนชนะ ทุกอย่างทำงานในเบราว์เซอร์ของคุณล้วนๆ ข้อมูลการเงินจึงไม่มีทางออกจากเครื่อง
บทความนี้จะพาไปดูว่าเครื่องมือทำงานอย่างไร สองกลยุทธ์ต่างกันตรงไหนจริงๆ และอ่านตัวอย่างจริงจากหนี้ 4 บัญชีรวม $14,600 ว่าผลออกมาเป็นอย่างไร
ทำไมต้องใช้ Debt Payoff Calculator?
- เห็นอนาคตทั้งสองแบบก่อนตัดสินใจ แทนที่จะเดาว่า snowball หรือ avalanche เหมาะกับชีวิตคุณกว่า เครื่องมือจำลองทั้งสองแบบเสร็จพร้อมกัน พร้อมวันปิดหนี้และดอกเบี้ยรวมที่เทียบกันได้ในแวบเดียว
- จำลองจากพอร์ตหนี้จริงของคุณ รองรับหลายบัญชี — บัตรเครดิต สินเชื่อส่วนบุคคล บัตรกดเงินสดร้านค้า บิลค่ารักษาพยาบาล — แต่ละบัญชีมียอดคงเหลือ APR และค่างวดขั้นต่ำของตัวเอง ซึ่งตรงกับรูปหนี้ของคนส่วนใหญ่จริงๆ
- เห็นราคาของการจ่ายเพิ่มแบบชัดๆ ใส่ extra payment เดือนละ $100, $200 หรือ $500 แล้วดูทันทีว่าตัดหนี้ได้กี่เดือนและลดดอกเบี้ยไปเท่าไหร่ ผลลัพธ์มักใหญ่กว่าที่คนคาดไว้มาก
- ได้วันที่ปิดหนี้ ไม่ใช่แค่จำนวนเดือน รู้ว่าแผนใช้เวลา 33 เดือนยังเป็นนามธรรม แต่รู้ว่าจะปลอดหนี้เดือนพฤษภาคม 2569 คือสิ่งที่วงกลมไว้ในปฏิทินได้เลย
- ได้คำแนะนำจริง ไม่ต้องตีความเอง เครื่องมือประกาศให้ชัดว่ากลยุทธ์ไหนชนะสำหรับตัวเลขของคุณ ไม่ต้องนั่งแกะตัวเลขกองใหญ่ด้วยตัวเอง
- ฟรีและเป็นส่วนตัว การจำลองทำงานในเบราว์เซอร์ล้วนๆ ไม่มีสมัครสมาชิก ไม่มีการอัปโหลด ไม่จำกัดจำนวนครั้ง เปิดหน้าเว็บแล้วเริ่มทดลองได้เลย
ฟีเจอร์หลัก
| ฟีเจอร์ | ทำอะไรได้ |
|---|---|
| ใส่หนี้ได้หลายบัญชี | เพิ่มหนี้ได้ไม่จำกัด พร้อมยอดคงเหลือ APR ค่างวดขั้นต่ำ และ extra payment แยกตามบัญชี |
| จำลองสองกลยุทธ์พร้อมกัน | รัน snowball และ avalanche บนพอร์ตหนี้ชุดเดียวกัน |
| ไทม์ไลน์การปิดหนี้ | รายงานจำนวนเดือนและวันที่ปิดหนี้บนปฏิทินของแต่ละกลยุทธ์ |
| ดอกเบี้ยรวม | แสดงดอกเบี้ยที่จ่ายรวมของแต่ละแผน ให้เห็นต้นทุนจริง |
| คำแนะนำกลยุทธ์ | ระบุกลยุทธ์ที่ชนะตามตัวเลขของคุณ |
| เอนจิน client-side | คำนวณทั้งหมดในเบราว์เซอร์ ไม่มีการส่งข้อมูลออกไปไหน |
จุดที่ทำให้การเทียบนี้ยุติธรรมมีสองเรื่อง หนึ่ง ทั้งสองแบบใช้งบประมาณรายเดือนเท่ากัน — ค่างวดขั้นต่ำบวก extra payment — ตัวแปรเดียวคือลำดับการจ่าย สอง เมื่อปิดหนี้บัญชีได้แล้ว ค่างวดขั้นต่ำของบัญชีนั้นจะถูกโยนไปกองเป้าหมายถัดไป ซึ่งคือกลไกของแผนปิดหนี้แบบเร่งจริงในโลกจริง
วิธีใช้งาน
- เปิด Debt Payoff Calculator ไม่ต้องสมัครอะไรทั้งสิ้น เปิดหน้าเว็บแล้วใช้ได้ทันที
- เพิ่มหนี้บัญชีแรก กรอกยอดคงเหลือปัจจุบัน APR จากใบแจ้งยอด และค่างวดขั้นต่ำ ทำซ้ำกับทุกบัญชีที่มี — เครื่องมือถูกออกแบบมาสำหรับหนี้ 3, 5 บัญชีหรือมากกว่านั้น
- ตั้งยอดจ่ายเพิ่มต่อเดือน ใส่จำนวนเงินที่คุณเหลือพอจะจ่ายหนี้เกินค่างวดขั้นต่ำ แม้แต่ $50 ก็เปลี่ยนไทม์ไลน์ได้ชัดเจน เริ่มจากตัวเลขที่รักษาได้ต่อเนื่องก่อน
- รันการเปรียบเทียบ เครื่องมือจำลองทั้งสองกลยุทธ์ทันทีและแสดงผลข้างเคียงกัน: จำนวนเดือน วันที่ปิดหนี้ ดอกเบี้ยรวม และลำดับที่หนี้แต่ละบัญชีหายไป
- ทดลองซีนารีโอ ปรับ extra payment ลองภาพว่าใช้โบนัสปิดหนี้ก้อนหนึ่งไปเลย หรือตัดหนี้ที่วางแผนจะรีไฟแนนซ์ออก แล้วดูว่าทั้งสองกลยุทธ์ตอบสนองอย่างไร ทำซ้ำจนได้แผนที่จะลงมือทำจริง
เข้าใจสองกลยุทธ์
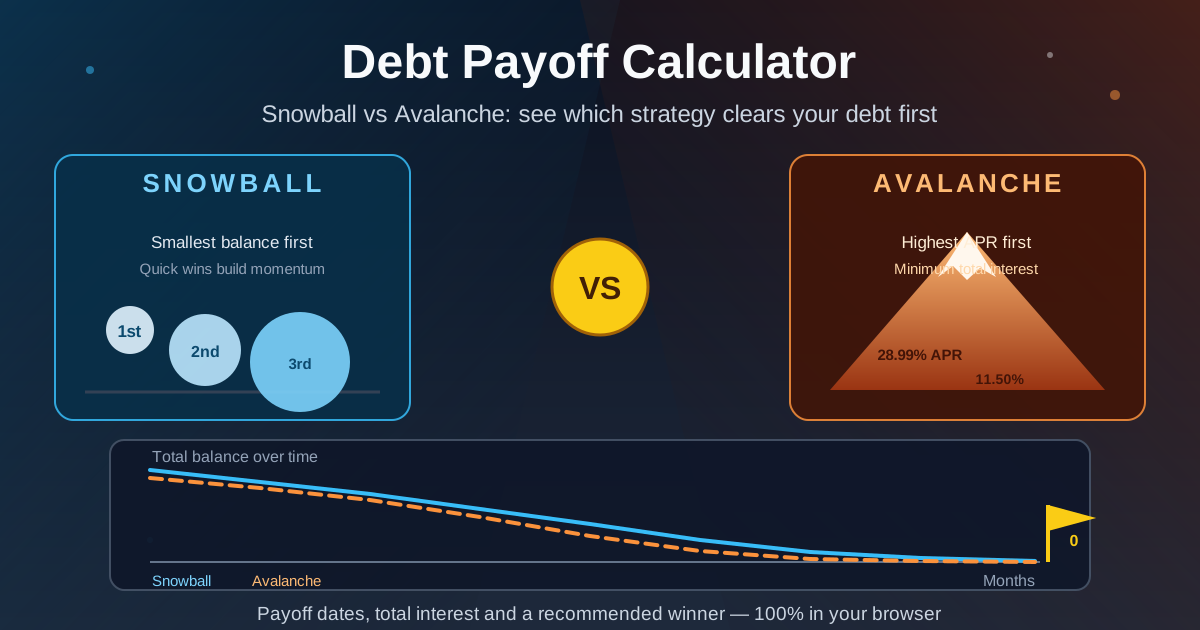
Snowball เรียงหนี้จากยอดคงเหลือน้อยไปมาก จ่ายค่างวดขั้นต่ำทุกบัญชีแล้วโยน extra payment ให้หนี้ก้อนเล็กสุด เมื่อหมดไป ค่างวดของบัญชีนั้นจะกลิ้งไปทับบัญชีเล็กอันดับถัดไป ก้อน "ลูกบอลหิมะ" ที่โตขึ้นจะเร่งความเร็วจนหนี้หมดเกลี้ยง
Avalanche เรียงหนี้จาก APR สูงไปต่ำ โจมตีหนี้ที่แพงที่สุดก่อน เพราะทุกบาทที่ส่งไปที่นั่นช่วยประหยัดดอกเบี้ยได้มากที่สุด เมื่อล้มลง ค่างวดจะกลิ้งไปหาดอกเบี้ยสูงอันดับถัดไป
แก่นของเรื่องนี้คือจิตวิทยากับคณิตศาสตร์ Snowball ให้ชัยชนะเร็ว — บัตรกดเงินสดร้านค้า $900 หายไปได้ในสองเดือน — และงานวิจัยพฤติกรรมพบสม่ำเสมอว่าความคืบหน้าที่มองเห็นได้ช่วยให้คนรักษาแผนต่อ Avalanche ถูกที่สุดในเชิงคณิตศาสตร์ แต่ดันงานหนักไปไว้ต้นทาง เพราะหนี้ดอกเบี้ยแพงสุดมักเป็นก้อนใหญ่สุดด้วย ชัยชนะแรกอาจต้องรอเกือบปี กฎง่ายๆ คือ ถ้าเคยเลิกครึ่งทางกับแผนปิดหนี้มาก่อน momentum ของ snowball อาจคุ้มค่ากับดอกเบี้ยที่จ่ายเพิ่มนิดหน่อย ถ้าคุณมีวินัยและช่องว่างอัตราดอกเบี้ยกว้าง avalanche จะชนะ
ตัวอย่างจริง สมมติคุณมีหนี้รวม $14,600 ใน 4 บัญชี:
| หนี้ | ยอดคงเหลือ | APR | ค่างวดขั้นต่ำ |
|---|---|---|---|
| บัตรกดเงินสดร้านค้า | $900 | 28.99% | $35 |
| บัตรเครดิต A | $2,400 | 24.99% | $60 |
| สินเชื่อส่วนบุคคล | $4,500 | 11.50% | $150 |
| บัตรเครดิต B | $6,800 | 19.99% | $136 |
ค่างวดขั้นต่ำรวม $381 และคุณจ่ายเพิ่มได้อีก $200 ต่อเดือน รวมเป็นงบ $581 ต่อเดือน เมื่อรันทั้งสองกลยุทธ์ เครื่องมือรายงานว่า:
- Snowball: ปลอดหนี้ใน 33 เดือน (ราว 2 ปี 9 เดือน) จ่ายดอกเบี้ยรวม $3,996 บัตรร้านค้าหายไปเดือนที่ 2 บัตร A เดือนที่ 7 สินเชื่อส่วนบุคคลเดือนที่ 15 และบัตรก้อนใหญ่เดือนที่ 33
- Avalanche: ปลอดหนี้ใน 31 เดือน (ราว 2 ปี 7 เดือน) จ่ายดอกเบี้ยรวม $3,279 เป้าหมายสองตัวแรกตรงกับ snowball ก่อนที่สองแผนจะแยกทาง — avalanche เดินหน้าบดบัตร 19.99% ก่อนแตะต้องสินเชื่อราคาถูก 11.50%
Avalanche ชนะราว $718 กับอีกสองเดือน และเครื่องมือแนะนำฝั่งนี้ ส่วนเพื่อเปรียบเทียบ ถ้าจ่ายแค่ค่างวดขั้นต่ำ หนี้ชุดเดียวกันจะลากยาวถึง 109 เดือน — เกือบเก้าปี — และเสียดอกเบี้ย $12,094 ตัวเลขบอกชัดว่า extra payment $200 สำคัญกว่าการเลือกกลยุทธ์เสียอีก
กรณีใช้งานจริง
ตัดสินใจว่าจะตีบัตรใบไหนก่อน
ครัวเรือนที่อุ้มบัตรเครดิตสามใบมักไม่รู้ว่าลำดับการจ่ายสำคัญแค่ไหน ในตัวอย่างข้างบน avalanche ประหยัด $718 ได้แค่จากการส่ง extra payment $200 ไปที่บัตร 19.99% ก่อนสินเชื่อ 11.50% รันพอร์ตหนี้ของตัวเองก่อนส่งค่างวดขั้นต่ำไปบัญชีผิดอีกครั้ง
รักษาแรงจูงใจด้วยชัยชนะเร็ว
ถ้าประวัติการจัดการหนี้ของคุณเต็มไปด้วยแผนที่ถูกทิ้งกลางทาง ลองจำลอง snowball ก่อน การเห็นบัตรร้านค้าและบัตรก้อนเล็กหายไปภายในเจ็ดเดือน — อย่างที่เกิดขึ้นในตัวอย่าง — คือเชื้อเพลิงทางอารมณ์ที่พาแผนฝ่าเดือนที่ 20 ช่วงที่แรงจูงใจหายและส่วนต่างดอกเบี้ยยังไม่มาก
คิดราคาก่อนทำ balance transfer หรือรีไฟแนนซ์
ก่อนเปิดบัตรโอนยอดดอกเบี้ย 0% หรือขอสินเชื่อรวมหนี้ ลองจำลองการปิดหนี้โดยไม่ทำอะไรเลยก่อน ถ้า avalanche เคลียร์หนี้ใน 31 เดือนที่ดอกเบี้ย $3,279 คุณจะรู้ว่าการโอนยอดมีมูลค่าเท่าไหร่ และค่าธรรมเนียมโอน 3% บวกความเสี่ยงหมดช่วงโปรโมชันคุ้มกว่าแค่จ่ายหนักๆ ไปเรื่อยๆ หรือไม่
เลือกยอด extra payment ที่เหมาะกับงบ
เครื่องมือทำให้มูลค่าของเงินเพิ่มแต่ละดอลลาร์มองเห็นได้ ในพอร์ตตัวอย่างด้วยลำดับ avalanche การไม่จ่ายเพิ่มเลยใช้เวลา 54 เดือนและดอกเบี้ย $5,893 จ่ายเพิ่ม $100 เหลือ 40 เดือนกับ $4,199 จ่ายเพิ่ม $300 เหลือ 26 เดือนกับ $2,699 $100 ดอกแรกตัดไป 14 เดือน — และอีก $200 ถัดมาก็ตัดอีก 14 เดือน ใช้เส้นโค้งนี้ตัดสินว่างบของคุณรับได้จริงแค่ไหน
แนวทางปฏิบัติที่ดี
- ดึงตัวเลขจากใบแจ้งยอด ไม่ใช่ความจำ ยอดคงเหลือเปลี่ยน APR เปลี่ยนหลังหมดช่วงโปรโมชัน และค่างวดขั้นต่ำถูกคำนวณใหม่เสมอ การจำลองแม่นแค่ไหนขึ้นอยู่กับข้อมูลนำเข้า
- รันเครื่องมือใหม่ทุกสองสามเดือน ทุกครั้งที่ปิดหนี้ได้บัญชี ลำดับที่เหมาะสมจะเปลี่ยน การทบทวนรายไตรมาสช่วยให้แผนตรงกับความจริง
- ระวังการตั้ง extra payment สูงเกินจริง แผนที่สร้างบน $500 ที่รักษาไม่ได้จะล้ม แผนที่สร้างบน $150 ที่จ่ายทุกเดือนจะสำเร็จ จำลองด้วยตัวเลขที่ทำได้จริงก่อน
- อย่าปล่อยค่างวดขั้นต่ำตกสักบิล ทั้งสองกลยุทธ์สมมติว่าค่างวดขั้นต่ำถูกจ่ายตรงเวลาทุกบัญชี การพลาดจ่ายเพียงครั้งเดียวเรียก penalty APR ที่ทำให้โมเดลทั้งหมดใช้ไม่ได้
- จับคู่กับการทำงบประมาณ รู้ว่าต้องจ่ายเดือนละ $581 คือครึ่งหนึ่งของสมการ เครื่องคำนวณสินเชื่อ และงบเขียนไว้เป็นลายลักษณ์อักษรช่วยเติมอีกครึ่ง
- เซฟกลยุทธ์ที่ชนะแล้วตั้งระบบอัตโนมัติ พอเลือกกลยุทธ์ได้ ตั้งค่าหักบัญชีอัตโนมัติตามลำดับนั้น เพื่อไม่ต้องใช้ความมีวินัยตัดสินใจใหม่ทุกเดือน
เริ่มนับถอยหลังสู่วันปลอดหนี้
กลยุทธ์ที่ดีที่สุดคือกลยุทธ์ที่ตั้งอยู่บนตัวเลขจริงของคุณและถูกทำจนถึงศูนย์ เปิด Debt Payoff Calculator ใส่หนี้ของคุณ แล้วดูวันปิดหนี้กับดอกเบี้ยรวมของทั้งสองแผนแบบข้างเคียงกัน จากนั้นเลือกผู้ชนะและเริ่มนับถอยหลัง ฟรี รู้ผลทันที และเป็นส่วนตัวที่สุด
เครื่องมือที่เกี่ยวข้องที่คุณอาจสนใจ:
- Loan Calculator — คำนวณค่างวดและดอกเบี้ยของสินเชื่อทุกประเภทก่อนเซ็นสัญญา
- Mortgage Calculator — จำลองค่าใช้จ่ายที่อยู่อาศัยและดูว่าการจ่ายเพิ่มช่วยตัดระยะเวลาสินเชื่อบ้านได้เท่าไหร่
- Savings Goal Calculator — พอปิดหนี้เสร็จ หันค่างวดเดิมไปสะสมกองทุนฉุกเฉินแทน
ไม่ว่าจะเลือกกลยุทธ์ไหน ตัวเลขในบทความนี้ชี้ความจริงเดียวกัน: การจ่ายเพิ่มอย่างสม่ำเสมอสำคัญกว่าการเลือกกลยุทธ์ที่สมบูรณ์แบบ เลือกแผนหนึ่ง จำลองมันดู แล้วปล่อยให้ปฏิทินเป็นคนกระตุ้นคุณต่อ
คำถามที่พบบ่อย
ถ: snowball กับ avalanche ต่างกันอย่างไร?
ตอบ: snowball จ่ายหนี้จากก้อนเล็กไปก้อนใหญ่เพื่อชัยชนะเร็วทางจิตใจ ส่วน avalanche จ่ายจาก APR สูงไปต่ำเพื่อลดดอกเบี้ยรวมให้น้อยที่สุด avalanche ถูกกว่าในเชิงคณิตศาสตร์ แต่ snowball มักรักษาแผนไว้ได้ง่ายกว่า
ถ: ควรตั้ง extra payment เดือนละเท่าไหร่?
ตอบ: เท่าที่งบของคุณรักษาได้ทุกเดือนอย่างต่อเนื่อง เครื่องมือแสดงให้เห็นว่าแค่เพิ่ม $100 บนหนี้รวม $14,600 ก็ตัดเวลาได้เกินหนึ่งปี แต่ยอดที่รักษาไม่ได้ย่อมแย่กว่ายอดที่น้อยกว่าแต่จ่ายสม่ำเสมอเสมอ
ถ: เครื่องมือส่งข้อมูลหนี้ของฉันไปไหนหรือเปล่า?
ตอบ: ไม่ การจำลองทำงานทั้งหมดในเบราว์เซอร์ด้วย JavaScript ฝั่งผู้ใช้ ทุกอย่างที่พิมพ์ไม่ถูกอัปโหลด ไม่ถูกเก็บ และไม่ถูกส่งไปยังเซิร์ฟเวอร์ใดๆ
ถ: ใส่หนี้ประเภทต่างกันอย่างสินเชื่อบ้านหรือหนี้ กยศ. ได้ไหม?
ตอบ: ได้ หนี้แบบผ่อนงวดหรือหมุนเวียนใช้ได้หมด ขอแค่รู้ยอดคงเหลือ APR และค่างวดขั้นต่ำ ถ้าต้องการวิเคราะห์สินเชื่อบ้านเชิงลึก เช่น ตาราง amortization เต็มรูปแบบ mortgage calculator เหมาะกว่า
ถ: ถ้าทั้งสองกลยุทธ์เสร็จพร้อมกัน เครื่องมือแนะนำฝั่งไหน?
ตอบ: เมื่อเวลาปิดหนี้เท่ากัน เครื่องมือจะชี้แผนที่ดอกเบี้ยรวมต่ำกว่า และถ้าทั้งเวลาและดอกเบี้ยใกล้เคียงจนแทบไม่ต่าง แปลว่าสองกลยุทธ์แทบไม่ต่างกันสำหรับพอร์ตของคุณ เลือกฝั่งที่กระตุ้นคุณได้มากที่สุดได้เลย