Depreciation Calculator: เครื่องคำนวณค่าเสื่อมราคา ครบทั้ง Straight-Line, Declining Balance และ Sum-of-Years-Digits
สร้างตารางค่าเสื่อมราคาแบบ straight-line, declining-balance (200% หรือ 150%) และ sum-of-years-digits จากราคาทุน salvage value และอายุการใช้งาน พร้อมตาราง book value รายปีและส่งออกเป็น CSV
เครื่องมือออนไลน์ฟรี
เครื่องคำนวณค่าเสื่อมราคา
เครื่องคำนวณค่าเสื่อมราคาออนไลน์ฟรี สร้างตารางค่าเสื่อมราคาแบบวิธีเส้นตรง ยอดลดลง และผลรวมตัวเลขปี จากราคาทุน มูลค่าซาก และอายุการใช้งาน พร้อมตารางมูลค่าสุทธิรายปีและส่งออก CSV
Table of Contents
ซื้อเครื่องจักรราคา 30,000 ใช้งานห้าปี แล้วขายต่อได้ 5,000 ทุกคนเห็นตรงกันว่าธุรกิจ "ใช้มูลค่า" ไป 25,000 คำถามทางบัญชีคือมูลค่า 25,000 นั้นควรถูกตัดออกจากบัญชีเมื่อไหร่ ทยอยเท่า ๆ กันทุกปี? หนักไว้ช่วงต้นตอนสินทรัพย์ยังใหม่? สามคำตอบนี้คือสามวิธีคิดค่าเสื่อมราคาคลาสสิก และการเลือกวิธีส่งผลต่อค่าใช้จ่ายและมูลค่าสินทรัพย์ในบัญชีของคุณทุกปี
Depreciation Calculator บน Online Tools Forge คำนวณให้ครบทั้งสามวิธี แค่กรอก cost, salvage value และอายุการใช้งาน ก็จะได้ตารางรายปีครบตั้งแต่ค่าเสื่อมราคาแต่ละปี ค่าเสื่อมราคาสะสม ไปจนถึง book value ปลายปี เปลี่ยนวิธีคำนวณได้ในคลิกเดียว declining balance รองรับ factor ทั้ง 200% และ 150% พร้อมการสลับไป straight-line อัตโนมัติในช่วงปีท้ายตามหลักมาตรฐาน และส่งออกตารางเป็น CSV ได้ทันที ทำงานฝั่งเบราว์เซอร์ 100% ไม่มีข้อมูลออกจากเครื่องคุณ
ทำไมต้องใช้ Depreciation Calculator?
- เลิกเดาว่าสินทรัพย์หมดมูลค่าเมื่อไหร่ — เครื่องจักร 30,000 ไม่ใช่รายจ่ายก้อนเดียวจบ การทยอยตัดค่าเสื่อมตามอายุการใช้งานทำให้งบกำไรขาดทุนสะท้อนความจริง
- เทียบสามวิธีในไม่กี่วินาที — กรอกข้อมูลครั้งเดียว แล้วสลับดูทีละวิธี เห็นชัดว่าจังหวะการตัดค่าใช้จ่ายต่างกันอย่างไร
- รู้ book value ณ ทุกจุดเวลา — คอลัมน์ book value ปลายปีบอกว่าสินทรัพย์เหลือมูลค่าในบัญชีเท่าไหร่หลังจบปีใดก็ได้ ตัวเลขที่คนมักตกใจตอนขายต่อ
- จัดการการสลับวิธีของ declining balance ให้ถูกต้อง — เครื่องมือสลับไป straight-line ตามหลักมาตรฐาน ทำให้ตารางจบลงที่ salvage value พอดี ไม่หลุดต่ำกว่า
- ส่งออกไฟล์และรักษาความเป็นส่วนตัว — ปุ่มเดียวได้ CSV สำหรับสเปรดชีตทุกยี่ห้อ คำนวณฝั่งเบราว์เซอร์ 100% ไม่ต้องสมัครสมาชิก
ฟีเจอร์หลัก
| ฟีเจอร์ | ทำอะไรได้ |
|---|---|
| สามวิธีคำนวณ | Straight-line, declining-balance (factor 200% หรือ 150%) และ sum-of-years-digits |
| ข้อมูลนำเข้าพื้นฐาน | ราคาทุนสินทรัพย์, salvage value (ค่าเริ่มต้น 5,000) และอายุการใช้งานเป็นปี |
| ตารางรายปี | ค่าเสื่อมราคา ค่าเสื่อมราคาสะสม และ book value ปลายปี ครบทุกปี |
| การสลับวิธี declining balance | สลับไป straight-line อัตโนมัติในปีท้าย ๆ และไม่เสื่อมต่ำกว่า salvage |
| ส่งออก CSV | ดาวน์โหลดตารางทั้งหมดไปเปิดในสเปรดชีตใดก็ได้ |
- ค่าเสื่อมราคารวมเท่ากับ cost ลบ salvage เสมอ ทุกวิธีจึงจบที่ salvage value พอดี
- ตารางอัปเดตทันทีทุกครั้งที่แก้ข้อมูลนำเข้า
วิธีใช้งาน
- กรอกราคาทุนสินทรัพย์ — ในตัวอย่างของเราคือ 30,000
- กรอก salvage value — มูลค่าที่เหลือเมื่อสิ้นอายุการใช้งาน ค่าเริ่มต้น 5,000 ใช้ได้กับตัวอย่างนี้ หรือใส่ 0 ถ้าสินทรัพย์จะไร้ค่า
- ตั้งอายุการใช้งานเป็นปี — ห้าปีสำหรับเครื่องจักรของเรา
- เลือกวิธีคำนวณ — straight-line, declining-balance (factor 200% หรือ 150%) หรือ sum-of-years-digits
- ตรวจตารางและส่งออก — ไล่ดูค่าเสื่อมราคาและ book value รายปี แล้วบันทึกเป็น CSV
เทียบสามวิธีคำนวณทีละตัวเลข
เพื่อให้เห็นความต่างแบบชัด ๆ เราใช้สินทรัพย์เดียวกันกับทุกวิธี: cost 30,000, salvage value 5,000, อายุการใช้งาน 5 ปี ฐานค่าเสื่อมราคา (depreciable base) เท่ากับ 25,000 เหมือนกันทุกวิธี ต่างกันแค่จังหวะเวลาเท่านั้น
Straight-Line: แบ่งเท่า ๆ กันทุกปี
ค่าเสื่อมราคาต่อปี = (cost − salvage) / อายุการใช้งาน = 25,000 / 5 = 5,000 ต่อปี
| ปีที่ | ค่าเสื่อมราคา | Book value ปลายปี |
|---|---|---|
| 1 | 5,000 | 25,000 |
| 2 | 5,000 | 20,000 |
ทุกปีเท่ากันหมดจน book value เหลือ 5,000 ในปีที่ 5 เป็นวิธีมาตรฐานของธุรกิจขนาดเล็ก เพราะอธิบายง่ายและเหมาะกับสินทรัพย์ที่เสื่อมค่าสม่ำเสมอ เช่น เฟอร์นิเจอร์
Declining Balance: หนักช่วงต้น พร้อมการสลับวิธีตามมาตรฐาน
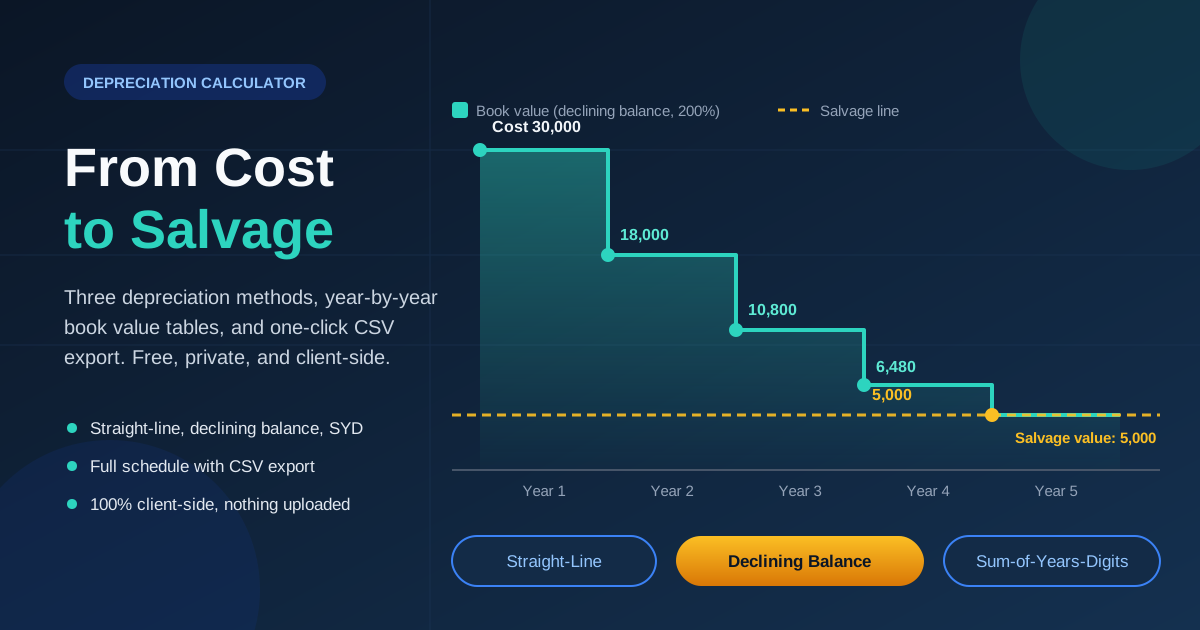
Declining balance คิดจากอัตราคงที่คูณกับ book value คงเหลือ ของแต่ละปี ค่าเสื่อมจึงลดลงทุกปี แบบ double-declining ใช้อัตราสองเท่าของ straight-line: 2 / 5 = 40% ต่อปี (แบบ 150% ใช้ 1.5 เท่าแทน)
| ปีที่ | ค่าเสื่อมราคา | Book value ปลายปี |
|---|---|---|
| 1 | 30,000 × 40% = 12,000 | 18,000 |
| 2 | 18,000 × 40% = 7,200 | 10,800 |
ปีที่ 2 ตัดน้อยกว่าปีที่ 1 ทั้งที่อัตราไม่เปลี่ยน เพราะอัตราคูณกับฐานที่หดลงเรื่อย ๆ ปีที่ 3 ตัด 4,320 เหลือ 6,480 และถ้าใช้ 40% ต่อไปเรื่อย ๆ book value จะทะลุต่ำกว่าเพดาน salvage 5,000 ในที่สุด เครื่องมือจึงใช้หลักมาตรฐาน: ทุกปีจะเทียบค่าเสื่อมแบบ declining balance กับแบบ straight-line ที่คิดจากมูลค่าคงเหลือ (book value ลบ salvage หารด้วยจำนวนปีที่เหลือ) ถ้าตัวไหนใหญ่กว่าจะสลับไปใช้ตัวนั้น พร้อมจำกัดไม่ให้ book value ต่ำกว่า 5,000 เหตุผลที่การสลับนี้เป็นมาตรฐานคือค่าเสื่อมแบบ declining balance ล้วน ๆ ไม่มีวันถึงศูนย์ การสลับจึงช่วยรักษาลักษณะหนักช่วงต้นไว้ ในขณะที่การันตีว่าสินทรัพย์จบที่ salvage value พอดี ซึ่งเป็นธรรมเนียมเดียวกับที่สเปรดชีตและตำราบัญชีใช้
Sum-of-Years-Digits: ทางกลางที่ลงตัว
Sum-of-years-digits (SYD) ก็หนักช่วงต้นเช่นกัน แต่ลดลงแบบสัดส่วน อายุ 5 ปี ผลรวมเลขปีคือ 5 + 4 + 3 + 2 + 1 = 15 ปีที่ 1 ได้ 5/15 ของฐานค่าเสื่อม ปีที่ 2 ได้ 4/15 ไล่ลงไป
| ปีที่ | ค่าเสื่อมราคา | Book value ปลายปี |
|---|---|---|
| 1 | 25,000 × 5/15 = 8,333 | 21,667 |
| 2 | 25,000 × 4/15 = 6,667 | 15,000 |
SYD เร่งน้อยกว่า double-declining (ปีแรก 8,333 เทียบกับ 12,000) แต่มากกว่า straight-line และใช้ฐาน 25,000 ครบพอดีโดยไม่ต้องสลับวิธีกลางทาง
เทียบกันแบบเห็นภาพ
ค่าเสื่อมปีแรกคือ 12,000 (double-declining), 8,333 (SYD) หรือ 5,000 (straight-line) — ต่างกันถึง 2.4 เท่าจากการเลือกวิธีเพียงอย่างเดียว ทั้งสามวิธีจบที่ book value 5,000 ในปีที่ 5 เหมือนกัน ต่างกันแค่รูปแบบค่าใช้จ่ายช่วงกลางเท่านั้น
ใช้จริงในสถานการณ์ไหนได้บ้าง
ทำบัญชีธุรกิจขนาดเล็ก
สินทรัพย์ทุกรายการที่เกินเกณฑ์ที่ธุรกิจกำหนดควรมีตารางค่าเสื่อมประจำตัว สร้างตารางด้วยวิธีที่ระบบบัญชีใช้ ส่งออก CSV และเก็บไว้กับเอกสารการซื้อ — แล้วคำถามอย่าง "รถเวน book value เหลือเท่าไหร่" ก็ตอบได้ในไม่กี่วินาทีตอนปิดงบหรือตรวจบัญชี
วางแผนซื้อเครื่องจักรอุปกรณ์
เทียบเครื่อง 30,000 กับรุ่น 38,000 ที่อายุการใช้งานยาวกว่าสองปี? ค่าเสื่อมราคาคือส่วนหนึ่งของต้นทุนจริง สร้างตารางทั้งสองรายการแล้วเทียบค่าใช้จ่ายรายปี วิธีแบบหนักช่วงต้นจะทำให้เครื่องแพงกว่าดูแพงขึ้นช่วงแรก
คุยกับผู้สอบบัญชีเรื่องประมาณการภาษี
ค่าเสื่อมราคาตามบัญชีกับตามภาษีเป็นคนละระบบกัน โดยกฎหมายภาษีมักกำหนดวิธีและอายุการใช้งานของตัวเอง นำตารางจากเครื่องมือนี้ไปเป็นหลักในการคุย จะตามได้ว่าอะไรถูกปรับและเพราะอะไร สุดท้ายให้ผู้สอบบัญชีเป็นคนชี้ขาดเรื่องภาษี
จังหวะการขายต่อ
Book value ปลายปีคือเส้นฐานที่ซื่อสัตย์สำหรับการตัดสินใจขาย ถ้าเครื่องของคุณเหลือ 6,480 ในบัญชี แต่ของมือสองรุ่นเดียวกันขายได้ 9,000 แปลว่ามันมีมูลค่ากับผู้ซื้อมากกว่าที่ปรากฏในบัญชี และถ้ากลับกันก็เป็นสัญญาณว่าถึงเวลาพิจารณาจำหน่าย
แนวปฏิบัติที่ควรทำ
- แยกค่าเสื่อมราคาตามบัญชีออกจากตามภาษี — การแจ้งภาษีมักต้องใช้วิธีและอายุการใช้งานตามที่กฎหมายของแต่ละประเทศกำหนด เครื่องมือนี้เหมาะกับบัญชีบริหารและการวางแผน
- ตั้ง salvage value ให้สมจริง — ตั้งสูงเกินจะทำให้ค่าเสื่อมรายปีต่ำเกินจริง แล้วเจอขาดทุนในบัญชีตอนจำหน่าย ควรเช็กราคาของมือสองก่อน
- เลือกวิธีให้เข้ากับสินทรัพย์ — straight-line สำหรับของที่เสื่อมสม่ำเสมอ, declining balance สำหรับของที่เสื่อมเร็วช่วงต้น, SYD สำหรับใครที่อยากเร่งแบบไม่หนักเกินไปปีแรก
- ส่งออก CSV เก็บไว้กับไฟล์สินทรัพย์ — ตารางจะมีประโยชน์ก็ต่อเมื่อหาเจอ แม้เปลี่ยนคนดูแลไปแล้ว เก็บไว้ข้างใบแจ้งหนี้ซื้อ
- คำนวณใหม่เมื่อข้อมูลเปลี่ยน — ถ้า salvage value หรืออายุการใช้งานปรับ ให้นำมูลค่าคงเหลือไปกะจายตามแนวทางใหม่
เริ่มคำนวณสินทรัพย์ถัดไปของคุณ
เปิด Depreciation Calculator กรอก cost, salvage value และอายุการใช้งาน แล้วสลับดูทั้งสามวิธีว่าแต่ละแบบจัดค่าใช้จ่ายให้ต่างกันอย่างไร จากนั้นส่งออก CSV เก็บไว้ใช้ได้เลย ฟรี เป็นส่วนตัว และทำงานในเบราว์เซอร์ทั้งหมด
เครื่องมืออื่น ๆ ที่น่าสนใจ:
- Loan Calculator — คำนวณค่างวดและดอกเบี้ยรวม ถ้ากำลังจะกู้ซื้ออุปกรณ์
- Compound Interest Calculator — เงินที่ใช้ซื้อสินทรัพย์จะงอกเงินได้แค่ไหนถ้าเอาไปลงทุนแทน
- Mortgage Calculator — วางแผนฝั่งอสังหาริมทรัพย์ในงบดุลของคุณด้วยตารางผ่อนชำระฉบับเต็ม
ขอให้คำนวณอย่างสนุก!
คำถามที่พบบ่อย
ถ: ทำไม declining balance ถึงต้องสลับไป straight-line ในช่วงปีท้าย? ตอบ: ค่าเสื่อมแบบ declining balance ล้วน ๆ ไม่มีวันลดลงถึงศูนย์ ตารางจึงจะพลาด salvage value เครื่องมือจึงใช้หลักมาตรฐาน คือสลับไป straight-line ที่คิดจากมูลค่าคงเหลือเมื่อตัวเลขนั้นมากกว่า พร้อมจำกัดให้ book value จบที่ salvage value พอดี
ถ: ควรเลือก factor 150% หรือ 200%? ตอบ: แบบ 150% เร่งค่าเสื่อมนุ่มกว่า คือ 1.5 เท่าของอัตรา straight-line แทนที่จะเป็นสองเท่า เป็นทางเลือกกลางที่นิยมเมื่อ 200% รู้สึกแรงเกินไป
ถ: ไม่รู้ salvage value ควรใส่เท่าไหร่? ตอบ: เช็กราคาของมือสองของสินทรัพย์ประเภทเดียวกันเพื่อประมาณมูลค่าขายต่อ หรือใส่ 0 ถ้าสินทรัพย์จะใช้จนไร้ค่า ตัวเลขนี้กระทบค่าเสื่อมรายปีของทุกวิธีโดยตรง
ถ: ข้อมูลการเงินของฉันถูกส่งขึ้นเซิร์ฟเวอร์ไหม? ตอบ: ไม่ เครื่องมือทำงานในเบราว์เซอร์ของคุณทั้งหมด ไม่มีการอัปโหลดหรือจัดเก็บข้อมูลที่คุณพิมพ์