Monthly Budget Calculator: สร้างงบแบบ 50/30/20 ที่ทำได้จริงในเบราว์เซอร์
สร้างงบประจำเดือนแบบ 50/30/20 ในเบราว์เซอร์ด้วย Monthly Budget Calculator ฟรี — แจกแจงรายจ่ายเป็น category เตือนเมื่อใช้เกินงบ และสรุป savings rate จาก income ของคุณ
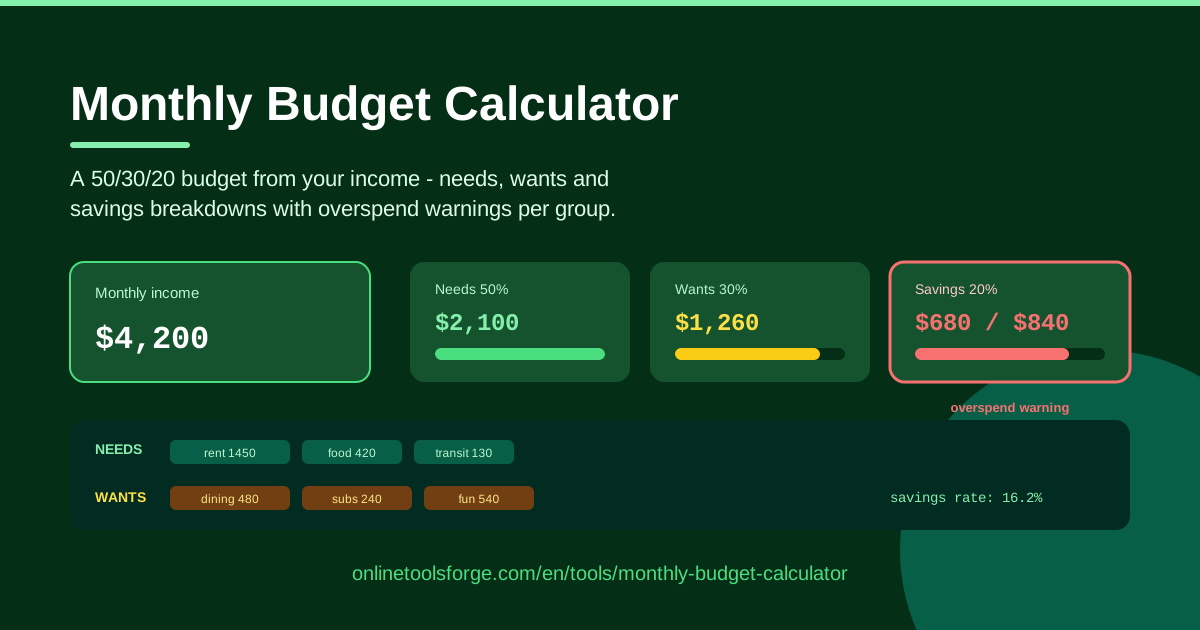
Table of Contents
ถ้าคุณเคยถึงสิ้นเดือนแล้วนั่งงงว่าเงินหายไปไหนหมด คุณไม่ได้เป็นคนเดียว Monthly Budget Calculator คือเครื่องมือฟรีที่ทำงานในเบราว์เซอร์โดยตรง แค่กรอก monthly income ตัวเลขเดียว ก็จะได้แผนใช้จ่ายฉบับสมบูรณ์ตามหลัก 50/30/20 ที่ได้รับการพิสูจน์แล้วทั่วโลก ทำให้ทุกบาทมีหน้าที่ของตัวเองตั้งแต่วันแรกของเดือน
เครื่องมือนี้แบ่งเงินให้อัตโนมัติ คือ 50% สำหรับ needs (ค่าใช้จ่ายจำเป็น) 30% สำหรับ wants (ค่าใช้จ่ายเพื่อความสุข) และ 20% สำหรับ savings (เงินออม) ภายในแต่ละกลุ่มคุณสามารถแจกแจงรายจ่ายเป็น category ย่อยได้ละเอียด หากกลุ่มไหนใช้เกินสัดส่วนที่ตั้งไว้ ระบบจะขึ้น overspend warning ทันที และยังสรุป savings rate ให้เห็นชัดเจนว่าคุณเก็บเงินได้จริงกี่เปอร์เซ็นต์ของ income
ทุกอย่างประมวลผลในเบราว์เซอร์ของคุณเอง ไม่ต้องสมัครสมาชิก ข้อมูลไม่ถูกส่งออกจากเครื่อง เปิดหน้าเว็บ กรอกตัวเลข แล้วคุณก็มีงบที่ใช้งานได้จริงภายในไม่กี่นาที
ทำไมต้องใช้ Monthly Budget Calculator?
คำแนะนำเรื่องการจัดงบมีให้เห็นทั่วไป แต่เครื่องมือที่ทำให้ก้าวแรกง่ายที่สุดมีน้อยมาก จุดเด่นของตัวนี้คือ:
- เป็นกรอบที่ชัดเจน ไม่ใช่แค่ตัวเลข — สัดส่วน 50/30/20 กำหนดปลายทางให้ทุกบาท ทั้ง needs, wants และ savings ช่วยให้คุณจัดสรรอย่างมีเป้าหมายแทนการเดา
- เตือนก่อนเงินหาย — เมื่อ category ในกลุ่มใดรวมกันแล้วเกินสัดส่วน ระบบแจ้งเตือนทันทีขณะที่คุณยังปรับแผนได้ทัน
- เห็น savings rate ชัด ๆ — ทุกคนรู้เงินเดือนตัวเอง แต่น้อยคนรู้ savings rate ของตัวเอง ตัวเลขสรุปเดียวทำให้เป้าหมายการออมจับต้องได้
- เห็นรายละเอียดระดับ category — ค่าบ้าน ค่าข้าว ค่าเดินทาง ไม่ได้แทนกันได้ การแจกแจงบอกได้ว่าตัวไหนคือจุดคับคั่งจริง ๆ
- ไม่ต้องติดตั้ง ไม่ต้องสมัคร — ใช้งานในเบราว์เซอร์ได้ทั้งมือถือและคอมพิวเตอร์ ข้อมูลไม่ออกจากเครื่องของคุณ
- เร็วพอจะทำใหม่ทุกเดือน — จัดงบเสร็จในไม่กี่นาที การกลับมาอัปเดตด้วยตัวเลขใหม่ทุกเดือนจึงเป็นเรื่องจริงได้ ไม่ใช่แค่ความฝัน
ฟีเจอร์หลัก
| ฟีเจอร์ | ทำอะไรได้ |
|---|---|
| ช่องกรอก monthly income | กรอกเงินเดือนสุทธิครั้งเดียว สัดส่วนทุกกลุ่มอัปเดตให้อัตโนมัติ |
| การแบ่ง 50/30/20 | แบ่ง income เป็น needs 50%, wants 30% และ savings 20% ทันทีที่กรอก |
| การแจกแจงเป็น category | เพิ่ม category รายจ่ายในแต่ละกลุ่มเพื่อเห็นว่าเงินไหลไปทางไหน |
| overspend warning | เตือนเมื่อรวม category ของกลุ่มใดเกินสัดส่วนที่ตั้งไว้ ให้เห็นปัญหาเร็ว |
| สรุป savings rate | แสดงเงินออมเป็นเปอร์เซ็นต์ของ income เป็นตัวเลขเดียวที่ค่อย ๆ ปรับให้ดีขึ้น |
| ทำงานในเบราว์เซอร์ | ไม่ต้องดาวน์โหลด ไม่ต้องสมัครบัญชี คำนวณทุกอย่างบนเครื่องของคุณเอง |
จุดที่ควรรู้อีกสองอย่าง: สัดส่วนจะถูกคำนวณใหม่ทุกครั้งที่คุณแก้ตัวเลข เปลี่ยน income หรือ category เมื่อไรแผนทั้งหมดก็อัปเดตทันที และการเตือนแสดงผลระดับกลุ่ม ไม่ใช่ระดับ category เพื่อให้โฟกัสว่า needs รวมกันยังอยู่ในกรอบ 50% หรือไม่ ไม่ต้องไล่กังวลรายการเล็ก ๆ ที่ขยับไปบาทสองบาท
วิธีใช้งาน Monthly Budget Calculator
- กรอก monthly income — ใช้เงินเดือนสุทธิหลังหักภาษี คือเงินที่เข้าบัญชีจริง เพราะทุกสัดส่วน 50/30/20 คำนวณจากตัวเลขนี้ตัวเดียว
- ใส่ category กลุ่ม needs — ค่าบ้าน ค่าไฟ ค่าน้ำ ค่าอาหาร ค่าเดินทาง ประกัน และค่าผ่อนขั้นต่ำ แล้วเทียบยอดรวมกับสัดส่วน 50%
- ใส่ category กลุ่ม wants — กินข้าวนอกบ้าน สตรีมมิ่ง งานอดิเรก ช้อปปิ้ง ท่องเที่ยว ภายใต้เพดาน 30% ซื่อสัตย์กับตัวเองหน่อย เพราะยิมที่สมัครแล้วไม่เคยไปก็คือ wants
- ตั้งค่า savings — ใส่ยอดที่วางแผนจะออมหรือลงทุนโดยตั้งเป้าที่สัดส่วน 20% รวมทั้งกองทุนฉุกเฉิน การลงทุนเพื่อเกษียณ และการผ่อนหนี้เกินขั้นต่ำ
- ลงมือแก้ตาม overspend warning — ถ้ากลุ่มไหนเกินสัดส่วน ให้ลด category ที่ใหญ่ที่สุดในกลุ่มนั้น หรือย้ายเงินระหว่างกลุ่มอย่างมีสติ จนกว่าคำเตือนจะหายหมดทุกกลุ่ม
แค่ 5 ขั้นตอน ไม่ต้องดาวน์โหลดเทมเพลต และไม่ต้องเขียนสูตรเองให้ยุ่งยาก
กฎ 50/30/20 ในทางปฏิบัติ
อะไรถึงนับเป็น needs จริง ๆ — needs คือรายจ่ายที่งดไม่ได้จริง ๆ ค่าบ้าน ค่าน้ำค่าไฟ อาหารพื้นฐาน การเดินทางที่จำเป็น ประกัน และค่าผ่อนขั้นต่ำ เกณฑ์ง่าย ๆ คือถ้างดใช้แล้วกระทบที่อยู่อาศัย อาหาร สุขภาพ หรือเครดิตของคุณ นั่นคือ needs แพ็กเกจมือถือเป็น needs แต่แพ็กเกจอันลิมิเต็ดราคาแพงมักเป็น wants ข้าวสามมื้อเป็น needs แต่อาหารส่งถึงบ้านทุกมื้อเป็น wants การแบ่งเส้นนี้ให้ตรงไปตรงมาสำคัญมาก เพราะรายจ่ายที่จัดผิดหมวดทุกรายการจะบิดเบือนแผนทั้งหมดอย่างเงียบ ๆ
wants คือสิ่งที่ได้ใช้ ไม่ใช่ข้อห้าม — กฎนี้กันไว้ 30% ของ income ไว้ใช้เพื่อความสุขโดยเจตนา ไม่ใช่จุดอ่อนของสูตร แต่เป็นสิ่งที่ทำให้ budget อยู่รอดได้จริง เพราะแผนที่ไม่มีเงินสนุกเลยแม้แต่บาทเดียวมักพังภายในไม่กี่สัปดาห์ การแจกแจง category ในกลุ่ม wants บอกให้เห็นว่าความสุขแบบไหนกินงบมากที่สุด และอันไหนคุณยินดีสละเพื่อสิ่งที่มีค่ากว่า
ทำไม savings 20% คือขั้นต่ำ ไม่ใช่เพดาน — กฎนี้หมายถึง "อย่างน้อย" 20% ถ้าค่าครองชีพของคุณต่ำ การออม 30-40% อาจเป็นไปได้สบาย ๆ และ savings rate ที่สูงขึ้นและเริ่มเร็วขึ้น คือทางลัดที่เร็วที่สุดไปสู่ทุกเป้าหมายการเงิน ให้ถือ 20% เป็นเกณฑ์ขั้นต่ำ แล้วปล่อยให้เงินเดือนที่ขึ้นและหนี้ที่ผ่อนจนหมดช่วยดันตัวเลขนี้สูงขึ้น แทนที่จะปล่อยให้ lifestyle กลืนเงินส่วนนั้นไป
คณิตศาสตร์ของ savings rate — savings rate ก็คือ savings ÷ income ถ้ารายได้ 35,000 บาทต่อเดือน และออม 7,000 บาท savings rate คือ 20% (7,000 ÷ 35,000 = 0.20) เพิ่มยอดออมเป็น 10,500 บาท ก็ขยับขึ้นเป็น 30% ทันที สูตรเดียว ตัวเลขเดียว แต่เป็นตัวชี้วัดที่ดีที่สุดว่าความมั่งคั่งสุทธิของคุณโตเร็วแค่ไหน เครื่องมือจึงแสดงตัวเลขนี้ไว้ให้เห็นเด่น ๆ
ปรับสัดส่วนเมื่อค่าครองชีพสูง — ในเมืองใหญ่ ค่าบ้านอย่างเดียวอาจกินไป 40% ของ income ทำให้เพดาน needs 50% แทบเป็นไปไม่ได้เลย กรณีแบบนั้นให้ขยับไปใช้ 60/20/20 หรือ 70/20/10 แบบชั่วคราว แต่ให้รักษาบรรทัด savings ไว้เป็นอันดับแรก ลด wants ลงก่อนเสมอ อย่าแตะ savings เพราะสัดส่วนเหล่านี้มีไว้สร้างความสมดุล ไม่ใช่เพื่อความบริสุทธิ์ทางคณิตศาสตร์
ตัวอย่างการใช้งานจริง
จัดงบกับเงินเดือนแรก
เงินเดือนจริงเดือนแรกของชีวิต 28,000 บาท เครื่องมือตั้งเป้าให้ทันที — needs 14,000 บาท, wants 8,400 บาท, savings 5,600 บาท พอใส่ category จริงเข้าไป พบว่าค่าบ้านบวกค่าเดินทางรวม 12,500 บาท เหลือพื้นที่สบาย ๆ สำหรับค่าอาหารและค่ามือถือ ส่วนงบ wants 8,400 บาททำให้ออกไปสังสรรค์กับเพื่อนได้โดยไม่ต้องรู้สึกผิด การเริ่มนิสัยออม 5,600 บาทต่อเดือนตั้งแต่เดือนแรกมีค่ามากกว่าการเริ่มช้าไปห้าปีแล้วออมเยอะกว่า และการได้เห็นบรรทัด savings rate ตั้งแต่วันแรกช่วยสร้างนิสัยจ่ายตัวเองก่อนใครได้เร็วที่สุด
รายได้ฟรีแลนซ์ที่ไม่แน่นอน
ฟรีแลนซ์จัดงบจากค่าเฉลี่ยที่แทบไม่เคยมาตรงตามจริงไม่ได้ ให้รันเครื่องมือด้วยเดือนที่รายได้ต่ำที่สุดที่เกิดขึ้นบ่อย เช่น 24,000 บาท แล้วใช้ตัวเลขนั้นกำหนด needs และ wants เดือนที่รายได้ดีกว่า เงินส่วนเกินจะไหลเข้ากลุ่ม savings แทนที่จะไปเพิ่มรายจ่ายประจำ หลายคนยังเพิ่ม category "ภาษี" ไว้ในกลุ่ม needs เพื่อให้บรรทัด savings 20% ซื่อสัตย์ต่อความเป็นจริง และเงินภาษีไม่กลายเป็นวิกฤตปลายปีอีกต่อไป
แก้ปัญหาการใช้เงินเกินงบ
ถ้า overspend warning ขึ้นทันทีตั้งแต่กรอกครั้งแรก นั่นคือการวินิจฉัยปัญหา ไม่ใช่ความล้มเหลวของคุณ ลองดูโปรไฟล์ที่พบบ่อย: รายได้ 30,000 บาท needs อยู่ที่ 58% เพราะค่างวดรถและอาหารส่งถึงบ้านแทบทุกมื้อ ส่วน wants อยู่ที่ 34% คำเตือนชี้ให้เห็นว่ากลุ่มไหนต้องได้รับการแก้ไข ไม่ใช่ทุกอย่างในชีวิตพร้อมกัน ลดภาระค่างวดรถแก้ปัญหาฝั่ง needs ส่วนการจำกัดอาหารส่งแก้ฝั่ง wants สองเดือนของการแก้ทีละเล็กน้อย รายได้เท่าเดิมก็ผ่านทุกคำเตือน พร้อม savings rate ที่ไต่ขึ้นสู่เป้า 20%
วางแผนซื้อของราคาสูง
การออม 60,000 บาทเพื่อซื้อรถมือสองไม่ใช่เรื่องลึกลับ แต่เป็นการปรับสัดส่วนแบบชั่วคราวเท่านั้น คง needs ไว้ที่ 50% บีบ wants จาก 30% เหลือ 15% กลุ่ม savings จะกระโดดจาก 20% เป็น 35% — เท่ากับ 10,500 บาทต่อเดือนจากรายได้ 30,000 บาท ทำให้ถึงเป้าหมายในราวหกเดือนแทนที่จะต้องรอสิบเดือน พอซื้อเสร็จก็กลับมาใช้สัดส่วนปกติ และรักษาเงินส่วนที่ว่างขึ้นมาไว้อย่างซื่อสัตย์ต่อแผน
แนวปฏิบัติที่ดีที่สุด
- ทบทวนงบทุกเดือน — ราคาสินค้าขยับและชีวิตเปลี่ยนไป เวลาสิบนาทีกับตัวเลขล่าสุดทำให้แผนยังตรงกับความจริง
- ตั้งค่า savings อัตโนมัติก่อน — ตั้งโอนเข้าเงินออมทันทีวันเงินเดือนออก ก่อนเริ่มใช้จ่าย งบที่ให้ savings มาทีหลังแทบไม่เคยออมได้จริง
- จัดงบจากตัวเลขจริงของเดือนก่อน — การประมาณมักทำให้ตัวเองสบายใจเกินจริง ดึงยอดจาก statement ธนาคารแล้วให้คำเตือนเผชิญหน้ากับมัน
- มองคำเตือนเป็นสัญญาณ ไม่ใช่ความล้มเหลว — overspend flag คือข้อมูลบอกว่าควรปรับตรงไหน ลด category เพิ่มรายได้ หรือปรับสัดส่วนอย่างมีสติ
- ใช้ category ให้น้อยแต่มีความหมาย — 5-8 category ต่อกลุ่มเพียงพอต่อการลงมือแก้แล้ว งบสามสิบบรรทัดมักพังเพราะน้ำหนักตัวเอง
- รันใหม่ทุกครั้งที่ income เปลี่ยน — เงินเดือนขึ้นหรือลูกค้าใหม่เข้ามา สัดส่วนทุกกลุ่มเปลี่ยนตาม เครื่องมืออัปเดตให้เสร็จในไม่กี่วินาที
พร้อมเห็นแล้วหรือยังว่าเงินของคุณควรไปไหนเดือนนี้? เปิด Monthly Budget Calculator กรอก income ของคุณ แล้วให้กรอบ 50/30/20 ช่วยแบกงานหนักไว้เอง
เครื่องมืออื่น ๆ ที่คุณอาจสนใจ:
เมื่อบรรทัด savings เริ่มโตขึ้น เครื่องมือฟรีเหล่านี้จะช่วยนำเงินส่วนนั้นไปต่อให้ไกลกว่าเดิม:
- Savings Goal Calculator — เปลี่ยนยอดเป้าหมายให้เป็นแผนออมรายเดือนที่ทำได้จริง
- Loan Calculator — เข้าใจต้นทุนการผ่อนชำระก่อนตัดสินใจกู้
- Compound Interest Calculator — เห็นว่า savings rate ของคุณจะเติบโตเป็นอะไรในระยะหลายปี ไม่ใช่แค่หลายเดือน
ขอให้จัดงบสนุกนะครับ และขอให้ savings rate ของคุณเพิ่มขึ้นทุกเดือน
คำถามที่พบบ่อย
ถ: กฎ 50/30/20 เหมาะกับทุกคนหรือไม่? ตอบ: มันคือจุดเริ่มต้น ไม่ใช่กฎเหล็ก คนที่ค่าครองชีพต่ำมักออมได้เกิน 20% ขณะที่คนเมืองใหญ่ที่ค่าบ้านแพงอาจต้องใช้แบบ 60/20/20 ชั่วคราว ให้ใช้คำเตือนของเครื่องมือช่วยหาสัดส่วนที่เข้ากับรายจ่ายจริง โดยรักษาส่วนของ savings ไว้เป็นอันดับแรกเสมอ
ถ: ควรกรอก income แบบไหน? ตอบ: ใช้เงินเดือนสุทธิหลังหักภาษี กฎ 50/30/20 ทำงานดีที่สุดกับเงินที่คุณควบคุมได้จริง จึงควรใช้เงินที่เข้าบัญชี ไม่ใช่เงินเดือนขั้นต่ำหรือ gross salary ก่อนหัก
ถ: ข้อมูลของฉันถูกส่งไปไหนเวลาใช้เครื่องมือ? ตอบ: ไม่ไปที่ไหนเลย เครื่องมือทำงานทั้งหมดในเบราว์เซอร์ของคุณ คำนวณบนเครื่องของคุณเอง และไม่ส่งตัวเลข income หรือรายจ่ายของคุณขึ้นเซิร์ฟเวอร์ใด ๆ
ถ: savings rate คำนวณอย่างไร? ตอบ: savings rate เท่ากับ savings หารด้วย income ต่อเดือน แล้วแสดงเป็นเปอร์เซ็นต์ เช่น ออม 6,000 บาทจากรายได้ 30,000 บาท คือ savings rate ที่ 20% ตรงกับเกณฑ์ 50/30/20 พอดี