Mortgage Statement Analyzer: เจาะลึกว่าเงินค่างวดของคุณไปอยู่ตรงไหน
ใช้ Mortgage Statement Analyzer แยกส่วน principal และ interest ในแต่ละงวด ดู payoff timeline และทดลองความประหยัดจากการชำระเพิ่มได้ทันที
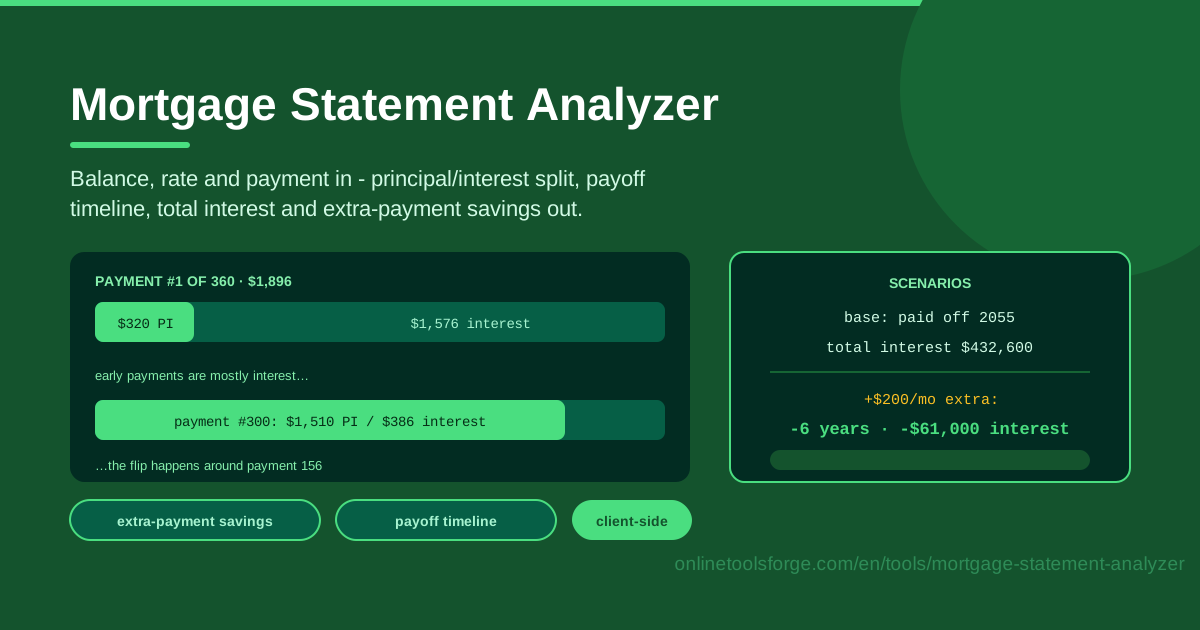
Table of Contents
ทุกเดือนเงินก้อนใหญ่หายเข้าไปในค่างวดบ้าน (mortgage) แต่ใบ statement ที่ได้รับกลับบอกน้อยมากว่าเงินนั้นไปอยู่ตรงไหนจริง ๆ เจ้าของบ้านส่วนใหญ่จำยอดคงเหลือและยอดผ่อนต่อเดือนได้แม่นยำ แต่กลับไม่รู้ว่าในแต่ละงวดมีกี่บาทที่ลดหนี้เงินต้น (principal) จริง และมีกี่บาทที่จ่ายเป็นดอกเบี้ย (interest) เครื่องมือ Mortgage Statement Analyzer ช่วยปิดช่องว่างนี้ได้ในไม่กี่วินาที เพียงกรอกตัวเลขสามตัว คือ ยอดคงเหลือปัจจุบัน อัตราดอกเบี้ย และยอดผ่อนต่องวด ระบบจะเผยเรื่องราวทั้งหมดของ principal กับ interest ที่ซ่อนอยู่ในสินเชื่อของคุณ
เครื่องมือนี้คำนวณสัดส่วน principal และ interest ในแต่ละงวด แสดงให้เห็นว่าสัดส่วนนั้นค่อย ๆ เปลี่ยนไปอย่างไรตลอดหลายปี วาด payoff timeline ให้เห็นจุด crossover ที่ principal เริ่มมากกว่า interest รวมดอกเบี้ยที่ยังต้องจ่ายทั้งหมดในอนาคต และจำลองฉากทัศน์การชำระเพิ่มที่รายงานผลเป็นจำนวนเดือนและจำนวนเงินที่ประหยัดได้ ทุกอย่างที่ตาราง amortization ซ่อนไว้ในตัวหนังสือยิบย่อย ถูกยกมาไว้บนหน้าจอเดียวอย่างชัดเจน
และเพราะการคำนวณทั้งหมดทำงานแบบ client-side ในเบราว์เซอร์ของคุณ จึงไม่ต้องสมัครสมาชิก ไม่ต้องเชื่อมต่อบัญชี และไม่มีข้อมูลใด ๆ ออกจากเครื่องของคุณ เป็นคำตอบที่รวดเร็วและเป็นส่วนตัวสำหรับหนี้ก้อนใหญ่ที่สุดในชีวิตของคนส่วนใหญ่
ทำไมต้องใช้ Mortgage Statement Analyzer?
- เห็นสัดส่วน principal กับ interest ที่แท้จริง ใบ statement แสดงแค่ยอดรวม แต่เครื่องมือนี้แยกแต่ละงวดออกเป็นสองส่วน และแสดงให้เห็นว่าสัดส่วนเปลี่ยนไปอย่างไรทีละเดือน
- รู้จุด crossover ของตัวเอง ค้นหางวดที่ principal มากกว่า interest เป็นครั้งแรก ซึ่งเป็นหมุดหมายที่สร้างแรงบันดาลใจที่สุดของสินเชื่อบ้าน และมีเจ้าของบ้านเพียงไม่กี่คนที่รู้ตัวเลขนี้ของตัวเอง
- เห็นดอกเบี้ยคงเหลือทั้งหมด เมื่อดอกเบี้ยทุกงวดในอนาคตถูกรวมเป็นตัวเลขเดียว ต้นทุนจริงของสินเชื่อจะปฏิเสธไม่ได้อีกต่อไป
- ทดลองการชำระเพิ่มได้ทันที เพิ่มเดือนละ $100, $200 หรือ $500 แล้วดูว่าวันปิดหนี้เลื่อนเร็วขึ้นแค่ไหน ทั้งในแง่จำนวนเดือนและจำนวนเงินที่ประหยัดได้
- วิเคราะห์จากสถานะปัจจุบัน การคำนวณเริ่มจากยอดคงเหลือปัจจุบัน ไม่ใช่วงเงินตั้งต้น ผลลัพธ์จึงสะท้อนความจริงของวันนี้ ไม่ใช่ภาพเก่าเมื่อหลายปีก่อน
- ข้อมูลของคุณเป็นส่วนตัว การคำนวณทั้งหมดรันแบบ client-side รายละเอียดสินเชื่อที่ละเอียดอ่อนจึงไม่เคยออกจากอุปกรณ์ของคุณ
ฟีเจอร์หลัก
| ฟีเจอร์ | ทำอะไรได้ |
|---|---|
| ช่องกรอกยอดคงเหลือ อัตราดอกเบี้ย และยอดผ่อน | กรอกตัวเลขสามตัวจากใบ statement โดยตรง ไม่ต้องแนบเอกสารหรือเข้าถึงบัญชี |
| สัดส่วนรายงวด | แสดงส่วนของ principal และ interest ในแต่ละงวด และว่าสัดส่วนเปลี่ยนไปอย่างไรเมื่อเวลาผ่านไป |
| Payoff timeline | จับคู่งวดที่เหลือกับวันที่ปิดหนี้ที่ชัดเจน |
| จุด crossover | ระบุงวดที่ principal เริ่มมากกว่า interest เป็นครั้งแรก |
| ดอกเบี้ยคงเหลือทั้งหมด | รวมดอกเบี้ยทุกงวดในอนาคตจนถึงวันที่ยอดหนี้เป็นศูนย์ |
| ฉากทัศน์การชำระเพิ่ม | ทดสอบยอดชำระเพิ่มรายเดือนและรายงานผลเป็นจำนวนเดือนและเงินที่ประหยัดได้ |
- เครื่องมือวิเคราะห์เฉพาะส่วนของ principal และ interest ซึ่งเป็นส่วนเดียวที่ลดยอดหนี้จริงและสร้างต้นทุน
- ผลลัพธ์อัปเดตทันทีขณะพิมพ์ คุณจึงเทียบฉากทัศน์ what-if ได้สิบกว่าแบบภายในหนึ่งนาที
- ทุกอย่างคำนวณในเบราว์เซอร์และไม่มีการจัดเก็บข้อมูล ใช้งานได้ทุกที่ บนอินเทอร์เน็ตความเร็วเท่าไรก็ได้
วิธีใช้งาน Mortgage Statement Analyzer
- กรอกยอดคงเหลือและอัตราดอกเบี้ยปัจจุบัน คัดลอกตัวเลขทั้งสองจากใบ statement ฉบับล่าสุด ใช้ยอดหนี้เงินต้นคงเหลือ ไม่ใช่วงเงินตั้งต้น และใช้อัตราดอกเบี้ยตามสัญญา ไม่ใช่ APR
- กรอกยอดผ่อนต่องวดปัจจุบัน ใช้เฉพาะส่วนของ principal และ interest ถ้ายอดผ่อนของคุณรวมค่า escrow เช่น ภาษีที่ดินและประกัน ให้แยกออกไปก่อน ดูหมายเหตุเรื่อง escrow ด้านล่าง
- อ่านสัดส่วน เครื่องมือแสดงว่าแต่ละงวดแบ่งเป็น principal กับ interest เท่าไร ทั้งงวดนี้และทุกจุดตลอดไทม์ไลน์ คุณจะเห็นสัดส่วนดีขึ้นเรื่อย ๆ ทีละเดือน
- ดูจุด crossover หางวดที่ principal มากกว่า interest เป็นครั้งแรก สินเชื่อที่เพิ่งเริ่มมักมีวันดังกล่าวไกลกว่าที่คิด ซึ่งเป็นข้อมูลเชิงลึกที่คุ้มค่าที่สุด
- ทดลองการชำระเพิ่ม ลองใส่ยอดเพิ่มรายเดือนต่าง ๆ การ์ดฉากทัศน์จะรายงานว่าคุณจะปิดหนี้เร็วขึ้นกี่เดือน และไม่ต้องจ่ายดอกเบี้ยไปอีกกี่ดอลลาร์
ทำไมงวดแรก ๆ จึงจ่าย interest เป็นส่วนใหญ่
กลไกของ amortization เรียบง่ายแต่ผลลัพธ์โหดร้าย ทุกเดือนผู้ให้กู้จะคิดดอกเบี้ยเท่ากับอัตราดอกเบี้ยหารด้วยสิบสอง คูณด้วยยอดหนี้คงเหลือ ยกตัวอย่างยอดคงเหลือ $300,000 ที่ดอกเบี้ย 6 เปอร์เซ็นต์ ดอกเบี้ยงวดแรกก็ราว $1,500 ยอดผ่อนคงที่จะหักดอกเบี้ยก้อนนี้ออกก่อน ส่วนที่เหลือเท่านั้นที่ไปลดเงินต้น เมื่อยอดผ่อนคงที่แต่ดอกเบี้ยถูกคำนวณใหม่ทุกเดือนจากยอดหนี้ที่ลดลงช้า ๆ ส่วนที่เหลือจึงโตขึ้นทีละนิดทุกเดือน นั่นคือเหตุผลที่สัดส่วนเปลี่ยนช้ามากในช่วงต้นสินเชื่อ
จุด crossover คืองวดที่ส่วนของ principal มากกว่า interest เป็นครั้งแรก ช่วงต้นของสินเชื่อ 30 ปี ดอกเบี้ยจะครองเกม ในตัวอย่างข้างต้นดอกเบี้ยกินสัดส่วนเกิน 70 เปอร์เซ็นต์ของยอดผ่อนช่วงต้นได้สบาย ยอดหนี้ต้องลดลงอีกมากก่อนที่ดอกเบี้ยจะเล็กกว่าส่วนของ principal ดังนั้น crossover ของสินเชื่อ 30 ปีที่เพิ่งเริ่มมักมาถึงหลังกึ่งกลางตารางผ่อนพอสมควร และเมื่อปีผ่านไป แต่ละงวดจะไปลดเงินต้นมากขึ้นเรื่อย ๆ ทำให้สัดส่วนดีขึ้นเร็วขึ้นทุกที เครื่องมือจะคำนวณจุดเปลี่ยนนี้จากตัวเลขจริงของคุณ ไม่ต้องเดาเอง
นี่ยังเป็นเหตุผลที่การชำระเพิ่มช่วงต้นได้ผลดีเกินส่วน เงินต้นหนึ่งดอลลาร์ที่จ่ายวันนี้จะหยุดสร้างดอกเบี้ยตลอดทุกงวดที่เหลือ แต่เงินต้นที่จ่ายในปีที่ 25 ช่วยประหยัดดอกเบี้ยได้แค่ไม่กี่ปีเท่านั้น เพิ่มเดือนละ $200 ในปีที่สอง เงินก้อนนี้จะเลี่ยงดอกเบี้ยได้เกือบสามทศวรรษ แต่ $200 จำนวนเดียวกันในปีที่ 25 ให้ผลน้อยกว่ามาก ยิ่งจ่ายเพิ่มเร็ว ยิ่งตัดดอกเบี้ยในอนาคตได้มาก
ข้อควรระวังคือใบ statement หลายใบมักรวม escrow อย่างภาษีที่ดินและประกันบ้านไว้ในยอดผ่อนที่แจ้ง ซึ่งเงิน escrow ไม่เคยแตะยอดหนี้และไม่เคยช่วยประหยัดดอกเบี้ย จึงควรวิเคราะห์เฉพาะส่วนของ principal และ interest เท่านั้น ซึ่งเป็นสิ่งที่เครื่องมือขอให้กรอกตั้งแต่ต้น ทำให้การวิเคราะห์แม่นยำอยู่เสมอ
กรณีการใช้งานจริง
เลือกระหว่างชำระเพิ่มกับการลงทุน
สมมติว่าคุณมีเงินเหลือเดือนละ $300 ลองใส่ตัวเลขนี้ในฉากทัศน์การชำระเพิ่ม คุณจะได้ผลตอบแทนที่การันตีและยกเว้นภาษี เท่ากับอัตราดอกเบี้ยสินเชื่อของคุณ ถ้าดอกเบี้ย 6.5 เปอร์เซ็นต์ ทุกดอลลาร์ที่เพิ่มเข้าไปจะได้ 6.5 เปอร์เซ็นต์ตลอดอายุสินเชื่อแบบไร้ความเสี่ยง จากนั้นเทียบกับผลตอบแทนการลงทุนหลังหักภาษีที่คาดหวังอย่างตรงไปตรงมา พร้อมน้ำหนักความเสี่ยงที่ยอมรับได้ สำหรับเจ้าของบ้านในทศวรรษแรกของสินเชื่อ ตัวเลขฝั่งการปิดหนี้มักแข่งขันได้น่าประหลาดใจ
เช็กความคืบหน้าหลังผ่อนมาหลายปี
ผ่อนมาแปดปีแล้วแต่ยอดหนี้แทบไม่ลดเลย เครื่องมือจะอธิบายว่าทำไม คุณน่าจะยังอยู่ฝั่งที่ interest หนักกว่าของจุด crossover การเห็นว่าตอนนี้แต่ละงวดไปลดเงินต้นจริงเท่าไร จะเปลี่ยนความหงุดหงิดคลุเคลือให้กลายเป็นภาพที่ชัดเจน และมักเป็นภาพที่ดีขึ้นเรื่อย ๆ ด้วย
วัดความเร่งด่วนของการรีไฟแนนซ์
กรอกยอดคงเหลือ อัตราดอกเบี้ย และยอดผ่อนปัจจุบัน ดูตัวเลขดอกเบี้ยคงเหลือทั้งหมด แล้วเทียบกับสิ่งที่ข้อเสนอรีไฟแนนซ์จะให้ผล ถ้าดอกเบี้ยที่เหลือมากกว่าค่าธรรมเนียมปิดสัญญาบวกดอกเบี้ยของสินเชื่อใหม่อย่างชัดเจน ความเร่งด่วนก็เป็นจริง แต่ถ้าคุณผ่านจุด crossover มาแล้วและยอดคงเหลือไม่มาก จำนวนที่ประหยัดได้อาจไม่คุ้มกับความยุ่งยากทั้งหมด
ประเมินแผนชำระทุกสองสัปดาห์ (biweekly)
แผน biweekly ให้ผลเทียบเท่ากับการชำระเพิ่มปีละหนึ่งงวด ก่อนจ่ายค่าบริการให้ผู้ให้จัดแผน ลองจำลองยอดเทียบเท่าในการ์ดฉากทัศน์ก่อน คุณจะเห็นจำนวนเดือนและดอกเบี้ยที่ประหยัดได้ และมักทำแผนเดียวกันนี้ด้วยตัวเองได้ฟรีโดยไม่ต้องจ่ายให้ใคร
แนวปฏิบัติที่ดีที่สุด
- ตรวจสอบกับใบ statement จริง เทียบสัดส่วนงวดแรกที่เครื่องมือคำนวณกับตัวเลข principal และ interest ที่ผู้ให้กู้รายงาน ก่อนจะเชื่อไทม์ไลน์ที่เหลือทั้งหมด
- ระบุว่ายอดเพิ่มเป็น principal-only ถ้าไม่แจ้งล่วงหน้า ผู้ให้กู้อาจนำเงินส่วนเกินไปตัดค่างวดถัดไปหรือเข้า escrow ซึ่งแทบไม่ช่วยประหยัดอะไรเลย
- เทียบกับผลตอบแทนการลงทุนอย่างซื่อสัตย์ เงินที่ประหยัดจากการปิดหนี้การันตีได้และยกเว้นภาษี ส่วนผลตอบแทนตลาดไม่ใช่ทั้งสองอย่าง ให้ชั่งน้ำหนักหลังหักภาษีและคิดความเสี่ยงแล้วเท่ากัน
- คำนวณใหม่หลังดอกเบี้ยเปลี่ยน สินเชื่อดอกเบี้ยลอยตัวที่ปรับอัตราจะเปลี่ยนสัดส่วนและจุด crossover ภายในคืนเดียว ควรรันการวิเคราะห์ใหม่ทุกครั้งที่เกิดขึ้น
- ทบทวนปีละครั้ง การเช็กปีละครั้งพอให้ภาพ payoff เป็นปัจจุบัน และยังช่วยจับข้อผิดพลาดในการตัดยอดของผู้ให้กู้ได้อีกด้วย
สินเชื่อบ้านของคุณน่าจะเป็นสัญญาการเงินที่ใหญ่ที่สุดที่คุณเคยเซ็น จึงสมควรได้รับมากกว่าการแอบดูยอดที่ต้องจ่าย ใช้เวลาสามนาทีรันตัวเลขของคุณใน Mortgage Statement Analyzer ค้นหาจุด crossover และดูว่าการชำระเพิ่มเพียงเล็กน้อยช่วยประหยัดให้คุณได้จริงแค่ไหน
เครื่องมือที่เกี่ยวข้องที่คุณอาจสนใจ:
- Mortgage Calculator — ประมาณยอดผ่อนและยอดรวมสำหรับสินเชื่อใหม่หรือสินเชื่อที่กำลังพิจารณา
- Interest-Only Mortgage Calculator — จำลองสินเชื่อที่งวดช่วงต้นไม่มีส่วนของเงินต้นเลย
- Loan Comparison Calculator — เทียบข้อเสนอสินเชื่อหลายรายการแบบคู่ขนานก่อนตัดสินใจ
ขอให้การวางแผนการเงินบ้านของคุณราบรื่นทุกงวด!
คำถามที่พบบ่อย
ถ: Mortgage Statement Analyzer ใช้ฟรีหรือไม่? ตอบ: ฟรี เครื่องมือทำงานทั้งหมดในเบราว์เซอร์ ไม่ต้องสมัครสมาชิก ไม่ต้องเชื่อมบัญชี และไม่จำกัดจำนวนฉากทัศน์ที่ทดลองได้
ถ: ทำไมยอดผ่อนที่กรอกไม่ตรงกับยอดในใบ statement? ตอบ: ใบ statement ส่วนใหญ่จะบวกค่า escrow เช่น ภาษีที่ดินและประกัน เพิ่มจาก principal และ interest ให้กรอกเฉพาะส่วนของ principal กับ interest เพราะ escrow ไม่เคยลดยอดหนี้ของคุณ
ถ: ใช้กับสินเชื่อดอกเบี้ยลอยตัวได้ไหม? ตอบ: ได้ วิเคราะห์ ณ ช่วงเวลาใดก็ได้ด้วยอัตราดอกเบี้ยและยอดผ่อนที่มีผลอยู่ขณะนั้น แล้วรันใหม่หลังอัตราปรับทุกครั้ง เพื่อรีเฟรชไทม์ไลน์และจุด crossover ของคุณ