Position Size Calculator: กำหนดขนาดไม้ด้วยความเสี่ยง ไม่ใช่ความรู้สึก
คำนวณจำนวนหุ้นที่ปลอดภัยจากขนาดพอร์ต ร้อยละความเสี่ยง ราคาเข้า และ stop-loss พร้อม dollar risk, risk per share และมูลค่า position — ฟรีในเบราว์เซอร์
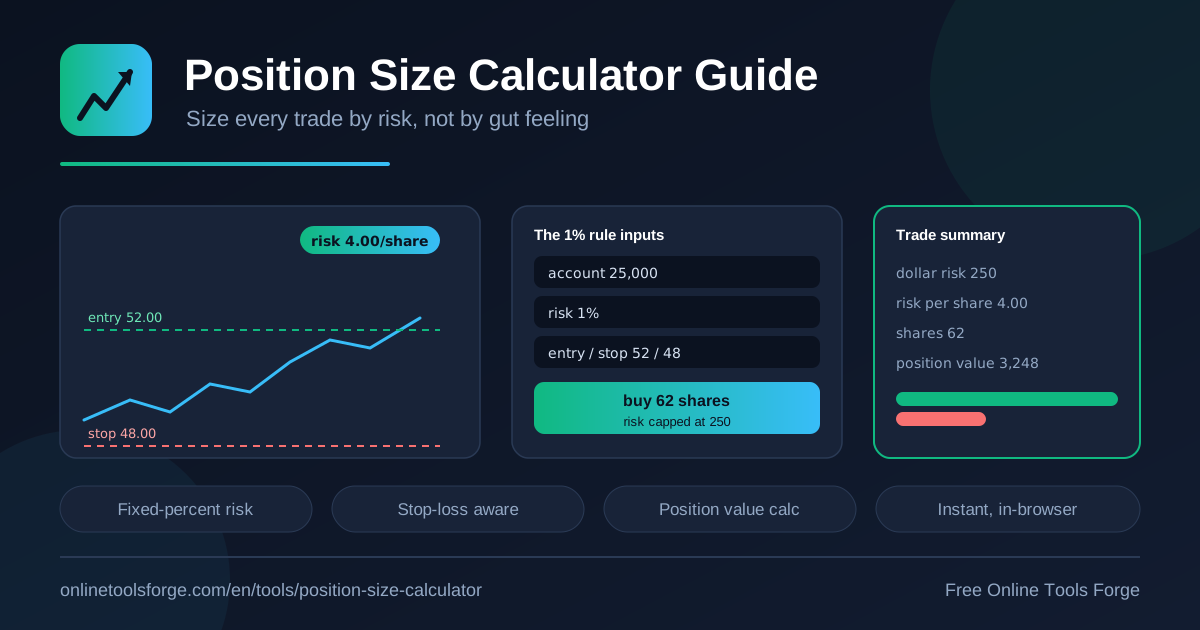
Table of Contents
คำถามที่นักเทรดมือใหม่ถามบ่อยที่สุดคือ "ควรซื้อกี่หุ้นดี?" และคำตอบที่พบบ่อยที่สุดก็คือ "เท่าที่เงินมี" ซึ่งเป็นวิธีที่พาพอร์ตไปสู่ภัยพิบัติได้เร็วกว่าที่คิด เพราะไม้ที่ใหญ่เกินไปเพียงไม้เดียวอาจกินกำไรของหลายเดือนหายในวันเดียว นักเทรดระบบจึงถามคำถามใหม่แทน นั่นคือ "ไม้นี้ฉันยอมเสี่ยงเงินเท่าไหร่?" แล้วค่อยคำนวณจำนวนหุ้นย้อนกลับจากคำตอบนั้น — กระบวนการนี้คือ position sizing หัวใจของการบริหารความเสี่ยงแบบมีวินัย
แนวคิดที่ใช้เป็นหลักคือกฎ 1 เปอร์เซ็นต์ เมื่อเสี่ยงเงินจำนวนคงที่ไม่กี่เปอร์เซ็นต์ของพอร์ตต่อไม้ แม้เจอขาดทุนติดกันหลายไม้ พอร์ตก็ยังอยู่รอดและมีเงินทุนเหลือให้กลับมาทำกำไรต่อ ส่วนวิธีเดิมที่เข้าไม้ใหญ่ด้วยความมั่นใจ มีแค่ไม้เดียวที่ผิดก็พอที่จะทำให้ต้องเริ่มนับหนึ่งใหม่ทั้งที
Position Size Calculator ถูกออกแบบมาเพื่องานนี้โดยเฉพาะ กรอกขนาดพอร์ต ร้อยละความเสี่ยง ราคาเข้า และ stop-loss เครื่องมือจะคำนวณ dollar risk, risk per share, จำนวนหุ้นที่ซื้อได้ และมูลค่า position รวมให้ทันที ใช้ฟรี ทำงานใน browser 100% ไม่ต้องสมัครสมาชิกและไม่ต้องติดตั้งอะไรเลย
ทำไมต้องใช้ Position Size Calculator?
- กันไม้เดียวจมพอร์ต — จำกัดความเสียในแต่ละไม้ให้อยู่ในระดับที่พอร์ตทนได้ ไม่ว่าแผนจะผิดพลาดแค่ไหน
- ทำให้ความเสี่ยงคงที่ทุกไม้ — ทุกไม้เสี่ยงเท่ากันตามร้อยละที่กำหนด ผลลัพธ์ระยะยาวจึงวัดได้และคาดเดาได้
- ลดการตัดสินใจด้วยอารมณ์ — ตัวเลขจากสูตรแทนที่ความรู้สึก "มั่นใจ" หรือ "อยากซิ้ง" ที่มักพาไปหาปัญหา
- รู้จำนวนหุ้นก่อนกดสั่งซื้อ — เข้าเทรดด้วยแผนที่คำนวณล่วงหน้า ไม่ต้องเดาสดหน้าจอ terminal
- เห็นผลของระยะ stop ทันที — แค่ขยับ stop-loss ก็รู้เลยว่าจำนวนหุ้นที่ซื้อได้เปลี่ยนเป็นเท่าไร
- ใช้งานง่ายไม่มีข้อแม้ — ฟรี ทำงานใน browser ไม่ต้องสมัคร เปิดใช้ได้ทันทีทั้งบนคอมและมือถือ
ฟีเจอร์หลัก
| ฟีเจอร์ | ทำอะไร |
|---|---|
| ช่องกรอก 4 ค่าหลัก | ขนาดพอร์ต ร้อยละความเสี่ยง ราคาเข้า และ stop-loss จากแผนเทรดของคุณ |
| คำนวณ dollar risk | พอร์ต × ร้อยละความเสี่ยง = เงินสูงสุดที่ยอมเสียในไม้นี้ |
| คำนวณ risk per share | ราคาเข้า − stop-loss = ความเสี่ยงต่อหุ้นหนึ่งตัว |
| จำนวนหุ้นที่ซื้อได้ | dollar risk ÷ risk per share เพื่อให้ขาดทุนสูงสุดตรงงบที่ตั้งไว้ |
| มูลค่า position รวม | จำนวนหุ้น × ราคาเข้า เพื่อเช็กว่าไม้นี้กินพอร์ตมากแค่ไหน |
| ป้องกันกรณี stop ห่างเป็นศูนย์ | จับอินพุตที่ไม่สมเหตุสมผล กันการหารด้วยศูนย์และผลลัพธ์ประหลาด |
จุดเด่นที่ควรรู้เพิ่มเติม:
- ผลลัพธ์ออกทันทีระหว่างพิมพ์ ลองเปลี่ยนระยะ stop กี่รอบก็ได้จนกว่าจะได้สัดส่วนที่ถูกใจ
- ทุกอย่างประมวลผลใน browser ของคุณ ตัวเลขพอร์ตไม่ถูกส่งไปเซิร์ฟเวอร์ใด ๆ
- ไม่ผูกกับสกุลเงินใด ใช้ได้ทั้งหุ้นไทย หุ้นต่างประเทศ หรือสินทรัพย์อื่นที่ตั้ง stop ได้
วิธีกำหนดขนาดไม้เทรด
- กรอกขนาดพอร์ตรวม — ใส่มูลค่าเงินทุนที่ใช้เทรดจริง เช่น 25,000 หรือ 500,000 บาท
- ตั้งร้อยละความเสี่ยงต่อไม้ — ระดับที่นิยมคือ 0.5-2% มือใหม่ควรเริ่มที่ 1% ตามกฎ 1 เปอร์เซ็นต์
- กรอกราคาเข้า — ราคาที่วางแผนจะซื้อตาม setup ของคุณ ไม่ใช่ราคาตลาดล่าสุดเฉย ๆ
- กรอกระดับ stop-loss — วางจากระดับเทคนิค เช่น ใต้แนวรับ ไม่ใช่ตามระยะที่ "รู้สึกว่าไหว"
- อ่านผลลัพธ์และเช็กสองจุด — จำนวนหุ้นที่ซื้อได้ และมูลค่า position รวม ถ้ามูลค่ารวมสูงเกินสัดส่วนพอร์ตที่รับได้ ให้ขยับ stop ให้แน่นขึ้นหรือลดร้อยละความเสี่ยงลง
คณิตศาสตร์เบื้องหลัง Position Sizing
ทุกอย่างทำงานเป็นลูกโซ่สามขั้น สมมติพอร์ต 25,000 เสี่ยง 1% ต่อไม้ เข้าราคา 96 และวาง stop ที่ 92
ขั้นที่หนึ่ง: dollar risk คืองบความเสี่ยงของไม้นี้ คำนวณจากพอร์ต × ร้อยละความเสี่ยง นี่คือตัวเลขเดียวที่กฎ 1 เปอร์เซ็นต์ควบคุม เพราะไม่ว่าแผนจะพังยับเพียงใด เงินที่หายจะไม่เกินค่านี้
ขั้นที่สอง: risk per share คือราคาเข้า − stop-loss บอกว่าถ้าโดน stop คุณเสียต่อหุ้นกี่หน่วย ตัวอย่างนี้คือ 96 − 92 = 4
ขั้นที่สาม: จำนวนหุ้น = dollar risk ÷ risk per share แล้วปัดลงเป็นจำนวนเต็ม 250 ÷ 4 = 62.5 จึงซื้อได้ 62 หุ้น ไม่ใช่ 63 เพราะการปัดขึ้นจะทำให้ความเสี่ยงจริงล้นงบที่ตั้งไว้
สังเกตว่าระยะ stop เปลี่ยนจำนวนหุ้นแบบตรงข้ามกัน ถ้า stop ใกล้ลงมาที่ 94 risk per share เหลือ 2 จะซื้อได้ 125 หุ้น แต่ถ้า stop ไกลออกไปที่ 88 risk per share เป็น 8 เหลือซื้อได้แค่ 31 หุ้น ทั้งที่เงินที่เสี่ยงเท่าเดิมคือ 250 ทุกกรณี — นี่คือเหตุผลที่กรณี stop ห่างเป็นศูนย์ต้องถูกจับไว้ เพราะสูตรจะกลายเป็นการหารศูนย์จนได้จำนวนหุ้นที่ไร้ความหมาย
สุดท้ายอย่าลืมเช็กมูลค่า position รวม 62 × 96 = 5,952 คิดเป็นราว 23.8% ของพอร์ต ถ้ากฎของคุณคือไม้เดียวไม่เกิน 25% ของพอร์ต ตัวเลขนี้บอกว่าแผนผ่าน แต่ถ้าราคาเข้าสูงกว่านี้ มูลค่า position อาจบีบให้ต้องลดขนาด แม้จำนวนหุ้นจะมาจากงบความเสี่ยงถูกต้องแล้วก็ตาม
dollar risk     = 25,000 × 1% = 250
risk per share  = 96 − 92     = 4
จำนวนหุ้น       = 250 ÷ 4     = 62.5 → 62 หุ้น
มูลค่า position = 62 × 96     = 5,952 (23.8% ของพอร์ต)
กรณีใช้งานจริง
เทรดรายวันที่ต้องรู้ตัวเลขเร็ว
Day trader พอร์ต 50,000 ใช้ความเสี่ยง 0.5% ต่อไม้ ได้ dollar risk 250 วางแผนเข้าราคา 42 กับ stop ที่ 40.50 คือเสี่ยง 1.5 ต่อหุ้น จะซื้อได้ 250 ÷ 1.5 = 166 หุ้น มูลค่ารวมราว 6,972 กับเครื่องมือใช้เวลาไม่ถึงสิบวินาที แต่ถ้าคิดเองท่ามกลางกราฟที่วิ่งเร็ว โอกาสผิดพลาดสูงกว่าหลายเท่า
วางแผน swing trade กับ stop ที่กว้าง
Swing trader พอร์ต 60,000 เสี่ยง 1% ได้งบ 600 ต่อไม้ setup ที่สนใจเข้าราคา 180 และ stop ต้องวางใต้ฐานราคาที่ 168 เพราะโครงสร้างกราฟกำหนด คือเสี่ยง 12 ต่อหุ้น จะซื้อได้ 600 ÷ 12 = 50 หุ้น มูลค่ารวม 9,000 นี่คือช่วงเวลาที่ position sizing ช่วยเผยความจริง: stop ที่กว้างตามกราฟ ทำให้ต้องยอมลดจำนวนหุ้นลง ไม่ใช่อุ้มไม้ใหญ่เพราะ "เชื่อใน setup"
จัดงบความเสี่ยงรวมของพอร์ต
ถ้าถือได้สูงสุด 4 ไม้พร้อมกันด้วยความเสี่ยงไม้ละ 1% แปลว่าแย่ที่สุดคือเสียราว 4% ของพอร์ตในช่วงสั้น ๆ ซึ่งยังฟื้นได้ง่าย แต่ถ้าเพิ่มเป็นไม้ละ 3% ดรอดาวน์กลายเป็น 12% ทันที ใช้เครื่องมือช่วยตอบว่าเหลืองบให้เปิดไม้ใหม่อีกกี่ไม้ และไม้ถัดไปควรซื้อกี่หุ้น โดยไม่ต้องละเมิดงบความเสี่ยงรวมที่วางไว้
ทดสอบกฎ position ย้อนหลัง
เอาเทรดเก่าที่จดไว้กลับมาใส่ในเครื่องมือทีละไม้ เทียบจำนวนหุ้นที่กฎ 1% บอกกับจำนวนที่คุณซื้อจริงในวันนั้น หลายคนจะเห็นภาพชัดว่าไม้ที่พอร์ตเจ็บหนักที่สุด คือไม้ที่ซื้อเกินขนาด ลองทำแบบนี้กับ 20-30 ไม้ล่าสุด แล้วปรับร้อยละความเสี่ยงให้เข้ากับสไตล์ตัวเอง ก่อนกลับไปใช้จริงในไม้ถัดไป
แนวทางปฏิบัติที่ดี
- กำหนด stop จากโครงสร้างกราฟก่อนเสมอ แล้วค่อยคำนวณจำนวนหุ้น อย่าเลื่อน stop ย้อนกลับไปให้ได้จำนวนหุ้นที่อยากซื้อ
- ใช้ร้อยละความเสี่ยงเท่าเดิมทุกไม้ การเพิ่มขนาดเพราะ "มั่นใจมากเป็นพิเศษ" คือจุดเริ่มของขาดทุนใหญ่
- ปัดจำนวนหุ้นลงเสมอ ไม่ว่าเศษจะเยอะแค่ไหน เพื่อให้ความเสี่ยงจริงไม่ล้นงบที่ตั้งไว้
- เช็กมูลค่า position รวมทุกครั้ง ให้สอดคล้องกับกฎสัดส่วนพอร์ตต่อไม้ที่คุณกำหนดไว้
- กันเผื่อต้นทุนแฝง ค่าคอมมิชชัน ส่วนต่าง spread และ slippage ทำให้ขาดทุนจริงมากกว่าตัวเลขในสูตรเล็กน้อย
- คำนวณใหม่ทุกครั้งที่แผนเปลี่ยน ราคาเข้าหรือ stop ที่ขยับแม้เพียงเล็กน้อยก็เปลี่ยนขนาดไม้ได้จริง
พร้อมเปลี่ยนการตั้งขนาดไม้จากการเดาให้เป็นสูตรแล้วหรือยัง? เปิด Position Size Calculator กรอกสี่ค่าของแผนเทรดถัดไป แล้วส่งออร์เดอร์ด้วยจำนวนหุ้นที่คำนวณมาแล้วอย่างมั่นใจ ใช้ฟรี ทำงานใน browser 100% ไม่ต้องสมัครสมาชิก
เครื่องมือที่เกี่ยวข้องที่คุณอาจสนใจ:
- Investment ROI Calculator — วัดผลตอบแทนจริงของการลงทุนแต่ละครั้ง
- Compound Interest Calculator — ดูพลังดอกเบี้ยทบต้นระยะยาวของพอร์ต
- DCA Calculator — วางแผนซื้อสม่ำเสมอและประเมินต้นทุนเฉลี่ย
ขอให้เทรดอย่างมีวินัย!
คำถามที่พบบ่อย
ถ: กฎ 1 เปอร์เซ็นต์คืออะไร?
ตอบ: คือแนวปฏิบัติที่จำกัดความเสี่ยงของแต่ละไม้ไม่เกินราว 1% ของพอร์ตรวม เช่น พอร์ต 25,000 จะยอมเสียไม่เกิน 250 ต่อไม้ แม้ขาดทุนติดกัน 10 ไม้ พอร์ตก็เสียเพียงราว 10% ซึ่งยังฟื้นกลับมาได้ไม่ยาก
ถ: ถ้า stop-loss ใกล้ราคาเข้ามาก จะซื้อได้หลายหุ้นขึ้นใช่ไหม?
ตอบ: ใช่ตามสูตร เพราะ risk per share เล็กลง จำนวนหุ้นจึงเพิ่มขึ้น แต่ stop ที่ใกล้เกินจริงมักโดนความผันผวนปั่นจนตัดก่อนที่ setup จะทำงาน ควรวาง stop ตามระดับเทคนิคที่สมเหตุสมผล แล้วให้จำนวนหุ้นเป็นตัวปรับตามแทน
ถ: ควรใช้ร้อยละความเสี่ยงเท่าไหร่ดี?
ตอบ: ส่วนใหญ่อยู่ที่ 0.5-2% ต่อไม้ มือใหม่ควรเริ่มที่ 0.5-1% ส่วนนักเทรดที่มีสถิติยาวหลายปีอาจไปถึง 2% จุดสำคัญคือความสม่ำเสมอของตัวเลข ไม่ใช่ค่าสูงสุดที่ทนได้ครั้งเดียว
ถ: เครื่องมือนี้เก็บข้อมูลพอร์ตของฉันไหม?
ตอบ: ไม่ ทุกการคำนวณทำงานใน browser ของคุณทั้งหมด ไม่มีข้อมูลใดถูกส่งขึ้นเซิร์ฟเวอร์ และไม่ต้องสมัครสมาชิกหรือกรอกข้อมูลส่วนตัวใด ๆ
ถ: ใช้กับ crypto หรือ forex ได้ด้วยไหม?
ตอบ: ได้ หลักการเดียวกันใช้กับสินทรัพย์ใดที่คุณกำหนดราคาเข้าและ stop-loss ได้ เพียงใช้หน่วยเงินให้สอดคล้องกับขนาดสัญญาหรือ lot ของตลาดนั้น และเผื่อความผันผวนที่สูงกว่าด้วยการลดร้อยละความเสี่ยงลง