Refinance Calculator: เช็กจุดคุ้มทุนก่อนตัดสินใจรีไฟแนนซ์บ้าน
ใช้ Refinance Calculator ฟรีของเราเปรียบเทียบสินเชื่อบ้านเดิมกับข้อเสนอรีไฟแนนซ์ใหม่แบบ side-by-side ดูเงินที่ประหยัดต่อเดือน เดือนที่คุ้มทุนของ closing costs และส่วนต่างดอกเบี้ยตลอดอายุสินเชื่อ
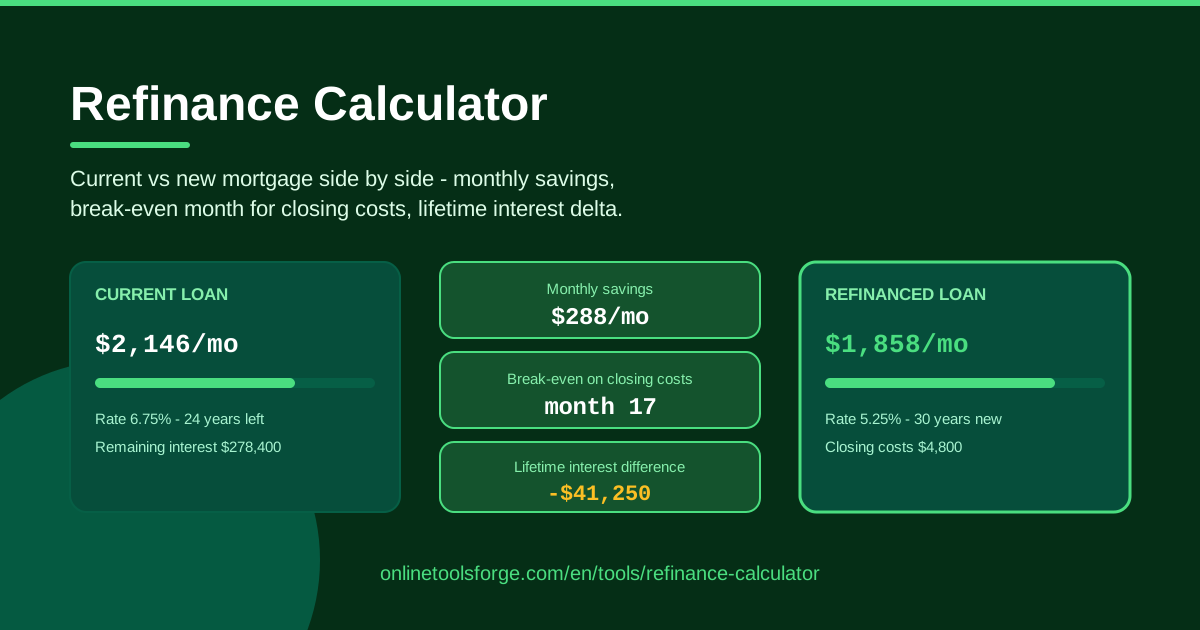
Table of Contents
ใครที่มีสินเชื่อบ้าน (mortgage) อยู่ คงเคยได้ยินคำโฆษณาแบบนี้บ่อย ๆ ว่า "ดอกเบี้ยลดลงแล้ว รีไฟแนนซ์เลย ผ่อนน้อยลงแน่นอน" บางครั้งคำแนะนำนี้ก็ดีจริง แต่บางครั้งก็อาจทำให้คุณเสียดอกเบี้ยเพิ่มเงียบ ๆ เป็นจำนวนมากโดยไม่รู้ตัว เพราะสถาบันการเงินมักโฆษณาแค่ยอดผ่อนใหม่ที่ต่ำลง แต่ไม่เคยเล่าภาพรวมทั้งหมดให้ฟัง ซึ่งภาพรวมนั่นแหละคือหัวใจของการตัดสินใจ เราจึงสร้างเครื่องมือ Refinance Calculator ฟรีขึ้นมา เพื่อวางสินเชื่อเดิมกับข้อเสนอใหม่ไว้เทียบกันแบบ side-by-side แล้วตอบคำถามสำคัญสามข้อที่ต้องรู้ก่อนเซ็นสัญญา
คำถามแรก: ค่าผ่อนต่อเดือนจะลดลงเท่าไร? คำถามที่สอง: ต้องรอกี่เดือนเงินที่ประหยัดได้จึงจะคืนทุนค่า closing costs หรือที่เรียกว่า break-even month? และคำถามที่สาม: ดอกเบี้ยรวมตลอดอายุสินเชื่อจะเปลี่ยนไปอย่างไร? การรีไฟแนนซ์หนึ่งครั้งอาจชนะในข้อแรก แต่แพ้อย่างน่าเสียดายในข้อสาม ถ้าไม่ลองคำนวณดูก่อน คุณจะไม่มีทางรู้เลย
ที่สำคัญที่สุด เครื่องมือนี้ทำงานทั้งหมดในเบราว์เซอร์ของคุณ (client-side) ไม่ต้องสมัครสมาชิก ไม่ต้องกรอกอีเมล และไม่มีการส่งข้อมูลใด ๆ ออกไปไหนทั้งสิ้น ข้อมูลสินเชื่อของคุณจึงไม่เคยออกจากเครื่อง
ทำไมต้องใช้ Refinance Calculator?
- เห็นจุดคุ้มทุนชัดเจน (break-even clarity) — closing costs อาจกลืนเงินที่ "ประหยัดได้" ไปหลายเดือนก่อนที่คุณจะเริ่มได้เปรียบจริง เครื่องมือจะระบุเดือนที่การรีไฟแนนซ์เริ่มคืนทุนให้พอดี คุณจึงเทียบกับแผนว่าจะอยู่บ้านหลังนี้อีกนานแค่ไหนได้ทันที
- ดูเงินที่ประหยัดต่อเดือนได้ทันที — เห็นส่วนต่างระหว่างค่าผ่อนเดิมกับค่าผ่อนใหม่เป็นตัวเลขชัด ๆ ไม่ใช่คำสัญญาแบบโฆษณา
- โปร่งใสเรื่องดอกเบี้ยรวม — ค่าผ่อนที่ต่ำลงบางครั้งซ่อนดอกเบี้ยรวมที่แพงขึ้นมหาศาล ส่วนต่างดอกเบี้ยตลอดอายุสินเชื่อจะเปิดโปงเรื่องนี้ในทันที
- เปรียบเทียบ side-by-side — สองสินเชื่อถูกจัดโครงสร้างเหมือนกันบนหน้าจอ ทำให้เห็นข้อดีข้อเสียจริง ๆ แทนที่จะต้องไล่เทียบจากเอกสารหลายใบ
- ทดลองหลายซีนาริโอในไม่กี่วินาที — เปลี่ยนดอกเบี้ย ระยะเวลา หรือ closing costs แล้วดูตัวเลขทุกตัวอัปเดตทันที เหมาะกับการเทียบข้อเสนอจากหลายที่
- เป็นส่วนตัว 100% — ทุกการคำนวณทำงานแบบ client-side ข้อมูลการเงินที่ละเอียดอ่อนจึงไม่ถูกส่งหรือจัดเก็บที่ใดเลย
ฟีเจอร์หลัก
| ฟีเจอร์ | สิ่งที่ทำ |
|---|---|
| กรอกข้อมูลสินเชื่อเดิม | ใส่ยอดคงเหลือ อัตราดอกเบี้ย และระยะเวลาผ่อนที่เหลือ |
| กรอกข้อเสนอรีไฟแนนซ์ | ใส่ดอกเบี้ยใหม่ ระยะเวลาใหม่ และ closing costs รวมทั้งหมด |
| เปรียบเทียบ side-by-side | แสดงทั้งสองสินเชื่อในเลย์เอาต์เดียวกันเพื่อเทียบง่าย |
| เงินที่ประหยัดต่อเดือน | แสดงว่าค่าผ่อนใหม่น้อยลง (หรือแพงขึ้น) กว่าเดิมเดือนละเท่าไร |
| เดือนที่คุ้มทุน (Break-even month) | คำนวณว่าต้องใช้เงินที่ประหยัดได้กี่เดือนจึงจะคืน closing costs |
| ส่วนต่างดอกเบี้ยตลอดอายุสินเชื่อ | เทียบดอกเบี้ยรวมที่ต้องจ่ายในแต่ละสินเชื่อ |
จุดที่น่าสนใจเพิ่มเติมมีดังนี้
- ตัวเลข break-even คือหัวใจของเครื่องมือนี้ นั่นคือ closing costs หารด้วยเงินที่ประหยัดได้ต่อเดือน แล้วแปลงเป็นเดือนที่คุณเริ่มกำไรจริง
- เพราะทุกการคำนวณทำงานในเบราว์เซอร์ของคุณ ผลลัพธ์จึงโผล่ทันทีและไม่มีอะไรถูกอัปโหลด แถมยังใช้งานได้แม้เน็ตหลุดหลังจากโหลดหน้าเว็บแล้ว
วิธีใช้งาน Refinance Calculator
- กรอกข้อมูลสินเชื่อเดิม — ใส่ยอดหนี้คงเหลือ อัตราดอกเบี้ยปัจจุบัน และระยะเวลาผ่อนที่เหลือเป็นปี ข้อมูลเหล่านี้หาได้จากใบแจ้งยอดสินเชื่อฉบับล่าสุด
- กรอกข้อเสนอรีไฟแนนซ์ — ใส่ดอกเบี้ยใหม่ ระยะเวลาใหม่ และ closing costs ทุกบาททุกดอก ทั้งค่าธรรมเนียมจัดสินเชื่อ ค่าประเมิน ค่าจดจำนว หรือค่าธรรมเนียมอื่น ๆ ที่ธนาคารเสนอมา
- เทียบค่าผ่อนต่อเดือน — เครื่องมือจะแสดงค่าผ่อนเดิมคู่กับค่าผ่อนใหม่ทันที พร้อมส่วนต่างต่อเดือน
- หาเดือนที่คุ้มทุน — ดูว่าต้องใช้เงินที่ประหยัดได้อีกกี่เดือนจึงจะคืน closing costs ถ้าคุณวางแผนจะย้ายก่อนถึงเดือนนั้น แปลว่าการรีไฟแนนซ์ครั้งนี้ขาดทุน
- เช็กดอกเบี้ยรวมตลอดอายุสินเชื่อ — ยืนยันว่าสินเชื่อใหม่ช่วยลดดอกเบี้ยรวมได้จริง หรือตัดสินใจว่าค่าผ่อนที่ต่ำลงคุ้มกับต้นทุนรวมที่สูงขึ้นหรือไม่
คณิตของ Break-even อธิบายแบบเข้าใจง่าย
สูตรของ break-even นั้นง่ายอย่างน่าประหลาด
closing costs ÷ เงินที่ประหยัดได้ต่อเดือน = จำนวนเดือนจนคุ้มทุน
สมมติว่า closing costs ของคุณอยู่ที่ $4,800 และการรีไฟแนนซ์ช่วยประหยัดได้เดือนละ $160 เท่ากับว่าคุณต้องรอ 30 เดือน หรือสองปีครึ่ง กว่าจะคืนทุน ถ้าอยู่ต่อหลังเดือนที่ 30 เงินที่ประหยัดได้ทุกดอลลาร์คือกำไรล้วน ๆ แต่ถ้าขายบ้านในเดือนที่ 12 คุณขาดทุนไป $2,880 นี่แหละคือเหตุผลว่าทำไมความชัดเจนของจุดคุ้มทุนจึงสำคัญกว่าตัวเลขค่าผ่อนบนปกโฆษณา เพราะคำตอบที่ถูกต้องขึ้นอยู่กับแผนชีวิตของคุณล้วน ๆ
ประเด็นที่สองคือเรื่องการรีเซ็ตระยะเวลาสินเชื่อ (term reset) เมื่อคุณรีไฟแนนซ์สินเชื่อที่ผ่อนมาแล้ว 25 ปี ไปเป็นสินเชื่อใหม่ 30 ปี ค่าผ่อนแทบจะลดลงเสมอ เพราะคุณกำลังผ่อนยอดที่น้อยลงด้วยจำนวนเดือนที่มากขึ้น แต่ในขณะเดียวกันคุณก็เพิ่มปีของดอกเบี้ยที่ปกติแล้วคุณจะไม่ต้องจ่าย ค่าผ่อนใหม่อาจต่ำลง ขณะที่ดอกเบี้ยรวมกลับสูงขึ้น ซึ่งเป็นสิ่งที่ส่วนต่างดอกเบี้ยตลอดอายุสินเชื่อจะเผยให้เห็น
จากตรงนี้จึงเกิดความต่างระหว่างการรีไฟแนนซ์เพื่อลดดอกเบี้ย (rate refinance) กับการรีไฟแนนซ์เพื่อปรับระยะเวลา (term refinance) แบบแรกมุ่งที่ดอกเบี้ยที่ต่ำลงโดยรักษาวันปิดสินเชื่อให้ใกล้เคียงเดิม เพื่อลดความเสียหายจาก term reset ส่วนแบบที่สองคือการตัดสินใจสั้นหรือยืดสินเชื่อโดยเจตนา การสั้นลงมักทำให้ค่าผ่อนต่อเดือนสูงขึ้นแต่ตัดดอกเบี้ยรวมได้มหาศาล ส่วนการยืดออกก็ผลตรงข้าม ทั้งสองแบบไม่มีอะไรผิด แต่ควรเป็นทางเลือกที่ตั้งใจ ไม่ใช่เรื่องบังเอิญจากระยะเวลาที่ธนาคารตั้งค่าเริ่มต้นไว้
ตัวอย่างการใช้งานจริง
รีไฟแนนซ์เมื่อดอกเบี้ยลดลง
คุณกู้ mortgage 30 ปีที่ดอกเบี้ย 6.5% เมื่อสามปีก่อน วันนี้ข้อเสนอใหม่อยู่แถว ๆ 5% เครื่องมือแสดงว่าประหยัดได้เดือนละ $185 เทียบกับ closing costs $5,200 ทำให้ break-even อยู่ราว ๆ เดือนที่ 28 ถ้าคุณวางแผนจะอยู่ต่ออีกห้าปี ตัวเลขก็ชัดเจนว่าคุ้ม และคุณยังมีข้อมูลจริงไว้ตอบคำถามสมาชิกในบ้านด้วย
ข้อเสนอ Cash-out ต้องมีวินัย
ธนาคารเสนอให้รีไฟแนนซ์พร้อมขนเงินสดออกมา $20,000 โดยค่าผ่อนแทบไม่เปลี่ยน ฟังดูเหมือนฟรี แต่ลองกรอกตัวเลขลงเครื่องมือดู ยอดสินเชื่อที่สูงขึ้นมักแปลว่าดอกเบี้ยรวมมากขึ้น แม้ดอกเบี้ยต่อปีจะใกล้เคียงเดิมก็ตาม การเห็นต้นทุนจริงของเงินสดก้อนนั้นช่วยให้คุณตัดสินใจได้ว่าวัตถุประสงค์ เช่น การต่อเติมบ้านหรือรวมหนี้ คุ้มค่าจริงหรือไม่
ย่อสินเชื่อจาก 30 ปีเหลือ 15 ปี
รายได้ของคุณดีขึ้น และคุณอยากปิดสินเชื่อบ้านให้เสร็จก่อนเกษียณ การรีไฟแนนซ์จากดอกเบี้ย 6.25% ที่เหลืออีก 24 ปี ไปเป็น 5% ใน 15 ปี จะทำให้ค่าผ่อนต่อเดือนสูงขึ้น แต่ส่วนต่างดอกเบี้ยตลอดอายุสินเชื่อมักแสดงเงินที่ประหยัดได้เกิน $100,000 การเห็นทั้งสองสินเชื่อเทียบกันแบบนี้เปลี่ยนการตัดสินใจที่น่ากลัวให้กลายเป็นเรื่องชัดเจน
กรณีตัด PMI ออก
ถ้ามูลค่าบ้านที่สูงขึ้นทำให้สัดส่วนส่วนต่างของคุณ (equity) แตะ 20% การรีไฟแนนซ์สามารถตัดค่าประกันสินเชื่อ PMI (Private Mortgage Insurance) ออกได้ บวกกับส่วนลดดอกเบี้ยอีกชั้น ลองเทียบข้อเสนอที่มีและไม่มี PMI ดู ตัวเลขเงินที่ประหยัดต่อเดือนจะบอกชัดว่าการตัดประกันช่วยได้เท่าไร ซึ่งบางครั้งก็ทำให้ข้อเสนอที่ดอกเบี้ยลดแค่นิดเดียวกลับกลายเป็นคุ้มค่าขึ้นมาทันที
แนวปฏิบัติที่ดีที่สุด
- เทียบข้อเสนอภายในวันเดียวกัน — ดอกเบี้ยขยับทุกวัน ข้อเสนอสองชุดที่เก็บห่างกันหนึ่งสัปดาห์ไม่ใช่การเปรียบเทียบที่ยุติธรรม
- ใส่ closing costs ครบทุกรายการ — ค่าจัดสินเชื่อ ค่าประเมิน ประกัน title ค่าธรรมเนียมจดทะเบียน คะแนนดอกเบี้ย ถ้าปล่อยข้อใดข้อหนึ่งไว้ break-even จะดูดีเกินจริงทันที
- อย่ามองข้าม term reset — อย่าลืมดูส่วนต่างดอกเบี้ยตลอดอายุสินเชื่อเสมอ แม้ค่าผ่อนใหม่จะสวยงามแค่ไหน
- รันหลายซีนาริโอ — ทดสอบข้อเสนอที่ดีที่สุดสองถึงสามที่ บวกกับแผน "ไม่ทำอะไรเลย" เพื่อเห็นต้นทุนจริงของแต่ละทางเลือก
- จับคู่ break-even กับไทม์ไลน์ของคุณ — รีไฟแนนซ์ที่เยี่ยมสำหรับคนที่จะอยู่ต่ออีกสิบปี อาจเป็นการขาดทุนสำหรับคนที่กำลังจะย้ายในอีกสิบแปดเดือน
- ใช้ได้อย่างมั่นใจเรื่องความเป็นส่วนตัว — เพราะเครื่องมือทำงานแบบ client-side ทั้งหมด คุณจึงกรอกตัวเลขจริงได้โดยไม่ต้องกังวลว่าใครจะเห็น
อยากรู้แล้วว่าการรีไฟแนนซ์คุ้มจริงหรือแค่ดูดี? เปิด Refinance Calculator ฟรี กรอกข้อมูลสินเชื่อเดิมกับข้อเสนอที่ดีที่สุดบนโต๊ะคุณ แล้วปล่อยให้เดือนที่คุ้มทุนเป็นคนตัดสินใจแทน ใช้เวลาแค่สองนาที ไม่มีค่าใช้จ่าย และอาจช่วยประหยัดเงินคุณได้เป็นหลักหมื่น
เครื่องมือที่เกี่ยวข้องที่คุณอาจสนใจ:
- Mortgage Calculator — คำนวณค่าผ่อนสำหรับสินเชื่อบ้านใหม่ตั้งแต่ต้น
- Loan Calculator — วิเคราะห์สินเชื่อผ่อนชำระแบบ amortize ได้ทุกประเภท ไม่ใช่แค่ mortgage
- Compound Interest Calculator — ดูว่าเงินที่ประหยัดได้ต่อเดือนจะโตเป็นเท่าไรถ้านำไปลงทุน
ขอให้ทุกการตัดสินใจทางการเงินของคุณคุ้มค่าที่สุดครับ!
คำถามที่พบบ่อย
ถ: เดือนที่คุ้มทุน (break-even month) ในการรีไฟแนนซ์คืออะไร? ตอบ: คือจุดที่เงินที่คุณประหยัดได้สะสมมาแล้วมีจำนวนเท่ากับ closing costs ก่อนถึงเดือนนั้นการรีไฟแนนซ์ยังทำให้คุณเสียเปรียบ แต่หลังจากนั้นทุกเดือนคือการประหยัดที่แท้จริง
ถ: ค่าผ่อนต่อเดือนที่ลดลงแปลว่าเป็นข้อเสนอที่ดีเสมอไปหรือไม่? ตอบ: ไม่ใช่เสมอ การยืดระยะเวลากลับไปเป็น 30 ปีอาจทำให้ค่าผ่อนต่ำลง แต่ดอกเบี้ยรวมที่ต้องจ่ายกลับสูงขึ้น ควรเช็กส่วนต่างดอกเบี้ยตลอดอายุสินเชื่อก่อนตัดสินใจทุกครั้ง
ถ: closing costs รวมค่าใช้จ่ายอะไรบ้าง? ตอบ: ค่าธรรมเนียมจัดสินเชื่อของสถาบันการเงิน ค่าประเมินราคา ค่าค้นและประกัน title ค่าจดทะเบียน คะแนนดอกเบี้ย (discount points) และค่าใช้จ่ายล่วงหน้าต่าง ๆ ควรกรอกยอดรวมเต็ม เพราะถ้าประเมินต่ำไป เดือนที่คุ้มทุนจะดูดีกว่าความจริง
ถ: Refinance Calculator เก็บข้อมูลสินเชื่อของฉันหรือไม่? ตอบ: ไม่เก็บ การคำนวณทั้งหมดทำงานในเบราว์เซอร์บนเครื่องของคุณเอง ไม่มีการส่ง บันทึก หรือจัดเก็บข้อมูลไปที่ใดทั้งสิ้น