คู่มือการใช้งาน Rent vs Buy Calculator: เปรียบเทียบต้นทุนรวมตลอดชีวิตระหว่างเช่ากับซื้อบ้าน
เปรียบเทียบการเช่าและการซื้อบ้านด้วยการคำนวณ mortgage amortization แบบครบวงจร การเพิ่มมูลค่าราคาบ้าน ภาษีที่ดินและสิ่งปลูกสร้าง ค่าบำรุงรักษา และ opportunity cost ของเงินดาวน์ พร้อมหาจุดคุ้มทุน (break-even year) ได้ฟรีในเบราว์เซอร์
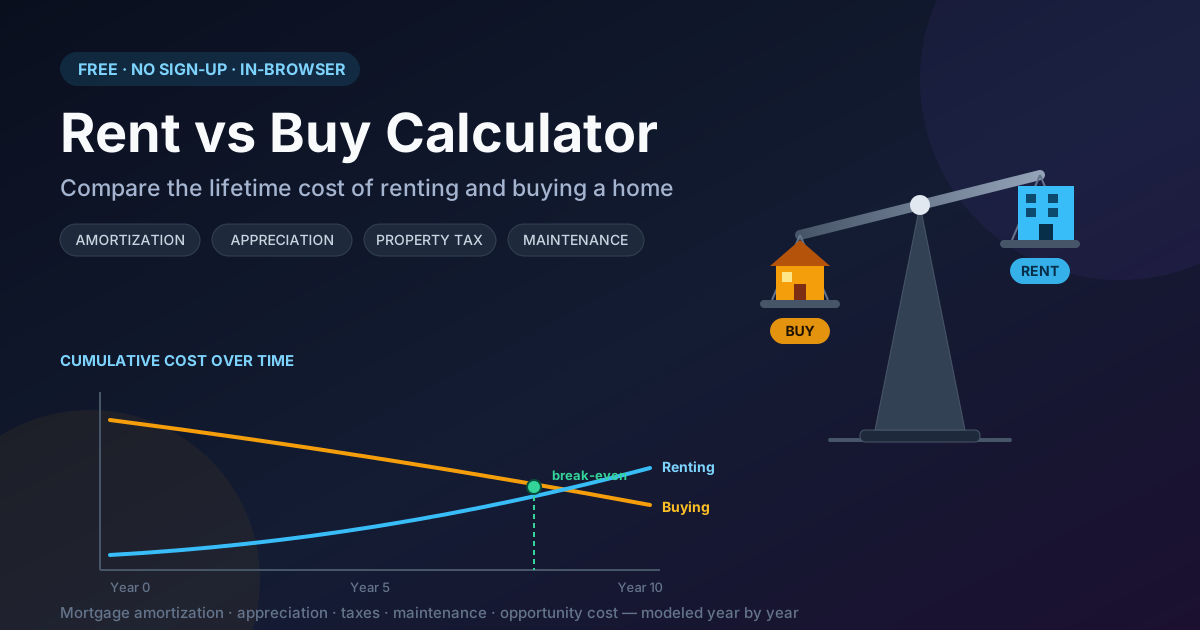
Table of Contents
คู่มือการใช้งาน Rent vs Buy Calculator: เปรียบเทียบต้นทุนรวมตลอดชีวิตระหว่างเช่ากับซื้อบ้าน
เช่าดีหรือซื้อดี? เป็นคำถามที่คนทำงานเกือบทุกคนต้องเจอสักวันหนึ่ง และมักถูกตอบด้วยความรู้สึกหรือคำพูดติดปากว่า "เช่าบ้านคือเงินหาย" แต่ความจริงน่าสนใจกว่านั้น: ไม่มีทางเลือกไหนถูกกว่ากันเสมอไป การซื้อต้องจ่ายต้นทุนก้อนใหญ่ล่วงหน้า ทั้งเงินดาวน์ ค่าธรรมเนียมโอน ดอกเบี้ย ภาษี และค่าบำรุงรักษา ส่วนการเช่าแม้เลี่ยงต้นทุนเหล่านี้ได้ แต่ไม่ได้สร้าง equity (ส่วนที่เป็นของเราจริง) และต้องเผชิญราคาค่าเช่าที่ขึ้นเรื่อย ๆ ฝ่ายไหนชนะขึ้นอยู่กับตัวเลขของคุณและระยะเวลาที่คุณจะอยู่ในบ้านหลังนั้น
Rent vs Buy Calculator ตัดสินข้อถกเถียงนี้ด้วยตัวเลข ไม่ใช่คำบอกเล่า แค่กรอกราคาบ้าน เปอร์เซ็นต์เงินดาวน์ อัตราดอกเบี้ย mortgage และค่าเช่าในท้องถิ่น เครื่องมือจะคำนวณภาพรวมทั้งหมดทีละปี ทั้ง mortgage amortization (ตารางการผ่อนชำระ) การเพิ่มมูลค่าราคาทรัพย์สิน ภาษีที่ดินและสิ่งปลูกสร้าง ค่าบำรุงรักษา และ — ส่วนที่คนมักลืมที่สุด — opportunity cost ของเงินดาวน์ที่ถูกดึงไปฝังไว้ในบ้านแทนที่จะนำไปลงทุน จากนั้นจะสรุปตัวเลขสำคัญที่สุดของการตัดสินใจ: break-even year หรือปีที่การซื้อถูกลงทุนเริ่มคุ้มกว่าการเช่า
เครื่องมือนี้ทำงานฝั่งไคลเอนต์ 100% ในเบราว์เซอร์ของคุณ จึงทดลองได้หลายสิบ scenarios ภายในไม่กี่นาที โดยไม่ต้องสมัครสมาชิกและไม่มีข้อมูลการเงินของคุณถูกส่งออกไปไหน
ทำไมต้องใช้ Rent vs Buy Calculator?
การตัดสินใจเช่าหรือซื้อคือคำมั่นสัญญาทางการเงินที่ใหญ่ที่สุดครั้งหนึ่งในชีวิต การคำนวณอย่างรอบคอบจึงสำคัญ:
- เห็นต้นทุนรวมทั้งชีพ ไม่ใช่แค่ค่างวดรายเดือน — ค่าผ่อนเดือนละ 70,000 บาท ไม่ได้แปลว่าการซื้อมีต้นทุนเดือนละ 70,000 บาท เครื่องมือรวมภาษีที่ดิน ค่าบำรุงรักษา ค่าธรรมเนียมธุรกรรม และ opportunity cost เข้าไปด้วย เพื่อให้เปรียบเทียบกันอย่างเป็นธรรม
- เจอ break-even year ของตัวเอง — การซื้อมักแพ้ในปีแรกและชนะในปีที่สิบ การรู้ว่าเส้นต้นทุนทั้งสองตัดกันตรงไหน บอกคุณว่าแผนการอยู่บ้านหลังนี้ของคุณคุ้มค่ากับการซื้อหรือไม่
- คิด opportunity cost ของเงินดาวน์ด้วย — เงินที่ฝังอยู่ในบ้านนำไปลงทุนต่อไม่ได้ เงินดาวน์จำนวนหนึ่งที่ลงทุนได้ผลตอบแทนปีละ 5% จะโตขึ้นอีกมหาศาลในสิบปี และผลตอบแทนที่สูญเปล่านั้นคือต้นทุนจริงของการซื้อ
- คำนวณค่าเช่าที่ขยับขึ้นอย่างซื่อตรง — ค่าเช่าแทบไม่เคยหยุดนิ่ง การ compounding อัตราเพิ่มค่าเช่าช่วยให้สัญญาเช่าราคาถูกวันนี้ถูกประเมินอย่างเป็นธรรมเมื่อเทียบกับทศวรรษของการขึ้นราคา
- ทดสอบสมมติฐานแบบ stress test — ปรับอัตราการเพิ่มมูลค่า อัตราดอกเบี้ย หรือระยะเวลาถือครอง แล้วเห็นทันทีว่าการตัดสินใจของคุณบอบบางหรือแข็งแรงแค่ไหน
Key Features
เครื่องมือนี้คำนวณเส้นทางการเงินครบวงจรของทั้งสองทางเลือก:
| Feature | สิ่งที่ทำ | ค่าเริ่มต้น |
|---|---|---|
| Down payment (เปอร์เซ็นต์) | กำหนดเงินสดที่ต้องล็อกไว้ตั้งแต่วันแรก | 20% |
| Mortgage amortization | ตารางผ่อนชำระเต็มรูปแบบ แยกส่วนดอกเบี้ยและเงินต้น | 6.5%, 30 ปี |
| อัตราการเพิ่มมูลค่า | ทบต้นมูลค่าทรัพย์สินทุกปี | 3% ต่อปี |
| ค่าบำรุงรักษา | เงินสำรองซ่อมแซมและดูแลบ้านต่อเนื่อง | 1% ต่อปี |
| ผลตอบแทนการลงทุน | เงินดาวน์จะโตได้แค่ไหนถ้าเอาไปลงทุนแทน | 5% ต่อปี |
| Break-even year | ปีแรกที่การซื้อถูกกว่าการเช่า | คำนวณให้อัตโนมัติ |
- ตารางเปรียบเทียบรายปี — เห็นว่าช่องว่างต้นทุนเปลี่ยนไปอย่างไรในแต่ละปี บอกได้ชัดเจนว่าฝ่ายไหนชนะขาด
- ควบคุมระยะเวลาถือครอง — ประเมินทั้งแผนย้ายงานสองปีและบ้านหลังสุดท้ายสามสิบปี ด้วยเครื่องมือเดียวกัน
วิธีใช้งาน
คุณได้ผลวิเคราะห์เช่าเทียบซื้อฉบับสมบูรณ์ภายในสองนาที:
- กรอกราคาบ้าน — เริ่มจากราคาประกาศขายจริงในย่านเป้าหมาย ไม่ใช่ราคาในฝัน
- ตั้งเปอร์เซ็นต์เงินดาวน์ — ค่าเริ่มต้นคือ 20% แต่ลอง 10% ด้วย เพราะเงินดาวน์ที่น้อยลงเปลี่ยนทั้งวงเงินกู้และ opportunity cost
- กรอกอัตราดอกเบี้ย ค่าเช่า และอัตราการเติบโต — ใช้ดอกเบี้ยจากใบเสนอราคาจริงถ้ามี และตั้งอัตราเพิ่มค่าเช่าไว้ราว 3% ต่อปี เว้นแต่คุณมีข้อมูลตลาดในพื้นที่ที่บอกเป็นอย่างอื่น
- ตรวจภาษี ค่าบำรุงรักษา และผลตอบแทนการลงทุน — ค่าเริ่มต้นสมเหตุสมผลแล้ว แต่ควรปรับภาษีที่ดินให้ตรงกับอัตราจริงของท้องถิ่น เพราะแตกต่างกันมากในแต่ละพื้นที่
- ตั้งระยะเวลาถือครองแล้วอ่านค่า break-even year — ถ้าจุดคุ้มทุนอยู่ในช่วงเวลาที่คุณจะอยู่จริง การซื้อมักชนะ ถ้าอยู่นอกช่วงนั้นหรือไม่มีเลย การเช่ามักถูกกว่า
ต้นทุนแอบแฝงที่ต้องรู้ทั้งสองฝั่ง
ข้อถกเถียงเรื่องเช่ากับซื้อส่วนใหญ่ล้มเหลว เพราะแต่ละฝ่ายเม้มปากไม่พูดถึงต้นทุนด้านตัวเอง
ต้นทุนของการซื้อที่คนมักลืม — ราคาป้ายเป็นเพียงจุดเริ่มต้น ภาษีที่ดินและสิ่งปลูกสร้าง เรียกเก็บทุกปีไม่ว่ารายได้คุณเป็นอย่างไร ที่อัตรา 1.1% ของบ้านมูลค่าแปดแสน ก็คือประมาณ 8,800 บาทต่อปี ตลอดไป ค่าบำรุงรักษา คือรายการที่ถูกประเมินต่ำที่สุด หลักการวางแผนทั่วไปคือประมาณ 1% ของมูลค่าบ้านต่อปี เท่ากับราว 8,000 บาทต่อปี ส่วนต้นทุนที่พรางที่สุดคือ opportunity cost: เงินดาวน์ของคุณหยุดทำงานแล้ว เงินดาวน์หนึ่งแสนหกหมื่นบาทที่ลงทุนได้ผลตอบแทนปีละ 5% จะโตเป็นราวสองแสนหกหมื่นบาทในสิบปี นั่นคือผลตอบแทนราวหนึ่งแสนบาทที่หายไป สุดท้าย ค่าธรรมเนียมธุรกรรม กัดทั้งสองปลาย: ค่าธรรมเนียมราว 2% ตอนซื้อ และค่าโอนกับค่าธรรมเนียมขายราว 6% ตอนขาย
ต้นทุนของการเช่าที่คนมักลืม — การเช่าก็ไม่ฟรี ค่าเช่าที่ขึ้นต่อเนื่อง ทบต้นอย่างโหดร้าย: ค่าเช่าเดือนละหนึ่งหมื่นบาทที่โตปีละ 3% จะกลายเป็นราวหนึ่งหมื่นสามพันบาทในปีที่สิบ และคุณยังต้องจ่ายค่าเช่าต่อไปในปีที่ยี่สิบ นานหลังจากค่างวด mortgage อัตราคงที่ของคนอื่นนิ่งอยู่เดิม และ คุณไม่ได้สร้าง equity เลย: ทุกบิลค่าเช่าเปลี่ยนรายได้ของคุณเป็นสินทรัพย์ของคนอื่น
ทำไม break-even year จึงสำคัญ — เพราะการซื้อจ่ายต้นทุนคงที่ก้อนใหญ่ล่วงหน้า ขณะที่การเช่าจ่ายต้นทุนที่ไต่ขึ้นตลอดไป เส้นต้นทุนสะสมทั้งสองจึงต้องตัดกันสักแห่งหนึ่งเสมอ ก่อนจุดนั้นการเช่าถูกกว่า หลังจากนั้นการซื้อมักชนะ เมื่อ amortization ย้ายสัดส่วนเงินผ่อนจากดอกเบี้ยไปสู่เงินต้น จุดตัดนั้น — ไม่ใช่ความเห็น — คือคำตอบจริงของคำถามเช่าหรือซื้อ
ตัวอย่างการคำนวณด้วยตัวเลขกลม ๆ — สมมติบ้านราคา 800,000 บาท ดาวน์ 20% (160,000 บาท) ผ่อน 30 ปี ดอกเบี้ย 6.5% เงินผ่อนเงินต้นบวกดอกเบี้ยอยู่ราว 4,050 บาทต่อเดือน บวกภาษีที่ดิน (ราว 730 บาท) และค่าบำรุงรักษา (ราว 670 บาท) ต้นทุนการเป็นเจ้าของจริง ๆ ประมาณ 5,450 บาทต่อเดือน เทียบกับค่าเช่า 10,000 บาทที่ดูถูกกว่าชัดเจนในหลายปีแรก โดยเฉพาะเมื่อรวมค่าธรรมเนียมซื้อขายและผลตอบแทนการลงทุนที่สูญเปล่าด้วย แต่กระโดดไปสิบปีข้างหน้า: บ้านเพิ่มมูลค่าปีละ 3% เหลือราวหนึ่งล้านเจ็ดหมื่นบาท amortization ชำระเงินต้นไปแล้วราวหนึ่งแสนบาท equity ของคุณราวห้าแสนสามหมื่นบาท ขณะที่ค่าเช่าไต่เกินหนึ่งหมื่นสามพันบาทต่อเดือนโดยไม่เหลืออะไรเลย บางจุดในช่วงนั้น — โดยทั่วไปคือปีที่ห้าถึงแปดภายใต้สมมติฐานเหล่านี้ — เส้นทั้งสองจะตัดกัน
กรณีใช้งานจริง
ตัดสินใจเรื่องย้ายงาน
ได้ข้อเสนองานที่ต่างจังหวัดหรือต่างประเทศ แล้วควรซื้อบ้านที่นั่นเลยหรือเช่าไปก่อน? ลองตั้งระยะเวลาถือครองสั้น ๆ สามถึงห้าปี ถ้า break-even year อยู่ไกลกว่าระยะเวลาที่คุณจะอยู่จริง การเช่ามักเป็นทางเลือกที่ฉลาดกว่า
เปรียบเทียบหลายเมือง
เมืองราคาแพงแต่ภาษีต่ำและราคาบ้านโตเร็ว อาจชนะเมืองราคาถูกแต่ภาษีแพงและราคานิ่ง ใช้ข้อมูลส่วนตัวชุดเดียวกันไล่เทียบราคาบ้าน อัตราภาษี และค่าเช่าของแต่ละเมือง เพื่อดูว่าที่ไหนเอื้อต่อผู้ซื้อกันแท้
จับจังหวะซื้อบ้านหลังแรก
คนซื้อบ้านครั้งแรกมักลังเลว่าควรเช่าต่อและออมต่อ หรือกระโดดลงซื้อเลย ลองไล่ค่าเปอร์เซ็นต์เงินดาวน์และราคาบ้านหลายชุด เพื่อดูว่าต้องเช่าต่ออีกนานแค่ไหนตัวเลขถึงเอื้อให้ซื้อ และราคาบ้านระดับไหนที่ทำให้การซื้อวันนี้คุ้มแล้ว
Refinance หรืออยู่ต่อ
เป็นเจ้าของบ้านอยู่แล้ว? ลองตั้งยอดคงเหลือของคุณเป็นสินเชื่อใหม่ระยะสั้นกว่า แล้วเทียบต้นทุนรวมกับการเช่าบ้านใกล้เคียงกัน ถ้าการเช่าชนะแม้ในสมมติฐานที่เอื้อเฟื้อแล้ว equity ของคุณอาจไปทำงานต่อได้คุ้มกว่าที่อื่น
Best Practices
- ใช้อัตราการเพิ่มมูลค่าแบบสมจริง ไม่ใช่ความหวัง — ราคาบ้านระยะยาวเพิ่มราวปีละ 3% การตั้งสมมติฐาน 8% เพราะสองปีล่าสุดร้อนแรง คือวิธีที่คนชักจูงตัวเองซื้อผิดพลาด
- Stress test ด้วยดอกเบี้ยสูงขึ้นและผลตอบแทนต่ำลง — รันสถานการณ์ที่ดอกเบี้ยสูงกว่าใบเสนอราคาหนึ่งถึงสองจุด และผลตอบแทนลงทุนที่ 3% กับ 7% ถ้าการซื้อชนะทั้งช่วง การตัดสินใจนั้นแข็งแรงจริง
- จำค่าธรรมเนียมธุรกรรมไว้ในหัวเสมอ แม้วางแผนจะอยู่ตลอดไป — ชีวิตเปลี่ยนได้ และค่าใช้จ่ายเข้า 2% ออก 6% คือเหตุผลที่การถือครองระยะสั้นมักไม่คุ้มสำหรับผู้ซื้อ
- กลับมาคำนวณใหม่ทุกปี — ดอกเบี้ย ค่าเช่า และราคาบ้านขยับตลอด รันตัวเลขใหม่ทุกครั้งที่สัญญาเช่าต่อหรือดอกเบี้ยขยับ
- ซื่อสัตย์กับระยะเวลาที่จะอยู่จริง — ตัวแปรที่ชี้ขาดที่สุดคือคุณจะอยู่นานแค่ไหน และคนส่วนใหญ่ประเมินต่ำว่าตัวเองจะย้ายเร็วแค่ไหน
พร้อมคำนวณตัวเลขของคุณเองหรือยัง?
ความเห็นฟรี แต่ break-even year ของคุณอยู่ห่างออกไปแค่การคำนวณเดียว เปิด Rent vs Buy Calculator กรอกตัวเลขจริงในพื้นที่ของคุณ แล้วดูว่าคุณต้องอยู่นานแค่ไหนการซื้อจึงจะคุ้ม
เครื่องมือที่เกี่ยวข้องที่คุณอาจสนใจ:
- Mortgage Calculator — แยกรายละเอียดค่างวดและ amortization ของสินเชื่อทุกประเภท
- Compound Interest Calculator — ดูว่าเงินดาวน์จะโตเป็นเท่าไหร่ถ้าเอาไปลงทุนแทน
- Inflation Calculator — เทียบการเติบโตของค่าเช่าและราคาบ้านกับเงินเฟ้อรอบตัว
รันตัวเลข ไว้วางใจ break-even year แล้วปล่อยให้คณิตศาสตร์ — ไม่ใช่ตำนานเล่าขาน — ตัดสินการตัดสินใจเรื่องที่อยู่อาศัยครั้งถัดไปของคุณ
คำถามที่พบบ่อย
ถ: Rent vs Buy Calculator ส่งข้อมูลการเงินของฉันไปที่ไหนหรือเปล่า?
ตอบ: ไม่ครับ เครื่องมือทำงานฝั่งไคลเอนต์ทั้งหมดในเบราว์เซอร์ ข้อมูลทุกอย่างไม่ออกจากเครื่องของคุณ และรันได้ไม่จำกัดจำนวนโดยไม่ต้องสมัครสมาชิก
ถ: break-even year คืออะไรในภาษาคนธรรมดา?
ตอบ: คือจุดเวลาที่ต้นทุนรวมของการซื้อ — เงินดาวน์ ค่าผ่อน ภาษี ค่าบำรุงรักษา และผลตอบแทนการลงทุนที่สูญเปล่า — ต่ำกว่าต้นทุนรวมของการเช่าบ้านใกล้เคียงกัน ก่อนปีนั้นการเช่าถูกกว่า หลังจากนั้นการซื้อมักชนะ
ถ: ควรตั้งอัตราการเพิ่มมูลค่าราคาบ้านเท่าไหร่?
ตอบ: ค่าเฉลี่ยระยะยาวราวปีละ 3% เป็นค่าเริ่มต้นที่ป้องกันตัวได้ ถ้าคุณมีหลักฐานตลาดในพื้นที่ที่ชี้ว่าสูงกว่านั้น ลองรันทั้งสองค่า — ผลต่างระหว่าง 3% กับ 5% เปลี่ยน break-even year ได้อย่างมาก