Auto Loan Calculator: รู้ค่างวดรถก่อนเข้าโชว์รูม
คำนวณค่างวดรถต่อเดือนและดอกเบี้ยรวมจากราคา เงินดาวน์ รถแลก APR และระยะเวลา พร้อมสรุปวงเงินกู้และยอดจ่ายรวม — ฟรีในเบราว์เซอร์
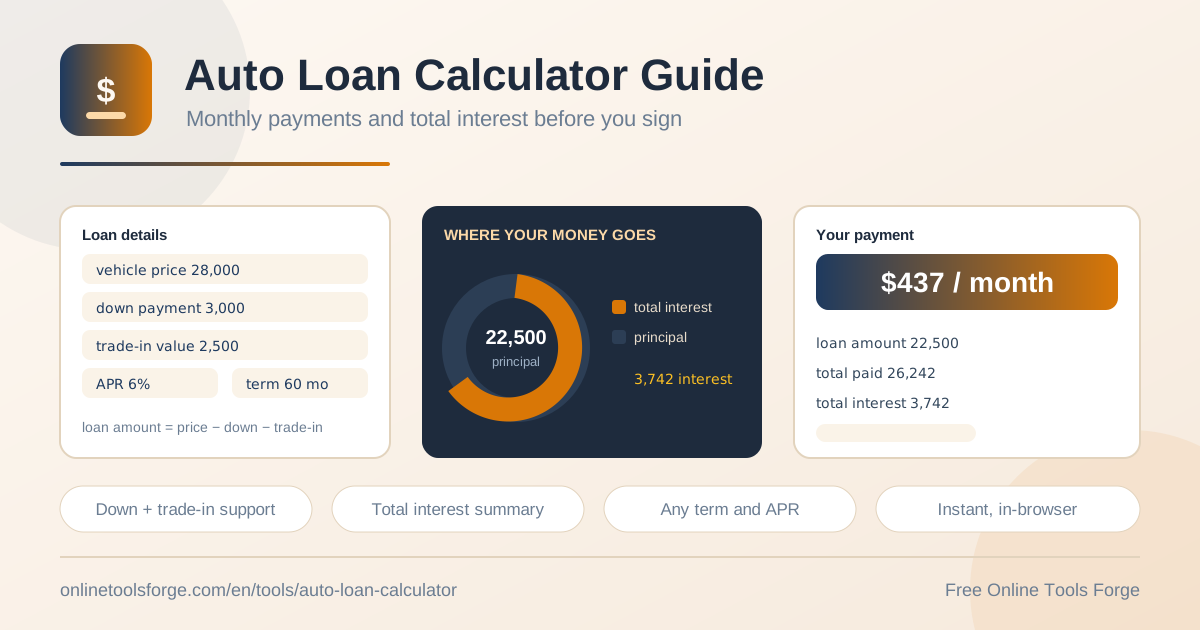
Table of Contents
การซื้อรถด้วยไฟแนนซ์คือข้อผูกพันทางการเงินหลายปี แต่คนส่วนใหญ่กลับตัดสินใจที่โชว์รูมโดยรู้เพียงว่า "งวดละเท่านี้ จ่ายไหว" โดยไม่เคยเห็นดอกเบี้ยรวมทั้งสัญญาเลย Auto Loan Calculator ช่วยให้คุณคำนวณค่างวดต่อเดือน ดอกเบี้ยรวม วงเงินกู้ และยอดจ่ายรวม จากราคารถ เงินดาวน์ มูลค่ารถแลก APR และระยะเวลากู้ ได้ภายในไม่กี่วินาที
เครื่องมือนี้ทำงานใน browser ของคุณ 100% ฟรี ไม่ต้องสมัครสมาชิก ไม่มีข้อมูลส่วนตัวถูกส่งไปเซิร์ฟเวอร์ พิมพ์ตัวเลขเมื่อไรผลลัพธ์ก็อัปเดตทันที ใช้ได้ทั้งก่อนออกจากบ้านเพื่อวางแผนล่วงหน้า และตอนยืนอยู่หน้าเคาน์เตอร์ไฟแนนซ์เพื่อเทียบข้อเสนอสด ๆ
บทความนี้จะพาคุณไปดูวิธีใช้งานทีละขั้น เจาะลึกหลักการ amortization ที่อยู่เบื้องหลังตัวเลข และกรณีใช้งานจริงที่การรู้ตัวเลขก่อนช่วยให้คุณประหยัดได้เป็นหลักหมื่นบาท
ทำไมต้องใช้ Auto Loan Calculator?
- เห็นต้นทุนจริงของการกู้ — ค่างวดต่อเดือนเป็นเพียงครึ่งเดียวของภาพ เครื่องมือนี้แสดงดอกเบี้ยรวมและยอดจ่ายรวมตลอดสัญญา ให้คุณรู้ต้นทุนทั้งก้อนตั้งแต่ก่อนเซ็นชื่อ
- เทียบข้อเสนอไฟแนนซ์ได้ทันที — ใส่ APR และระยะเวลาของแต่ละที่ลงไป แล้วเทียบกันว่าข้อเสนอไหนถูกกว่าเมื่อดูที่ยอดรวม ไม่ใช่แค่ค่างวดรายเดือน
- ต่อรองจากตำแหน่งที่ได้เปรียบ — เมื่อคุณรู้ว่าค่างวดที่ยุติธรรมคือเท่าไร พนักงานขายเสนอตัวเลขที่บวมเกินจริงให้คุณไม่ได้อีกต่อไป
- เห็นผลของเงินดาวน์และรถแลกทันที — ปรับตัวเลขดาวน์หรือมูลค่ารถแลกเพียงเล็กน้อย ก็เห็นทันทีว่าค่างวดและดอกเบี้ยรวมลดลงแค่ไหน
- วางแผนกระแสเงินสดรายเดือน — ลองระยะเวลากู้หลายแบบเพื่อหาจุดสมดุลที่ค่างวดสบายกระเป๋า โดยไม่จ่ายดอกเบี้ยเกินจำเป็น
- เป็นส่วนตัวและฟรีทุกฟังก์ชัน — คำนวณทั้งหมดใน browser ไม่ต้องกรอกเบอร์โทรให้ใครตามโทรกลับ และไม่มีข้อจำกัดจำนวนครั้ง
ฟีเจอร์หลัก
| ฟีเจอร์ | ทำอะไร |
|---|---|
| ราคารถ | กรอกราคารถคันที่สนใจ (แนะนำใช้ราคาหลังหักส่วนลด ถ้ามี) |
| เงินดาวน์ | เงินสดที่จ่ายก้อนแรก ยิ่งมาก วงเงินกู้ยิ่งเล็ก |
| มูลค่ารถแลก | มูลค่ารถคันเดิมที่ใช้หักออกจากราคารถใหม่ ถ้าไม่มีใส่ 0 |
| APR | อัตราดอกเบี้ยต่อปีที่ไฟแนนซ์เสนอ |
| ระยะเวลากู้ (เดือน) | จำนวนงวดทั้งหมด เช่น 48, 60, 72 เดือน |
| สรุปผลอัตโนมัติ | วงเงินกู้ ค่างวดต่อเดือน ดอกเบี้ยรวม และยอดจ่ายรวม |
จุดเด่นที่ควรรู้:
- วงเงินกู้ถูกคำนวณให้เองจากราคารถ ลบ เงินดาวน์ ลบ มูลค่ารถแลก คุณจึงเห็นยอดที่ต้องกู้จริง ไม่ใช่ราคาหน้าฉลาก
- ค่างวดต่อเดือนใช้สูตร amortization มาตรฐานเดียวกับที่สถาบันการเงินใช้ ตัวเลขจึงเทียบเคียงกับใบเสนอราคาได้ตรงกัน
- ผลลัพธ์อัปเดตทันทีทุกครั้งที่แก้ค่า ลองเปลี่ยนตัวเลขได้ไม่จำกัด ไม่ต้องกดปุ่มคำนวณซ้ำ
วิธีคำนวณค่างวดรถ
- กรอก ราคารถ เช่น 800,000 บาท
- กรอก เงินดาวน์ ที่วางแผนจ่าย เช่น 160,000 บาท (20% ของราคารถ)
- กรอก มูลค่ารถแลก ถ้ามีรถคันเดิม เช่น 40,000 บาท หรือใส่ 0 ถ้าไม่มี
- กรอก APR ที่ได้รับเสนอ เช่น 6 และ ระยะเวลากู้ เป็นเดือน เช่น 48 (4 ปี)
- อ่านสรุปผล: วงเงินกู้ 600,000 บาท ค่างวดต่อเดือน ดอกเบี้ยรวม และยอดจ่ายรวม จากนั้นลองปรับตัวเลขทีละช่องเพื่อเทียบทางเลือก
Amortization ของสินเชื่อรถทำงานอย่างไร
ขั้นแรกเครื่องมือหา วงเงินกู้ (loan amount) จากสมการง่าย ๆ คือราคารถ − เงินดาวน์ − มูลค่ารถแลก ยอดนี้คือเงินต้นที่คุณต้องผ่อนคืนพร้อมดอกเบี้ย ไม่ใช่ราคารถทั้งคัน
จากนั้นค่างวดถูกคำนวณด้วยหลัก amortization หรือการผ่อนชำระแบบงวดคงที่: ทุกงวดจ่ายจำนวนเท่ากัน แต่สัดส่วนระหว่างดอกเบี้ยกับเงินต้นไม่เท่ากัน เพราะดอกเบี้ยแต่ละงวดคิดจากยอดเงินต้นคงเหลือ ซึ่งสูงสุดในช่วงต้นสัญญา งวดแรก ๆ จึง "หนักดอกเบี้ย" เกือบหนึ่งในสี่ของค่างวดอาจหายไปกับดอกเบี้ยเฉย ๆ แล้วค่อย ๆ กลับด้านเป็นเงินต้นมากขึ้นเรื่อย ๆ จนถึงงวดสุดท้าย
ลองคิดเลขจากตัวอย่างข้างบน:
วงเงินกู้ = 800,000 − 160,000 (ดาวน์) − 40,000 (รถแลก) = 600,000 บาท
ค่างวด/เดือน = 600,000 × 0.005 / (1 − 1.005^−48) ≈ 14,091 บาท (APR 6%, 48 งวด)
ดอกเบี้ยงวดแรก = 600,000 × 0.005 = 3,000 บาท ที่เหลือ ≈ 11,091 บาทลดเงินต้น
ดอกเบี้ยรวม = (14,091 × 48) − 600,000 ≈ 76,368 บาท
ตัวเลข 76,368 บาทนี่แหละคือสิ่งที่คนส่วนใหญ่มองข้าม เพราะเทียบกันแค่ค่างวดรายเดือน เครื่องมือนี้พามันออกมาให้เห็นตั้งแต่ก่อนตัดสินใจ
นอกจากนี้ยังเห็น trade-off สองคู่ ชัดเจนขึ้น:
- APR กับระยะเวลา: กู้นานทำให้ค่างวดต่อเดือนเบาลง แต่ดอกเบี้ยรวมพุ่งขึ้นแบบก้าวกระโดด ขณะเดียวกัน APR ที่ต่างกันเพียง 1-2% ก็สร้างความต่างหลายพันบาทตลอดสัญญาได้
- ดาวน์และรถแลก: ทั้งสองอย่างลดเงินต้นตั้งแต่วันแรก เงินดาวน์ที่เพิ่มขึ้นไม่ได้แค่ทำให้ค่างวดเบาลง แต่ตัดดอกเบี้ยที่ควรจะเกิดทั้งก้อนออกไปด้วย
กรณีใช้งานจริง
ต่อรองที่โชว์รูมอย่างมั่นใจ
พนักงานขายเสนอค่างวด 15,500 บาทต่อเดือน สำหรับรถราคา 800,000 บาท ดาวน์ 160,000 ระยะ 60 เดือน คุณเปิดเครื่องมือใส่ตัวเลขเดียวกันพร้อม APR ที่เขาประกาศไว้ 9% ปรากฏว่าค่างวดที่ถูกต้องคือราว 13,300 บาท ช่องว่างเกือบ 2,200 บาทต่อเดือนชี้ได้ทันทีว่ามีค่าธรรมเนียมแฝงหรืออัตราดอกเบี้ยจริงสูงกว่าที่บอก เมื่อคุณถามว่า "APR ที่ใช้คำนวณจริงคือเท่าไร" บทสนทนาจะเปลี่ยนจากการอ้อนวอนเป็นการตรวจสอบข้อมูล
เทียบไฟแนนซ์ธนาคารกับไฟแนนซ์โชว์รูม
โชว์รูมมักโฆษณา "ดอกเบี้ยคงที่ 1.99%" ซึ่งเป็น flat rate ที่คิดจากเงินต้นเดิมตลอดสัญญา เมื่อแปลงเป็น APR แบบ effective แล้วมักสูงกว่าตัวเลขประกาศอย่างมีนัยสำคัญ ในหลายกรณีเทียบเท่า APR ราวสองเท่า ทางแก้คือขอตัวเลข APR จากทั้งสองที่ ใส่ลงเครื่องมือด้วยวงเงินและระยะเวลาเดียวกัน แล้วตัดสินที่ ยอดจ่ายรวม เสมอ ธนาคารที่ดูแพงกว่าบนกระดาษอาจถูกกว่าจริงเมื่อเห็นภาพเต็ม
เลือกระยะเวลากู้ให้เหมาะกับกระแสเงินสด
จากวงเงิน 600,000 บาท ที่ APR 6%: กู้ 48 เดือนได้ค่างวด 14,091 บาท ดอกเบี้ยรวม 76,368 บาท ส่วนกู้ 72 เดือนค่างวดเบาลงเหลือราว 9,945 บาท แต่ดอกเบี้ยรวมโตขึ้นเป็นประมาณ 116,000 บาท คือจ่ายเพิ่มเกือบ 40,000 บาทเพื่อผ่อนเบาลงเดือนละ 4,000 กว่าบาท ถ้ากระแสเงินสดอดทนได้ ระยะสั้นกว่ามักคุ้มกว่าเสมอ แต่ถ้าเลือกระยะยาวเพราะจำเป็น อย่างน้อยคุณก็รู้ราคาของความสบายนั้น
วางแผนเงินดาวน์และรถแลกอย่างชาญฉลาด
สมมติคุณมีเงินเพิ่มอีก 100,000 บาทจากการขายรถเก่าหรือเก็บสะสม ลองเปลี่ยนดาวน์จาก 160,000 เป็น 260,000 บาทในเครื่องมือ วงเงินกู้เหลือ 500,000 ค่างวดลดเหลือราว 11,742 บาท และดอกเบี้ยรวมลดลงประมาณ 12,750 บาท แปลว่าเงิน 100,000 บาทก้อนนั้น "ให้ผลตอบแทน" ราว 12,750 บาทใน 4 ปี นอกจากความอุ่นใจที่หนี้ลดลง การใส่มูลค่ารถแลกให้ตรงจริงก็สำคัญเช่นกัน เพราะตัวเลขที่โชว์รูมต่อราคารถเก่าให้ต่ำกว่าความเป็นจริงจะทำให้วงเงินกู้บวมขึ้นเงียบ ๆ
แนวทางปฏิบัติที่ดี
- ขอ APR ไม่ใช่ดอกเบี้ยประกาศ — ถ้าไฟแนนซ์บอกแต่ flat rate ให้ถามอัตรา effective หรือยอดจ่ายรวมตลอดสัญญา เพื่อให้เทียบกับเครื่องมือได้ตรงกัน
- ดูดอกเบี้ยรวมก่อนดูค่างวด — ค่างวดเบาไม่ได้แปลว่าถูก ให้ยอดจ่ายรวมเป็นตัวตัดสินเสมอ
- ลองหลายสถานการณ์ — วิ่งเครื่องมืออย่างน้อย 3 รอบ: แผนที่ตั้งใจ แผนสำรองที่ดาวน์น้อยกว่า และแผนที่ APR แย่กว่าคาด เพื่อรู้ว่าตัวเองรับความเสี่ยงได้แค่ไหน
- คุมค่างวดไม่เกินราว 15-20% ของรายได้ต่อเดือน — เผื่อที่สำหรับค่าน้ำมัน ค่าประกัน และค่าซ่อมบำรุงที่มาพร้อมรถ
- จำว่าเครื่องมือไม่รวมค่าใช้จ่ายแฝง — ค่าประกันภัยภาคสมัครใจ ค่าธรรมเนียมจดจำนอง หรือค่าโอน ต้องเผื่อเพิ่มเองนอกเหนือจากผลลัพธ์
- เทียบข้อเสนอวันเดียวกัน — ตัวเลขไฟแนนซ์เปลี่ยนตามโปรโมชัน เก็บใบเสนอราคาหลายที่มาใส่เทียบพร้อมกันจะได้ภาพที่แฟร์ที่สุด
พร้อมเปลี่ยนจาก "จ่ายไหว" เป็น "รู้ทุกบาท" หรือยัง? เปิด Auto Loan Calculator ใส่ตัวเลขของคุณ แล้วเดินเข้าโชว์รูมครั้งหน้าด้วยข้อมูลที่ทำให้ทุกข้อเสนอต้องพิสูจน์ตัวเอง — ฟรี ไม่ต้องสมัคร เริ่มได้เลยวันนี้
เครื่องมือที่เกี่ยวข้องที่คุณอาจสนใจ:
- Loan Calculator — คำนวณค่างวดเงินกู้ทั่วไปและดอกเบี้ยรวมตามสูตร amortization เดียวกัน เหมาะกับสินเชื่อนอกการซื้อรถ
- Mortgage Calculator — สำหรับวางแผนซื้อบ้าน ดูค่างวดรายเดือนจากราคาบ้าน เงินดาวน์ APR และระยะเวลากู้ยาว
- Car Lease Calculator — เทียบทางเลือกเช่ารถ (lease) กับการกู้ซื้อ ก่อนตัดสินใจว่าเส้นทางไหนเหมาะกับคุณกว่า
ขอให้ขับขี่อย่างปลอดภัย!
คำถามที่พบบ่อย
ถ: ผลลัพธ์จะตรงกับที่ไฟแนนซ์เสนอจริงไหม?
ตอบ: ใกล้เคียงมาก หากคุณกรอก APR และระยะเวลาที่ถูกต้อง เพราะเครื่องมือใช้สูตร amortization มาตรฐานเดียวกัน ความต่างที่พบมักมาจากค่าธรรมเนียมแฝง ประกันที่ผูกกับสัญญา หรือการที่ไฟแนนซ์ใช้ flat rate แทน APR ซึ่งเป็นสัญญาณให้คุณถามเพิ่ม
ถ: ถ้าไม่มีรถแลกต้องกรอกช่องนั้นอย่างไร?
ตอบ: ใส่ 0 ได้เลย สูตรจะคำนวณวงเงินกู้จากราคารถลบเงินดาวน์อย่างเดียว ผลลัพธ์อื่นทุกอย่างยังถูกต้องตามปกติ
ถ: ตัวเลขรวมค่าประกันและค่าธรรมเนียมต่าง ๆ หรือไม่?
ตอบ: ไม่รวม เครื่องมือคำนวณจากตัวเลขที่คุณกรอกเท่านั้น ค่าประกันภัย ค่าธรรมเนียมจดจำนอง ค่าโอน หรือค่าบริการอื่นที่ไฟแนนซ์อาจผูกมา ต้องบวกเพิ่มเองเมื่อเทียบกับใบเสนอราคาจริง
ถ: ใช้หน่วยเงินอะไรได้บ้าง?
ตอบ: ใช้หน่วยเดียวกันทั้งหมดก็ใช้ได้ ไม่ว่าจะเป็นบาท ดอลลาร์ หรือสกุลอื่น เพราะสูตรคำนวณเชิงสัมพัทธ์ เพียงให้ราคารถ ดาวน์ และรถแลกอยู่ในสกุลเดียวกัน APR คิดเป็นเปอร์เซ็นต์ต่อปีตามปกติ
ถ: ข้อมูลที่กรอกถูกเก็บหรือส่งไปไหน?
ตอบ: ไม่ เครื่องมือทำงานใน browser ของคุณ 100% ทุกการคำนวณเกิดบนเครื่องคุณเอง ไม่มีตัวเลขหรือข้อมูลส่วนตัวถูกส่งไปเซิร์ฟเวอร์ใด ๆ