Loan Comparison Calculator: เทียบเงินกู้ 3 ข้อเสนอ ตัวไหนคุ้มกว่าในภาพรวม?
ใช้ Loan Comparison Calculator เปรียบเทียบเงินกู้สูงสุด 3 ข้อเสนอพร้อมกัน ดูค่างวด ดอกเบี้ยรวม และต้นทุนรวม พร้อมคำตัดสินว่าข้อไหนคุ้มกว่าและคุ้มกว่าเท่าไร
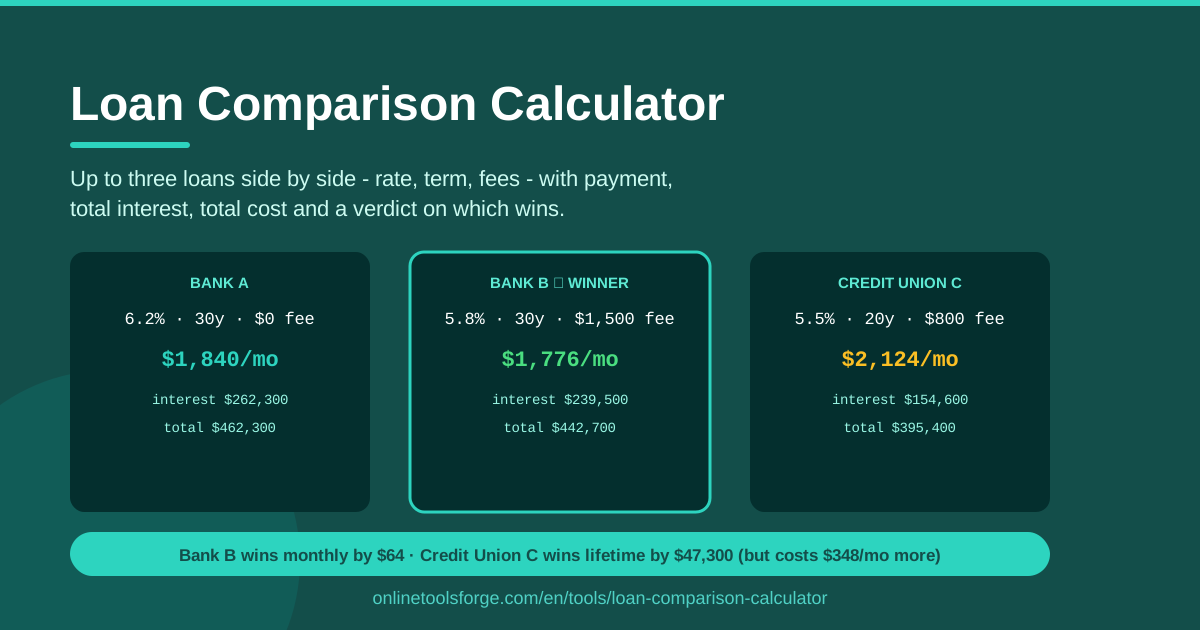
Table of Contents
การถือข้อเสนอเงินกู้ (loan) สองถึงสามข้อไว้ในมือพร้อมกัน ถือเป็นความลำบากแบบหวาน ๆ ข้อหนึ่งมีค่างวดต่อเดือนต่ำที่สุด อีกข้อโอ้อวดดอกเบี้ย (rate) ที่ถูกกว่า ส่วนอีกข้อเปิดตัวด้วยคำโฆษณาว่าไม่มีค่าธรรมเนียม (fee) ทุกข้อมองเป็นฝ่ายชนะถ้ามองจากคนละมุม และความรู้สึกส่วนตัวเป็นตัวตัดสินที่แย่ที่สุด เมื่อเงินเป็นจำนวนหลายหมื่นถึงหลายแสนบาทเป็นเดิมพัน เพราะผู้ให้กู้ออกแบบข้อเสนอให้โดดเด่นในตัวเลขที่ตัวเองได้เปรียบที่สุดเสมอ
Loan Comparison Calculator บน Online Tools Forge ช่วยยุติการเดาสุ่มนี้ เพียงกรอกเงินกู้ได้สูงสุดสามข้อ พร้อมระบุ rate, term และ fee เครื่องมือจะคำนวณค่างวดต่อเดือน ดอกเบี้ยรวม (total interest) และต้นทุนรวม (total cost) ของแต่ละข้อให้อัตโนมัติ จากนั้นสรุปคำตัดสิน (verdict) ว่าข้อไหนชนะ และชนะห่างกันเป็นตัวเงินเท่าไร ทุกการคำนวณทำงานแบบ client-side ในเบราว์เซอร์ของคุณเอง ตัวเลขทางการเงินจึงไม่ถูกส่งออกไปไหน
บทความนี้จะพาไปดูว่าเครื่องมือวัดอะไรบ้าง วิธีจัดการเปรียบเทียบให้เป็นธรรมต่อทุกข้อเสนอ และวิธีเปลี่ยนคำตัดสินนั้นให้กลายเป็นอำนาจต่อรองที่ช่วยให้คุณประหยัดเงินได้จริงก่อนเซ็นสัญญา
ทำไมต้องใช้ Loan Comparison Calculator?
- ดอกเบี้ยที่โฆษณาซ่อนภาพรวมไว้ rate ที่สวยงามไม่ได้บอกอะไรเลยเรื่องค่าธรรมเนียมหรือจำนวนเดือนที่ต้องผ่อนต่อไป มีเพียงต้นทุนรวมเท่านั้นที่เผยให้เห็นสิ่งที่ฝ่ายการตลาดเว้นไว้
- ค่างวดรายเดือนหลอกเราได้ การต่อ term ให้ยาวขึ้นทำให้ค่างวดเบาลง แต่ดอกเบี้ยสะสมพอกพู่ขึ้นเงียบ ๆ การวางยอดรวมไว้เทียบกันทำให้เห็น trade-off นี้ได้ในพริบตา
- คิดเลขเองผิดพลาดได้ง่าย สูตร amortization ไม่ให้อภัยความผิดพลาด เพียงเลขชิ้นเดียวหลุด ผลเปรียบเทียบก็กลายเป็นนิยาย เครื่องมือใช้สูตรการชำระคืนมาตรฐานเดียวกันกับทุกข้อเสนออย่างเท่าเทียม
- ค่าธรรมเนียมพลิกอันดับได้ เงินกู้ที่ rate ต่ำกว่าอาจแพ้ทันทีเมื่อค่าธรรมเนียมจัดการโผล่มาบนใบเสนอราคา การรวม fee เข้าไปในต้นทุนรวมทำให้อันดับสอดคล้องกับกระเป๋าเงินจริง
- คำตัดสินชนะความรู้สึก จากประโยค "รู้สึกว่าของธนาคารนี่แหละดี" กลายเป็น "ข้อ A ชนะไป 42,000 บาท" ซึ่งเป็นตัวเลขเจาะจงที่ลงมือใช้ต่อรองได้จริง
- ฟรี เร็ว และเป็นส่วนตัว ไม่ต้องสมัครสมาชิก ไม่มีการอัปโหลดข้อมูล อยากรันกี่ scenario ก็ได้ตามใจ
ฟีเจอร์หลัก
| ฟีเจอร์ | ทำอะไรได้ |
|---|---|
| ช่องกรอกเงินกู้ 3 ข้อ | เทียบ Loan A, Loan B และ Loan C ไว้ในหน้าจอเดียวกัน |
| ช่องกรอก rate, term และ fee | เก็บครบสามตัวแปรที่กำหนดต้นทุนจริงของเงินกู้ |
| ค่างวดต่อเดือน | คำนวณค่างวดแบบ amortized ที่แม่นยำของแต่ละข้อเสนอ |
| ดอกเบี้ยรวม | แสดงยอดเงินที่จ่ายไปกับการยืมโดยเฉพาะ |
| ต้นทุนรวม | รวมเงินต้น ดอกเบี้ย และ fee เป็นตัวเลขเปรียบเทียบเดียว |
| คำตัดสินผู้ชนะ | ระบุว่าข้อไหนชนะ พร้อมระยะห่างเป็นตัวเงิน |
| ประมวลผลฝั่ง client | ทุกการคำนวณทำงานในเบราว์เซอร์ ไม่มีข้อมูลถูกส่งออก |
มีสามเรื่องที่ทำให้ผลลัพธ์น่าเชื่อถือ เครื่องมือใช้สูตร amortization เดียวกับที่ผู้ให้กู้ใช้ ตัวเลขค่างวดจึงตรงกับใบเสนอราคาทางการ ค่าธรรมเนียมถูกบวกเพิ่มจากเงินต้นบวกดอกเบี้ย ซึ่งสอดคล้องกับที่มันกระทบกระเป๋าจริง ๆ และเพราะคำนวณได้ทันที คุณรันการเปรียบเทียบใหม่ได้ทันทีที่ข้อเสนอมีการปรับเปลี่ยน
วิธีใช้งาน Loan Comparison Calculator
- กรอก Loan A เริ่มจากข้อเสนอที่คุณคุ้นเคยที่สุด ใส่วงเงินกู้, rate ต่อปี, term และค่าธรรมเนียมต่าง ๆ เช่น ค่าจัดการหรือค่าประมวลสินเชื่อ
- กรอก Loan B และ Loan C ใส่ข้อเสนอของคู่แข่งตามลำดับ ถ้ามีข้อเสนอแค่สองข้อก็เว้นช่องที่สามไว้ได้ เครื่องมือจะเทียบให้เท่ากับจำนวนที่คุณมี
- ดูค่างวดและยอดรวม ค่างวด ดอกเบี้ยรวม และต้นทุนรวมของทุกข้อจะแสดงขึ้นมาทันที สังเกตจุดที่อันดับไม่ตรงกัน เพราะข้อที่ค่างวดถูกที่สุดมักไม่ใช่ข้อที่ถูกที่สุดในภาพรวม
- อ่านคำตัดสิน เครื่องมือประกาศผู้ชนะพร้อมระยะห่างที่ชัดเจน ถ้าห่างกันแค่ 1,500 บาทถือว่าเสมอกัน แต่ถ้าห่างกัน 80,000 บาทนั่นคือการตัดสินใจที่ชัดเจนแล้ว
- เอาตัวเลขไปต่อรองกับข้อที่แพ้ กลับไปหาผู้ให้กู้ที่เสีย แล้วบอกว่า "คุณแพงกว่า 65,000 บาทตลอดสัญญา ขอให้ปรับให้เทียบชั้นได้ไหม" ซึ่งเป็นประโยคที่ได้ผลจริงเสมอ
Rate vs Term vs Fees: อะไรกำหนดต้นทุนจริงของเงินกู้
rate, term และ fee มีปฏิสัมพันธ์กันในแบบที่สัญชาตญาณมักเดาผิด จึงควรเข้าใจว่าแต่ละตัวทำอะไรกับบิลของคุณจริง ๆ
ทำไม rate ต่ำสุดถึงแพ้ได้ rate ที่ต่ำแต่ยืดออกไปเป็น term ยาว อาจทำให้จ่ายดอกเบี้ยรวมมากกว่า rate ที่สูงกว่าแต่ปิดบัญชีไวกว่าเสมอ ลองนึกภาพยืม 800,000 บาท ที่ 6% นาน 5 ปี เทียบกับ 5.5% นาน 7 ปี ข้อที่ term สั้นและ rate สูงกว่ามักชนะในภาพรวม แม้ค่างวดต่อเดือนจะแพงกว่าก็ตาม เพราะ rate คือราคาของเงินต่อปี ส่วน term คือตัวตัดสินว่าคุณจะซื้อกี่ปี
fee เปลี่ยนต้นทุนจริงอย่างไร ค่าธรรมเนียมคือตัวถ่วงที่คนมักลืมมอง ค่าจัดการ 2% ของเงินกู้ 1 ล้านบาทคือ 20,000 บาทที่คุณเป็นหนี้ตั้งแต่ยังไม่ได้จ่ายดอกเบี้ยแม้แต่บาทเดียว โปรโมชัน "ดอกเบี้ยศูนย์" บางรายการอาจซ่อนค่าธรรมเนียมเหมาจ่ายที่แพงกว่าดอกเบี้ยปกติซะอี้ พอรวม fee เข้าไปในต้นทุนรวม ข้อเสนอที่เคยดูต่างกันคนละโลกก็สลับที่กันได้ทั้งอันดับ
ค่างวดรายเดือน กับ ต้นทุนตลอดอายุสัญญา สองตัวนี้ดึงรั้งกันคนละทิศ การยืด term ลดภาระรายเดือน แต่เพิ่มจำนวนเดือนที่ดอกเบี้ยทบไปเรื่อย ๆ ถ้าค่างวดของข้อที่ถูกที่สุดในภาพรวมไม่พอดีกับกระแสเงินสดของคุณจริง ๆ เงินกู้ที่แพงขึ้นเล็กน้อยแต่ผ่อนไหว ย่อมดีกว่าข้อที่ถูกกว่าแต่สุดท้ายผิดนัดชำระ สิ่งสำคัญคือเลือก trade-off นี้ด้วยสายตาที่เปิดกว้าง ไม่ใช่ปล่อยให้เลือกคุณเอง
ตรรกะของคำตัดสิน เครื่องมือเทียบต้นทุนรวม นั่นคือ เงินต้น บวกดอกเบี้ยทั้งหมด บวก fee ทุกบาท แล้วตั้งยอดที่ต่ำที่สุดเป็นผู้ชนะ พร้อมบอกระยะห่าง มันตอบคำถาม "ข้อไหนดีกว่า" ด้วยตัวเลขเดียวที่ไม่มีใครโต้แย้งได้
การต่อรองโดยมีข้อเสนอที่สองอยู่ในมือ ระยะห่างจากคำตัดสินคือกระสุนของคุณ ผู้ให้กู้ส่วนใหญ่ไม่รู้ว่าคู่แข่งเสนออะไรไว้ และหลายรายมีดุลพินิจส่วนตัวเรื่อง rate หรือ fee เพื่อชิงดีลคุณ การเสนอช่องว่างที่คำนวณมาแล้วอย่างแม่นยำ แทนคำพูดคลุมเครือว่า "มีที่อื่นถูกกว่า" เปลี่ยนการเปรียบเทียบให้กลายเป็นเงินประหยัดที่จับต้องได้
ตัวอย่างการใช้งานจริง
รถยนต์: ไฟแนนซ์หน้าโชว์รูม เทียบกับ สินเชื่อจากธนาคาร
ไฟแนนซ์ของโชว์รูมมักมี rate สูงกว่าแต่ชดเชยด้วยส่วนลดหรือของแถม ขณะที่ pre-approval จากธนาคารมักสะอาดกว่า กรอกโครงสร้างของโชว์รูมเป็น Loan A และของธนาคารเป็น Loan B โดยใส่ fee ครบถ้วน คำตัดสินจะบอกให้ชัดว่าส่วนลดนั้นเคลื่อน rate ที่แพงกว่าได้จริงหรือไม่ และยังให้ตัวเลขไว้กลับไปวางบนโต๊ะคุยกับฝ่ายไฟแนนซ์อีกด้วย
เลือกข้อเสนอ personal loan เพื่อรวมหนี้
ตอนรวมหนี้บัตรเครดิตเป็นเงินกู้ส่วนบุคคล สองสถาบันการเงินอาจเสนอ rate ใกล้เคียงกันมาก แต่ค่าธรรมเนียมจัดการต่างกันคนละเรื่อง รันทั้งสองข้อเข้าเครื่องมือ ค่า fee ที่ต่างกัน 3,500 บาท บวกกับช่องว่าง rate 0.4% สะสมกลายเป็นหลักพันบาทได้ง่าย ๆ และคำตัดสินจะชี้ให้เห็นว่าโครงสร้างไหนถูกกว่าจริงตลอด term
เทียบสถาบันการเงินก่อนกู้บ้าน
ใบเสนอราคา mortgage ต่างกันมหาศาลเรื่อง fee แม้ rate จะดูใกล้เคียงกัน ไม่ว่าจะเป็นค่าจัดการ ค่าประเมินหลักประกัน หรือค่าธรรมเนียมประมวลผล กรอกใบเสนอสูงสุดสามรายด้วยวงเงินและ term เดียวกัน แล้วให้ต้นทุนรวมเป็นผู้เลือก ไม่ใช่ rate หัวข้อข่าว เพราะในสัญญา 30 ปี ความต่างเล็ก ๆ ทบกันจนกลายเป็นหลักแสนได้
เช็กจุดคุ้มทุนก่อนรีไฟแนนซ์
ก่อนตัดสินใจรีไฟแนนซ์ กรอกเงินกู้เดิม (rate, term คงเหลือ และค่าปิดบัญชีต่าง ๆ) เป็น Loan A และข้อเสนอใหม่เป็น Loan B ถ้าคำตัดสินชี้ว่าของใหม่ชนะแค่หลักร้อยบาท ซึ่งส่วนใหญ่มาจาก fee ที่ต้องจ่ายก้อนหน้า อาจไม่คุ้มกับเอกสารที่ต้องเซ็นทั้งหมด แต่ถ้าชนะเป็นหลักหมื่น ถือเป็นไฟเขียวที่ชัดเจน
แนวปฏิบัติที่ดีที่สุด
- เทียบด้วยวงเงินเท่ากัน ทุกข้อเสนอต้องกู้จำนวนเท่ากัน ไม่งั้นความต่างของต้นทุนรวมสะท้อนขนาดเงินกู้ ไม่ใช่คุณค่าของข้อเสนอ
- ใส่ fee ให้ครบทุกบาท ค่าจัดการ ค่าประมวลผล ค่าเอกสาร ค่าปิดบัญชีก่อนกำหนด ถ้าเงินออกจากกระเป๋าคุณ ให้ลงไปในช่อง fee ทั้งหมด
- จับ term ให้เท่ากันก่อนค่อยเทียบ rate เงินกู้ 5 ปี กับ 7 ปี ไม่ใช่สินค้าชนิดเดียวกัน จัด term ให้ตรงกันเสียก่อน แล้วค่อยปล่อยให้ rate ตัดสินกันเอง
- เงินกู้ระยะยาวให้ต้นทุนรวมตัดสิน term ยิ่งยาว ดอกเบี้ยยิ่งครองเกม และต้นทุนรวมยิ่งสำคัญกว่าค่างวดรายเดือน
- ทดสอบข้อเสนอที่ปรับใหม่ทันที เมื่อสถาบันไหนขยับ rate มาให้ รันการเปรียบเทียบใหม่ในไม่กี่วินาที อย่าเชื่อว่า "ดีขึ้น" แปลว่า "ดีที่สุด" เสมอไป
- เก็บผลคำตัดสินไว้เป็นหลักฐาน แคปหน้าจอไว้ก่อนเข้าห้องต่อรอง เพื่อให้จำได้แม่นว่าถูกเสนอระยะห่างไว้เท่าไร
พร้อมจะยุติข้อถกเถียงเรื่องเงินกู้กันหรือยัง เปิด Loan Comparison Calculator กรอกข้อเสนอของคุณลงไป แล้วปล่อยให้ต้นทุนรวมเป็นผู้ครองบัลลังก์ จากนั้นออกไปเก็บส่วนต่างนั้นกลับคืนมาให้ได้
เครื่องมือที่เกี่ยวข้องที่คุณอาจสนใจ:
ขอให้ทุกสัญญาเงินกู้ของคุณเป็นข้อตกลงที่คุ้มค่าที่สุดนะครับ
คำถามที่พบบ่อย
ถ: Loan Comparison Calculator ส่งข้อมูลการเงินของฉันขึ้นเซิร์ฟเวอร์หรือไม่? ตอบ: ไม่ เครื่องมือทำงานแบบ client-side ในเบราว์เซอร์ทั้งหมด ข้อมูลเงินกู้ที่คุณกรอกจะไม่ถูกอัปโหลด เก็บ หรือแชร์ไปยังที่ใดเลย
ถ: เปรียบเทียบเงินกู้ได้กี่ข้อพร้อมกัน? ตอบ: ได้สูงสุดสามข้อ ถ้ามีข้อเสนอแค่สองข้อก็ใส่สองข้อ เครื่องมือจะเทียบให้ตามจำนวนที่คุณมี
ถ: ควรใส่ค่าธรรมเนียม (fee) ในการเปรียบเทียบหรือไม่? ตอบ: ควรใส่ทุกครั้ง เพราะ fee สามารถพลิกผู้ชนะได้ทั้งอันดับ การเว้นไว้ทำให้คุณเห็นแต่ภาพของผู้ให้กู้ ไม่ใช่ภาพของกระเป๋าเงินคุณเอง
ถ: ถ้าสองข้อเสนอใกล้เคียงกันมาก ควรใช้ตัวเลขไหนตัดสิน? ตอบ: สำหรับเงินกู้ระยะยาว ให้ต้นทุนรวมเป็นผู้ตัดสินที่ยุติธรรมที่สุด ถ้ากระแสเงินสดแน่น ให้ชั่งน้ำหนักค่างวดรายเดือนประกอบด้วย แต่ให้เป็นการเลือกที่รู้ตัว ไม่ใช่ปล่อยให้เลือกแทนคุณ