Paycheck Calculator: คำนวณเงินเดือนต่อรอบจ่าย ให้เห็นทั้ง gross และ net ชัดเจน
Paycheck Calculator แปลงเงินเดือนประจำปีเป็นยอด gross และ net ต่อรอบจ่าย พร้อมแยกรายการหัก ทั้งภาษี 401k และค่าประกันสุขภาพ
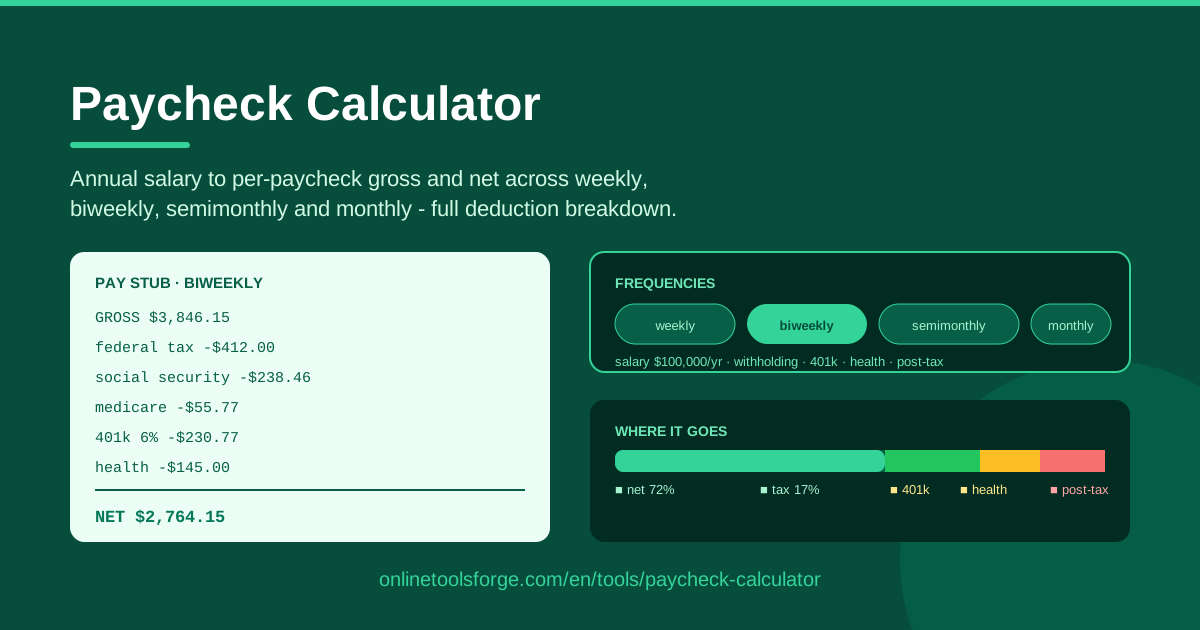
Table of Contents
ตัวเลขบนใบข้อเสนองานไม่เคยเท่ากับตัวเลขที่เข้าบัญชีธนาคารของคุณจริง ๆ เงินเดือน $72,000 ต่อปีฟังดูสะอาดตา แต่พอภาษีที่ต้องหัก ส่วนลงทุน 401k และเบี้ยประกันสุขภาพตัดส่วนแบ่งไปแล้ว ยอดที่โอนเข้าบัญชีทุกสองสัปดาห์อาจทำให้คุณตกใจได้เลย Paycheck Calculator ถูกสร้างมาเพื่อปิดช่องว่างนี้: กรอกเงินเดือนต่อปีเพียงครั้งเดียว เครื่องมือจะแปลงเป็นยอด gross และ net ต่อรอบจ่าย ครอบคลุมทั้งรายสัปดาห์ biweekly (จ่ายทุกสองสัปดาห์) semimonthly (จ่ายวันที่ 15 และสิ้นเดือน) และรายเดือน พร้อมแยกรายการ deduction ให้เห็นชัดว่าเงินไหลไปไหนบ้าง
รายละเอียดแบบนี้สำคัญกว่าที่หลายคนคิด งบประมาณที่วางไว้บนยอด gross มักพังอย่างเงียบ ๆ เพราะค่าเช่าถูกตั้งไว้สูงเกินไปนิด แผนออมเงินฟิ้งสูงไปหน่อย แล้วสลิปเงินเดือนแรกจริง ๆ เป็นตัวเปิดเผยความจริง การวางแผนจากตัวเลข net ที่สมจริง พร้อมเห็นทุกรายการหักแยกบรรทัด คือสิ่งที่แยกระหว่างงบที่อยู่รอดกับงบที่พังในเดือนที่สอง
เหมือนเครื่องมือทุกตัวบน Online Tools Forge ตัวนี้ทำงานทั้งหมดในเบราว์เซอร์ของคุณ ข้อมูลเงินเดือนไม่เคยออกจากเครื่อง ไม่ต้องสมัครสมาชิก และผลลัพธ์อัปเดตทันทีที่แก้ค่าใด ๆ
ทำไมต้องใช้ Paycheck Calculator?
- ประเมินข้อเสนองานอย่างแม่นยำ: เทียบข้อเสนอจากเงินที่ได้จริง (take-home pay) ไม่ใช่แค่ตัวเลขเงินเดือนหัวข่าว ข้อเสนอ $74,000 ที่จ่ายรายเดือนให้เช็คต่องวดใหญ่กว่าข้อเสนอ $73,000 ที่จ่าย biweekly แต่ปี ๆ หนึ่งอันไหนได้ net มากกว่า ขึ้นอยู่กับระบบ deduction ของบริษัทแต่ละแห่ง เครื่องมือนี้ทำให้การเทียบเป็นเรื่องของตัวเลขในไม่กี่วินาที
- วางแผนงบประมาณบนความจริง: งบที่อยู่ได้จริงต้องเริ่มจาก net ไม่ใช่ gross เมื่อรู้ยอดสุทธิต่อรอบจ่าย คุณจะกำหนดค่าเช่า ค่าผ่อน และเป้าออมได้สมดุลกับเงินที่ถืออยู่จริง
- เห็นภาพ deduction โปร่งใส: รู้ทันทีว่าสัดส่วน 401k และเบี้ยประกันสุขภาพกินไปเท่าไรต่อเช็ค และจะเปลี่ยนเป็นอัตราอื่นแล้วตัวเลขเปลี่ยนอย่างไร
- เข้าใจความถี่การจ่ายเงิน: รอบ weekly, biweekly, semimonthly และ monthly เปลี่ยนทั้งขนาดเช็คและจำนวนเช็คต่อปี เครื่องมือแสดงทั้งสี่แบบเพื่อให้คุณวางแผนตามจังหวะที่บริษัทจ่ายจริง
- ปรับระดับ 401k ได้ทันที: ขยับเปอร์เซ็นต์ 401k ขึ้นลงแล้วดูผลต่อ net แบบเรียลไทม์ นี่คือวิธีเร็วที่สุดในการหาอัตราสูงสุดที่กระแสเงินสดของคุณรับได้
- เป็นส่วนตัวและรวดเร็ว: การคำนวณทั้งหมดรันฝั่ง client ไม่มีบัญชี ไม่มีการอัปโหลด ไม่มีการรอคอย
ฟีเจอร์หลัก
| ฟีเจอร์ | สิ่งที่ทำได้ |
|---|---|
| ช่องกรอกเงินเดือนต่อปี | กรอกเงินเดือนรายปีครั้งเดียว ตัวเลขต่อรอบจ่ายทุกตัวจะคำนวณจากค่านี้ |
| สี่รอบการจ่าย | แปลงยอด gross และ net ตามรอบ weekly, biweekly, semimonthly และ monthly |
| แสดง gross กับ net | แสดง gross ต่อรอบจ่าย และยอดสุทธิโดยประมาณที่เข้าบัญชีจริง |
| แยกรายการภาษีที่หัก | ประมาณการ withholding ให้เห็นรายการหักที่ใหญ่ที่สุดอย่างชัดเจน |
| deduction 401k | จำลองการลงทุนก่อนภาษี (pre-tax) และผลต่อรายได้ที่นำมาคำนวณภาษี |
| deduction ประกันสุขภาพ | หักเบี้ยประกันออกจากทุกงวดจ่าย |
| post-tax deduction | จัดการรายการแบบหลังภาษี เช่น Roth แยกจากรายการก่อนภาษี |
| ประมวลผลฝั่ง client | คำนวณทั้งหมดในเบราว์เซอร์ ไม่มีการจัดเก็บหรือส่งข้อมูลใด ๆ |
มีสามจุดที่น่าสังเกต ปุ่มสลับรอบการจ่ายคำนวณใหม่ทันที เทียบ biweekly กับ semimonthly ได้ในคลิกเดียว ถังรายการ pre-tax และ post-tax ถูกแยกกัน เพราะ deduction แบบ Roth 401k กับ 401k แบบดั้งเดิมกระทบ net ต่างกันมาก และเครื่องมือทั้งตัวใช้งานบนมือถือได้ลื่นไหล ซึ่งสำคัญมากในจังหวะที่คุณกำลังเจรจาเรื่องเงินเดือนและอยากได้ตัวเลขเร็ว ๆ
วิธีใช้งาน Paycheck Calculator
- กรอกเงินเดือนต่อปี ใส่ยอด gross ต่อปีจากใบข้อเสนอ สัญญาจ้าง หรือตัวเลขหลังขึ้นเงินเดือนล่าสุด ทุกอย่างคำนวณต่อจากตัวเลขนี้
- เลือกรอบการจ่าย ระบุ weekly, biweekly, semimonthly หรือ monthly ให้ตรงกับที่บริษัทจ่ายจริง ถ้าไม่แน่ใจ biweekly คือจ่ายทุกสองสัปดาห์ (26 งวดต่อปี) ส่วน semimonthly คือจ่ายสองครั้งต่อเดือน (24 งวดต่อปี)
- เพิ่มรายการ deduction ใส่เปอร์เซ็นต์ 401k และเบี้ยประกันสุขภาพ พร้อม post-tax deduction อื่น ๆ ที่ทราบอยู่แล้ว
- อ่านรายละเอียด gross กับ net เครื่องมือจะแสดง gross ต่องวด รายการหักทีละบรรทัด และ net โดยประมาณ ซึ่งเป็นตัวเลขที่เข้าบัญชีจริง
- วางแผนบนตัวเลข net ใช้ยอดนี้ตัดสินใจเรื่องค่าเช่า เป้าการออม และการปิดหนี้ แล้วคำนวณใหม่ทุกครั้งที่เงินเดือน สวัสดิการ หรืออัตรา contribution เปลี่ยน
Gross, Net และความเข้าใจผิดเรื่องความถี่การจ่ายเงิน
เริ่มจากคำศัพท์ เพราะสามตัวเลขที่คนมักสับสนนั้นแท้จริงแยกจากกัน Gross คือเงินเดือนหารด้วยจำนวนรอบจ่าย เป็นแค่การแบ่งเชิงคณิตศาสตร์ Net คือสิ่งที่เหลือหลังหักภาษีที่ต้องหักและรายการ deduction ต่าง ๆ ส่วน take-home คือรูปธรรมของ net นั่นเอง คือยอดที่ตกลงในบัญชีจริง ๆ เช็คที่มีประโยชน์คือตัวเลขที่สองกับที่สาม ไม่ใช่ตัวแรก
ต่อด้วยความเข้าใจผิดเรื่องความถี่การจ่าย หลายคนคิดว่าเงินเดือนแบบ biweekly "ได้เงินมากกว่า" เพราะบางเดือนมีสามงวด ความจริงไม่ใช่แบบนั้น biweekly คือ 26 เช็คต่อปี แต่ละใบเล็กกว่าเช็คแบบ semimonthly ที่มี 24 ใบเล็กน้อย ส่วน monthly คือ 12 ใบใหญ่ และ weekly คือ 52 ใบเล็ก ยอดรวมต่อปีเท่ากันหมด ต่างกันแค่จังหวะการโอนเท่านั้น เดือนที่มี "สามเช็ค" ที่ดังไปทั่วไม่ใช่เงินโบนัส แต่เป็นเงินเดือนของคุณเองที่มาถึงตามตารางที่ต่างออกไป กระนั้นก็เป็นโอกาสด้านกระแสเงินสดที่แท้จริง: ถ้าคุณวางงบโดยอิงสองเช็คต่อเดือน เช็คที่สามจะกลายเป็นเงินเหลือที่โยนเข้ากองออมได้พอดี
รายการ pre-tax ทำให้ภาพซับซ้อนขึ้นในทางที่ดี การลงทุน 401k แบบดั้งเดิม และโดยปกติเบี้ยประกันสุขภาพ ถูกหักออกก่อนคำนวณภาษี จึงลดรายได้ที่ต้องเสียภาษี นี่คือเหตุผลที่การเพิ่ม 401k จาก 4% เป็น 6% ไม่ได้ทำให้เช็ค net ลดลงเต็ม 2% ของ gross เพราะส่วนหนึ่งกลับมาเป็นภาษีที่ลดลง รายละเอียดในเครื่องมือทำให้เรื่องนี้มองเห็นได้ โดยไม่ต้องเดา
สุดท้าย ยอมรับไว้ว่า net เป็นค่าประมาณเสมอ การหักภาษีจริงขึ้นอยู่กับแบบ W-4 ของคุณ ทั้งสถานะการยื่น จำนวนบุคคลในความอุปการะ และยอดหักเพิ่มที่ขอเอง บวกกับภาษีรัฐและท้องถิ่นที่เครื่องมือมองไม่เห็น สวัสดิการที่ไม่ได้กรอก และเหตุการณ์กลางปีอย่างโบนัสหรือการขึ้นเงินเดือน ให้ถือผลลัพธ์เป็นเส้นฐานสำหรับวางแผนที่มีกรอบคลาดเคลื่อนเล็กน้อย แล้วปรับให้แม่นเมื่อสลิปจริงมาถึง
กรณีใช้งานจริง
เทียบข้อเสนองานสองที่ที่รอบจ่ายต่างกัน
ข้อเสนอ A จ่าย $76,000 แบบ semimonthly ข้อเสนอ B จ่าย $73,500 แบบ biweekly พร้อมสวัสดิการสุขภาพดีกว่า กรอกเงินเดือนของแต่ละที่พร้อมรอบจ่ายและสวัสดิการของมันเอง เช็คของ A ต่องวดดูใหญ่กว่า แต่ B ที่มี 26 เช็คต่อปีบวกเบี้ยประกันที่ถูกกว่า อาจไล่ตามมาทันหรือแซงในยอด net ต่อปีก็ได้ ตัวเลขเทียบเคียงกันเปลี่ยนการตัดสินใจจากความรู้สึกเป็นการคำนวณ
ตั้งระดับการลงทุน 401k ให้พอดี
บริษัท match ให้ 50% ในกรอบ 6% แรก และคุณอยากได้ match เต็มเพื่อไม่ให้บัญชีเงินฝากกระเพื่อม ลองรันเครื่องมือที่ 4%, 6% และ 8% แล้วเทียบ net ต่อเช็คในแต่ละระดับ คุณจะเห็นว่า 6% ซึ่งคุ้ม match ที่สุด กิน net ไปน้อยกว่าที่กลัว และจะตัดสินได้ว่า 8% ยั่งยืนไหมก่อนไปแจ้ง HR จริง
วางแผนค่าเช่าจาก net จริงต่อเดือน
สมมติ biweekly net ออกมาที่ $2,150 ต่อปีคือราว $55,900 หรือประมาณ $4,660 ต่อเดือน ไม่ใช่ $4,300 (สองเช็ค) และไม่ใช่ $6,450 (สามเช็ค) วางงบค่าเช่าบนค่าเฉลี่ยรายเดือนนี้ ยึดหลักให้ค่าที่อยู่อาศัยใกล้หนึ่งในสามของ net แล้วมองเช็คที่สามเป็นเงินเสริมกองฉุกเฉินโดยอัตโนมัติ
ย้ายจากฟรีแลนซ์สู่งานประจำ
ฟรีแลนซ์ใช้ชีวิตกับ gross หักเงินสำรองภาษีรายไตรมาส งานประจำจึงรู้สึกเป็นนามธรรม เครื่องมือนี้แสดงให้เห็นว่า "ความมั่นคง" หน้าตาเป็นอย่างไร: รายได้เท่ากันทุกงวด รายการหักถูกจัดการให้อัตโนมัติ และสวัสดิการ pre-tax ช่วยลดภาระภาษีอย่างเงียบ ๆ เป็นวิธีเร็วที่สุดในการเทียบเป้าฟรีแลนซ์ $95,000 กับเงินเดือน $85,000 บนเงื่อนไข take-home ที่สมจริง
แนวปฏิบัติที่ดีที่สุด
- วางงบจาก net ไม่ใช่ gross การผูกพันการเงินบนยอด gross คือสาเหตุอันดับหนึ่งที่งบพังตั้งแต่ไตรมาสแรก
- วางแผนด้วยค่าเฉลี่ยรายเดือน ถ้าจ่าย biweekly ให้เอา net คูณ 26 หารด้วย 12 ถ้าจ่าย weekly ให้คูณ 52 แล้วหารด้วย 12
- ใส่ 401k อย่างน้อยเท่ากับที่บริษัท match ส่วนที่เกิน match เป็นทางเลือกของคุณ แต่ถ้าใส่ต่ำกว่านั้น เท่ากับคุณปฏิเสธสวัสดิการส่วนหนึ่งของตัวเอง
- กลับมาคำนวณใหม่หลังภาษีหรือชีวิตเปลี่ยน การขึ้นเงินเดือน การแก้ W-4 การเปลี่ยนเบี้ยประกัน หรือบุคคลในความอุปการะเพิ่ม ล้วนขยับ net อย่าคำนวณเผื่อไว้ล่วงหน้าในหัว ให้รันเครื่องมือจริง
- ตรวจความสมเหตุสมผลกับสลิปงวดแรก เทียบค่าประมาณกับยอดจ่ายจริง แล้วปรับงบให้เข้ากับตัวเลขที่เห็น
- ถือว่าเป็นเส้นฐาน ไม่ใช่คำรับประกัน ภาษีท้องถิ่นและเรื่องประจำระบบเงินเดือนอาจดันตัวเลขจริงเบี่ยงไปเล็กน้อยทั้งสองทาง
พร้อมเห็นตัวเลขจริงของคุณแล้วหรือยัง? เปิด Paycheck Calculator กรอกเงินเดือน เลือกรอบการจ่าย เพิ่มรายการ deduction แล้วเริ่มวางงบบนเงินที่คุณจะได้รับจริง
เครื่องมือที่เกี่ยวข้องที่คุณอาจสนใจ:
- Salary Calculator — คำนวณรายได้ต่อปีแบบครบถ้วน รวมโบนัสและค่าล่วงเวลา
- Hourly to Salary Converter — แปลงอัตราค่าจ้างรายชั่วโมงเป็นมูลค่าต่อปีและต่อเดือน
- Savings Goal Calculator — ตั้งเป้าหมายการออม และหายอดที่ต้องออมต่อรอบจ่ายเพื่อไปให้ถึง
การเงินที่แข็งแรงเริ่มจากการรู้ยอด net ของตัวเอง ขอให้วางแผนแล้วสมหวังทุกเป้าหมาย!
คำถามที่พบบ่อย
ถ: ยอด net จาก Paycheck Calculator แม่นยำแค่ไหน? ตอบ: เป็นค่าประมาณที่ใกล้เคียง การหักภาษีจริงขึ้นอยู่กับตัวเลือกในแบบ W-4 ภาษีรัฐและท้องถิ่น และสวัสดิการที่เครื่องมือไม่รู้จัก คาดว่าจะมีผลต่างเล็กน้อย และควรปรับเทียบกับสลิปงวดแรกจริง ๆ
ถ: biweekly กับ semimonthly ต่างกันอย่างไร? ตอบ: biweekly คือได้เช็คทุกสองสัปดาห์ รวม 26 งวดต่อปี โดยมีสองเดือนที่ได้สามเช็ค ส่วน semimonthly คือสองเช็คต่อเดือน รวม 24 งวดต่อปี แต่ละใบใหญ่กว่าเล็กน้อย ยอดรวมทั้งปีเท่ากัน ต่างกันแค่จังหวะการโอนเท่านั้น
ถ: การลงทุน 401k ทำให้ net ลดลงเต็มจำนวนที่ลงหรือไม่? ตอบ: ไม่ 401k แบบดั้งเดิมเป็นรายการ pre-tax จึงลดรายได้ที่ต้องเสียภาษี และส่วนหนึ่งของยอดลงทุนกลับมาเป็นภาษีที่หักน้อยลง ผลคือ net ลดน้อยกว่าตัวยอดลงทุนเอง
ถ: ข้อมูลเงินเดือนของฉันถูกจัดเก็บไว้ที่ไหนหรือเปล่า? ตอบ: ไม่มีการจัดเก็บใด ๆ เครื่องมือทำงานทั้งหมดฝั่ง client ในเบราว์เซอร์ของคุณ ข้อมูลที่กรอกไม่เคยถูกอัปโหลด บันทึก หรือแชร์ไปที่ใด