Interest-Only Mortgage Calculator: คำนวณ Step-Up ของค่างวดก่อนที่จะตกใจทีหลัง
ใช้ Interest-Only Mortgage Calculator ฟรีของเรา คำนวณค่างวดช่วง interest-only ค่างวดที่พุ่งสูงขึ้นหลังจบ IO และดอกเบี้ยรวมตลอดสัญญา เทียบกับสินเชื่อแบบ amortizing ทั่วไป
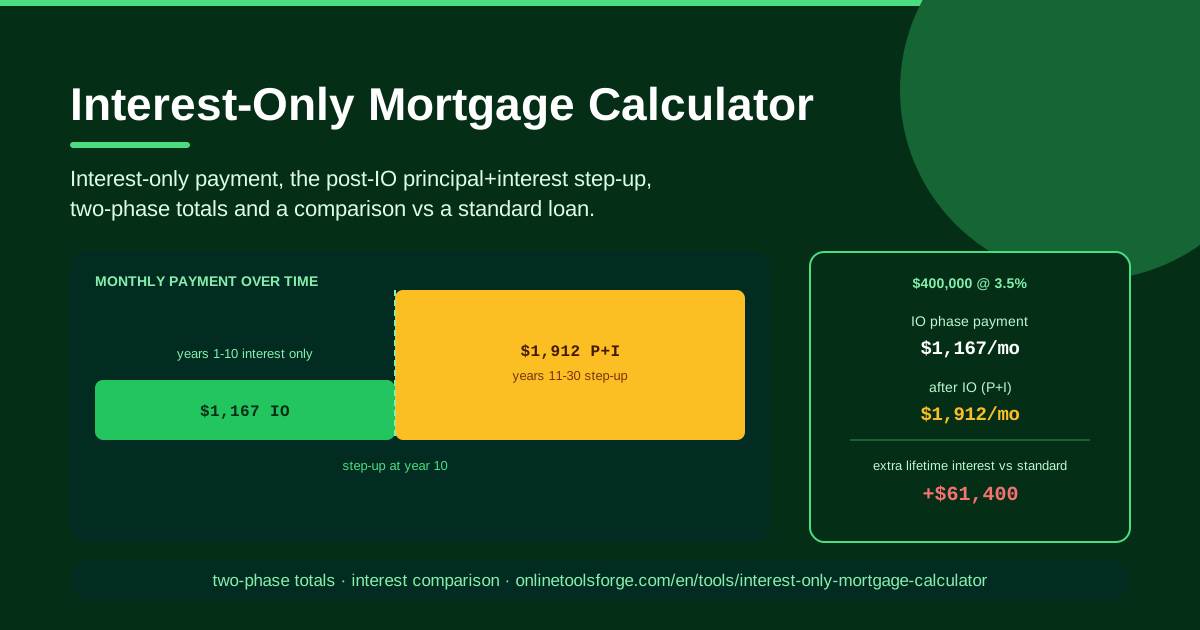
Table of Contents
สินเชื่อบ้านแบบ interest-only ฟังดูเหมือนส่วนลดสำหรับบ้านในฝัน เพราะในช่วงปีแรก ๆ ค่างวดรายเดือนจ่ายเฉพาะดอกเบี้ย ทำให้ตัวเลขในใบแจ้งยอดดูเล็กกว่าการผ่อนแบบปกติอย่างมาก เครื่องมือ Interest-Only Mortgage Calculator ฟรีจาก Online Tools Forge จะช่วยให้คุณเห็นต้นทุนจริงของโครงสร้างแบบนี้ ไม่ใช่แค่ช่วง interest-only เท่านั้น แต่ตลอดอายุสัญญาทั้งหมด
กับดักที่ผู้กู้ส่วนใหญ่พลาดคือสิ่งที่เกิดขึ้นเมื่อช่วง interest-only สิ้นสุดลง ค่างวดของคุณไม่ได้กลับไปเท่าเดิม แต่จะพุ่งสูงกว่าค่างวดของสินเชื่อแบบ standard ตั้งแต่วันแรกเสียอีก เพราะเงินต้น (principal) ทั้งจำนวนต้องถูกผ่อนชำระภายในเวลาที่เหลือซึ่งสั้นกว่า นี่คือ payment step-up ที่ทำให้หลายครอบครัวตกใจไม่น้อย บางรายต้องรอหลายปีหลังเซ็นสัญญาก่อนที่จะเจอเข้าเต็ม ๆ
Interest-Only Mortgage Calculator เปิดโปงทุกตัวเลขก่อนที่คุณจะเซ็นสัญญา เพียงกรอกวงเงินกู้ อัตราดอกเบี้ย ระยะเวลา interest-only และอายุสัญญาเต็ม เครื่องมือจะคำนวณค่างวดช่วง IO ที่ต่ำ ค่างวดแบบ principal-and-interest ที่สูงขึ้นหลังจบ IO ยอดรวมของทั้งสองช่วง และการเปรียบเทียบดอกเบี้ยกับสินเชื่อแบบ amortizing ทั่วไปแบบตรงไปตรงมา ทุกอย่างประมวลผลแบบ client-side ในเบราว์เซอร์ของคุณ ข้อมูลจึงเป็นส่วนตัวและได้ผลลัพธ์ทันที
ทำไมต้องใช้ Interest-Only Mortgage Calculator?
- เห็น step-up ก่อนที่ธนาคารจะโชว์ให้ดู โฆษณาสินเชื่อ IO มักนำเสนอแต่ค่างวดต่ำ เครื่องมือนี้คำนวณค่างวดแบบ principal-and-interest หลังจบ IO ให้คุณรู้ว่าเดือนที่ 121 คุณจะจ่ายเท่าไร ไม่ใช่รู้แค่เดือนที่ 1
- คำนวณดอกเบี้ยส่วนเกินตลอดอายุสัญญาให้เป็นตัวเลข ระหว่างที่ไม่ได้จ่ายเงินต้นเลยในช่วง IO ดอกเบี้ยยังคงทับถมบนยอดเงินต้นเต็มจำนวน เครื่องมือรวมยอดทั้งสองช่วงและเทียบกับสินเชื่อทั่วไป เปลี่ยนต้นทุนที่มองไม่เห็นให้กลายเป็นจำนวนเงินที่จับต้องได้
- ลองระยะเวลา IO แบบต่าง ๆ ได้ในไม่กี่วินาที ควรเลือก interest-only 5 ปีหรือ 10 ปี? แก้ค่าเดียวแล้วดูว่าค่างวด step-up และยอดรวมทั้งสองช่วงขยับอย่างไรทันที
- วางแผนรับมือกับรายได้ไม่ประจำ พนักงานคอมมิชชัน เจ้าของธุรกิจ และนักลงทุนที่กระแสเงินสดไม่สม่ำเสมอ คือกลุ่มเป้าหมายหลักของสินเชื่อ IO เครื่องมือช่วยยืนยันว่าภาระผูกพันรายเดือนที่ต่ำลงเหมาะกับกระแสเงินสดจริงหรือไม่ และเมื่อสิ้นสุดช่วงนั้นแล้วจะเกิดอะไรขึ้น
- ต่อรองด้วยตัวเลขจริง การเดินเข้าไปคุยกับผู้ให้กู้พร้อมตัวเลข step-up และการเปรียบเทียบดอกเบี้ยในมือ เปลี่ยนบทสนทนาจากการขายของให้กลายเป็นการคิดเลขกันตรง ๆ
- ข้อมูลการเงินของคุณยังเป็นส่วนตัว เครื่องมือประมวลผลทั้งหมดในเบราว์เซอร์ ไม่มีการอัปโหลดหรือจัดเก็บข้อมูลที่คุณกรอก และไม่ต้องสมัครสมาชิก
ฟีเจอร์หลัก
| ฟีเจอร์ | สิ่งที่ทำ |
|---|---|
| ค่างวดช่วง interest-only | คำนวณค่างวดรายเดือนระหว่างช่วง IO — ยอดเงินกู้คูณอัตราดอกเบี้ยหารด้วยสิบสอง |
| ค่างวด step-up หลังจบ IO | คำนวณค่างวดใหม่บนเวลาที่เหลือหลังสิ้นสุดช่วง IO พร้อมแสดงยอดที่เพิ่มขึ้นต่อเดือนอย่างแม่นยำ |
| ยอดรวมแยกสองช่วง | สรุปยอดที่จ่ายในช่วง IO และช่วงผ่อนชำระ ทั้งแยกและรวมกัน |
| เปรียบเทียบสินเชื่อทั่วไป | หยิบยอดเงิน อัตราดอกเบี้ย และอายุสัญญาเดิมไปรันบนสินเชื่อแบบ amortizing มาตรฐาน แล้วรายงานดอกเบี้ยส่วนเกินตลอดสัญญา |
| ช่องกรอกยืดหยุ่น | กรอกวงเงินกู้ ดอกเบี้ย ระยะ IO และอายุสัญญาเต็มได้ตามข้อเสนอจริงของคุณ |
| ทำงานแบบ client-side | คำนวณทุกอย่างในเบราว์เซอร์ ผลลัพธ์ทันที และข้อมูลไม่หลุดออกจากอุปกรณ์ของคุณ |
สามเรื่องที่ควรใส่ใจเป็นพิเศษ:
- ตัวเลข step-up คือหัวใจหลัก มันคือตัวกำหนดว่าคุณรับภาระสินเชื่อนี้ไหวหรือไม่ แต่กลับเป็นตัวเลขที่ผู้กู้ส่วนใหญ่ไม่เคยคำนวณก่อนเซ็นสัญญา
- การเปรียบเทียบดอกเบี้ยทำให้เห็นข้อแลกเปลี่ยนชัดเจน IO ไม่ได้แย่เสมอไป แต่คุณควรรู้เสมอว่าความยืดหยุ่นนั้นมีราคาเป็นเงินกี่บาท
- ยอดรวมแยกตามช่วงช่วยให้วางแผนได้ การรู้ว่าจ่ายไปแล้วเท่าไรเมื่อจบช่วง IO บอกตำแหน่งยอดหนี้ที่แท้จริงของคุณ ซึ่งสำคัญมากถ้าวางแผนจะขายหรือรีไฟแนนซ์ในจุดนั้น
วิธีใช้งาน Interest-Only Mortgage Calculator
- กรอกยอดเงินกู้และอัตราดอกเบี้ย ใช้เงินต้นที่คุณคาดว่าจะกู้และอัตราดอกเบี้ยรายปีที่ได้รับการเสนอ เครื่องมือจะแปลงอัตรารายปีเป็นดอกเบี้ยรายเดือนให้อัตโนมัติ
- ตั้งค่าระยะเวลา interest-only และอายุสัญญาเต็ม เช่น ช่วง IO 10 ปีภายในสัญญา 30 ปี หมายความว่าอีก 20 ปีที่เหลือคือหน้าต่างสำหรับผ่อนชำระเงินต้น
- อ่านค่างวดช่วง interest-only นี่คือภาระรายเดือนของคุณระหว่างช่วง IO ซึ่งเป็นดอกเบี้ยล้วน ๆ โดยไม่ลดเงินต้นเลย
- อ่านค่างวด step-up หลังจบ IO นี่คือค่างวดแบบ principal-and-interest ที่สูงขึ้น ซึ่งเริ่มต้นทันทีที่ช่วง IO สิ้นสุด เทียบกับค่างวดช่วง IO เพื่อเห็นขนาดของการพุ่งขึ้นอย่างชัดเจน
- เทียบดอกเบี้ยรวม เครื่องมือแสดงดอกเบี้ยรวมของทั้งสองช่วง และส่วนต่างเมื่อเทียบกับสินเชื่อ amortizing มาตรฐานที่อัตราและอายุสัญญาเดียวกัน ช่องว่างนั้นคือราคาที่แท้จริงของโครงสร้าง IO
Step-Up ที่ไม่มีใครวางแผนล่วงหน้า
ระหว่างช่วง interest-only ค่างวดของคุณคือดอกเบี้ยล้วน ๆ: ยอดเงินกู้คูณด้วยอัตราดอกเบี้ยรายเดือน ในสินเชื่อ $400,000 ที่ดอกเบี้ย 6.5% ค่างวดอยู่ที่ประมาณ $2,167 ต่อเดือน มันรู้สึกเบาเพราะมันเบาจริง — ไม่มีเงินต้นถูกชำระเลย และยอดหนี้ของคุณไม่ขยับไปไหน
เมื่อช่วง IO สิ้นสุด ผู้ให้กู้จะคำนวณค่างวดใหม่เพื่อผ่อนเงินต้นเต็มจำนวน $400,000 ภายในเวลาที่เหลือเท่านั้น ถ้าเป็นช่วง IO 10 ปีในสัญญา 30 ปี แปลว่าต้องยัดการผ่อนสามสิบปีลงในยี่สิบปี ที่ดอกเบี้ย 6.5% ค่างวดจะพุ่งเป็นประมาณ $2,982 ต่อเดือน — เพิ่มขึ้นราว $815 หรือ 38% และสูงกว่าค่างวดแบบ 30 ปีมาตรฐานที่ควรจะเป็นตั้งแต่ต้นอยู่ประมาณ $454
เรื่องดอกเบี้ยยิ่งซ้ำเติมปัญหา ในสถานการณ์ข้างต้น ช่วง IO เพียงอย่างเดียวเผาดอกเบี้ยไป $260,000 โดยไม่แตะต้องเงินต้นเลย ยี่สิบปีต่อมาของค่างวดที่สูงขึ้นเพิ่มอีกราว $315,700 รวมดอกเบี้ยทั้งสิ้นประมาณ $575,700 ขณะที่สินเชื่อ 30 ปีมาตรฐานที่อัตราเดียวกันมีดอกเบี้ยราว $510,200 — นั่นหมายความว่าโครงสร้าง IO เพิ่มต้นทุนให้กับสินเชื่อเดียวกันนี้ประมาณ $65,000 ส่วนเกินบางส่วนซื้อความยืดหยุ่นที่มีค่าจริง ประเด็นคือคุณต้องรู้ตัวเลขนั้นก่อนจ่าย
ใครบ้างที่ได้ประโยชน์อย่างชอบธรรม? ผู้ที่รายได้ไม่ประจำจริง ๆ เช่น แพทย์ที่รับค่าผ่าตัดตามเคส เจ้าของสตาร์ทอัพที่รอ liquidity event หรือเจ้าของธุรกิจตามฤดูกาล สามารถใช้ช่วง IO กุมภาระผูกพันให้ต่ำไว้ แล้วเทเงินส่วนเกินเข้าเงินต้นด้วยตัวเอง ผู้ซื้อที่ต้องการเชื่อมช่วงเปลี่ยนบ้าน หรือนักลงทุนที่วางแผนขายภายในช่วง IO ก็ให้เหตุผลได้เช่นกัน แต่ทุกกรณี แผนจะไปได้ก็ต่อเมื่อผู้กู้ลงมือทำสิ่งที่ช่วง IO ถูกออกแบบมาให้ทำจริง
กับดักด้าน equity คือสิ่งที่เกิดขึ้นเมื่อไม่มีแผน ถ้าคุณจ่ายดอกเบี้ยเพียงอย่างเดียวสิบปี สัดส่วนที่คุณเป็นเจ้าของในบ้านก็เท่าวันแรกเป๊ะ ๆ และถ้าราคาทรงตัวลง คุณอาจเป็นหนี้มากกว่ามูลค่าทรัพย์จนรีไฟแนนซ์หรือขายไม่ได้ เมื่อนั้น step-up ก็จะตกลงบนครัวเรือนที่ไม่มี equity เป็นเกราะและไม่มีทางออก การไม่คืนเงินต้นเลยบวกกับค่างวดอนาคตที่สูงขึ้น — คือสาเหตุอันดับหนึ่งที่ผู้กู้ IO ต้องเจ็บตัว
กรณีการใช้งานจริง
เปรียบเทียบ IO กับสินเชื่อมาตรฐานที่ยอดกู้ $400,000
กรอก $400,000 ที่ดอกเบี้ย 6.5% ช่วง IO 10 ปี อายุสัญญา 30 ปี เครื่องมือจะแสดงค่างวดช่วง IO ประมาณ $2,167 ค่างวดสินเชื่อมาตรฐานประมาณ $2,528 และค่างวด step-up หลัง IO ประมาณ $2,982 ดอกเบี้ยรวมของเส้นทาง IO อยู่ที่ราว $575,700 เทียบกับประมาณ $510,200 ของสินเชื่อมาตรฐาน — แพงกว่าประมาณ $65,500 การเห็นค่างวดทั้งสามแบบเรียงกันตอบคำถามที่โบรชัวร์ธนาคารไม่เคยตอบ: กระเป๋าเงินของคุณรับเดือนที่ 121 ได้ไหม?
วางแผนชำระเงินต้นด้วยโบนัสรายปี
ถ้าคุณได้โบนัสประจำปี ให้ใช้ช่วง IO อย่างมีเป้าหมาย: จ่ายค่างวดดอกเบี้ยต่ำรายเดือน แล้วโจมตีเงินต้นด้วยเงินก้อนทุกปี เครื่องมือให้ baseline แก่คุณ เพื่อวัดว่าการจ่ายสมัครใจแต่ละครั้งหดค่างวด step-up ในอนาคตลงเท่าไร หรือต้องจ่ายลงเงินต้นเท่าไรค่างวดหลัง IO ถึงจะเท่าค่างวดมาตรฐาน
วิเคราะห์กระแสเงินสดสำหรับนักลงทุน
สำหรับอสังหาฯ เพื่อเช่า กระแสเงินสดรายเดือนสำคัญกว่าการลดเงินต้น ลองรันวงเงินกู้ที่วางแผนไว้ผ่านเครื่องมือ: ถ้าค่าเช่าครับค่างวดช่วง IO ที่ $2,167 พร้อมมาร์จิ้น แต่ไม่ครับ $2,982 หลังจบ IO คุณก็รู้ว่าต้องขาย รีไฟแนนซ์ หรือปรับโครงสร้างก่อนช่วง IO สิ้นสุด — และวางแผนวันนั้นได้ตั้งแต่วันแรก
ทดสอบสถานการณ์ดอกเบี้ยขึ้น
ค่างวดหลัง IO ไวต่อดอกเบี้ยเป็นพิเศษ เพราะหน้าต่างผ่อนชำระถูกบีบให้สั้นลง ถ้าค่างวด step-up ของคุณคือ $2,982 แล้วดอกเบี้ยขึ้นอีกหนึ่งจุดตอนที่คุณรีไฟแนนซ์ การผ่อน 20 ปีที่ 7.5% จะอยู่ที่ประมาณ $3,220 — สูงกว่าค่างวดช่วง IO ของคุณเกือบ $1,050 รันสถานการณ์นี้ก่อนตัดสินใจ แล้วถามตัวเองอย่างตรงไปตรงมาว่ารายได้อีกสิบปีข้างหน้าจะรับไหวหรือไม่
แนวปฏิบัติที่ดีที่สุด
- วางแผนรับ step-up ก่อนเซ็นสัญญา ถ้าคุณชี้ไม่ได้ว่าเดือนไหนค่างวดจะพุ่งและพุ่งไปเท่าไร แปลว่าคุณยังไม่พร้อมสำหรับสินเชื่อ IO
- จ่ายเงินต้นสมัครใจระหว่างช่วง IO โครงสร้างนี้จะมีเหตุผลก็ต่อเมื่อเงินที่ประหยัดได้ถูกใช้อย่างมีผลผลิต การจ่ายเงินต้นพิเศษคือวิธีง่ายที่สุดในการลดทอน step-up
- เช็คความพร้อมรีไฟแนนซ์ก่อนช่วง IO จบ 24 เดือน ผู้ให้กู้พิจารณาอนุมัติจากรายได้ ดอกเบี้ย และ equity ณ วันนั้น ให้เวลาตัวเองผ่านการพิจารณา อย่ารอให้ถูกดันเข้า step-up โดยค่าเริ่มต้น
- อย่าหวังพึ่งราคาที่พุ่งขึ้น ราคาทรัพย์ที่ขยับขึ้นคือโบนัส ไม่ใช่กลยุทธ์การชำระหนี้ เครื่องมือนี้ตั้งใจสมมติว่ายอดหนี้ของคุณไม่ลดเลยระหว่าง IO — วางแผนบนสมมติฐานนั้น
- ผูกระยะ IO กับเหตุการณ์จริง การขายธุรกิจที่กำลังจะมาถึง liquidity date ที่รู้แน่ชัด หรือการเทรดสอยบ้านตามแผน — ถ้าไม่มีเหตุการณ์ใดมาหมุดเวลาจบช่วง IO เลือกสินเชื่อมาตรฐานดีกว่า
- คำนวณซ้ำทุกครั้งที่อะไรเปลี่ยน ดอกเบี้ยต่างออกไป เงินดาวน์มากขึ้น หรือระยะ IO สั้นลง ล้วนเปลี่ยนทุกอย่าง และเครื่องมือใช้เวลาแค่ไม่กี่วินาที
พร้อมดูตัวเลขจริงของคุณแล้วหรือยัง? เปิด Interest-Only Mortgage Calculator กรอกยอดเงินกู้ ดอกเบี้ย ระยะ IO และอายุสัญญาเต็ม แล้วค้นพบตั้งแต่วันนี้ว่าค่างวดของคุณในปีที่สิบเอ็ดหน้าตาเป็นอย่างไร — ก่อนที่ธนาคารจะเริ่มบอกคุณเสียเอง
เครื่องมือที่เกี่ยวข้องที่คุณอาจสนใจ:
- Mortgage Calculator — คำนวณค่างวดแบบ principal-and-interest มาตรฐานสำหรับทุกสถานการณ์สินเชื่อ
- Loan Comparison Calculator — วางข้อเสนอสินเชื่อหลายเจ้าไว้เคียงกัน เพื่อดูว่าแบบไหนถูกจริง
- Compound Interest Calculator — จำลองการเติบโตของเงินที่จ่ายเข้าเงินต้นเป็นการสมัครใจและเงินออมเมื่อเวลาผ่านไป
ขอให้สนุกกับการวางแผนการเงิน!
คำถามที่พบบ่อย
ถ: Payment step-up ของสินเชื่อ interest-only คืออะไร? ตอบ: คือการที่ค่างวดรายเดือนพุ่งขึ้นเมื่อช่วง interest-only สิ้นสุดลง เพราะไม่มีเงินต้นถูกชำระเลยระหว่างช่วง IO ยอดเงินต้นเต็มจำนวนจึงต้องถูกผ่อนภายในเวลาที่เหลือซึ่งสั้นกว่า ทำให้ค่างวดใหม่สูงกว่าทั้งค่างวดช่วง IO และค่างวดสินเชื่อมาตรฐานที่ควรจะเป็นตั้งแต่วันแรก
ถ: Interest-Only Mortgage Calculator เก็บข้อมูลการเงินของฉันหรือไม่? ตอบ: ไม่เลย เครื่องมือประมวลผลทั้งหมดแบบ client-side ในเบราว์เซอร์ของคุณ ยอดเงินกู้ ดอกเบี้ย และการตั้งค่าต่าง ๆ ไม่เคยออกจากอุปกรณ์ของคุณ และไม่ต้องสมัครสมาชิกใด ๆ
ถ: ใช้เครื่องมือนี้กับอสังหาฯ เพื่อเช่าหรือสินเชื่อเชื่อมช่วงเปลี่ยนบ้านได้ไหม? ตอบ: ได้ โครงสร้าง interest-only แบบไหนก็ใช้ได้ — กรอกยอดเงินกู้ ดอกเบี้ย ระยะ IO และอายุสัญญาเต็ม เครื่องมือจะคำนวณค่างวดแต่ละช่วง ยอดรวม และการเปรียบเทียบในลักษณะเดียวกัน ไม่ว่าจะเป็นบ้านอยู่เอง บ้านเช่า หรือเชื่อมช่วงเปลี่ยนบ้าน
ถ: สินเชื่อ interest-only ถูกกว่าสินเชื่อมาตรฐานได้จริงหรือไม่? ตอบ: ในแง่ดอกเบี้ยรวมแทบไม่มีทาง เพราะยอดหนี้ของคุณคงอยู่ที่เงินต้นเต็มจำนวนนานขึ้น คุณจึงจ่ายดอกเบี้ยบนเงินมากกว่าและนานกว่า เครื่องมือจะคำนวณส่วนเกินที่แม่นยำให้ — เหตุผลที่ควรเลือก IO คือความยืดหยุ่นของกระแสเงินสด ไม่ใช่ต้นทุนรวมที่ถูกกว่า