Life Expectancy Calculator: ประมาณอายุขัยที่เหลือของคุณ
ประเมินอายุขัยที่เหลือจากอายุ เพศ การสูบบุหรี่ ช่วงน้ำหนัก และการออกกำลังกาย ด้วยตาราง actuarial เป็นส่วนตัว ทันที และ offline ทั้งหมดในเบราว์เซอร์
เครื่องมือออนไลน์ฟรี
คำนวณความคาดหวังชีวิต
ประมาณจำนวนปีที่เหลือจากอายุ เพศ การสูบบุหรี่ ช่วงน้ำหนัก และการออกกำลังกาย ด้วยตาราง actuarial ในเครื่อง ทันที เป็นส่วนตัว offline ทั้งหมด
Table of Contents
เคยสงสัยไหมว่าตัวเลข "อายุขัยเฉลี่ย" ที่ได้ยินในข่าว แปลว่าอะไรสำหรับตัวคุณเอง? นัก actuarial ที่ออกแบบผลิตภัณฑ์ประกันและแผนบำนาญใช้ตารางที่เรียกว่า life table ซึ่งเผยแพร่ต่อสาธารณะ แสดงว่าคนอายุแต่ละช่วงโดยเฉลี่ยยังมีปีที่เหลืออยู่อีกกี่ปี ตัวเลขนี้ไม่ได้มีไว้ทำให้กังวล แต่เป็นฐานที่มั่นคงสำหรับวางแผนการเงินระยะยาว ทั้งเงินออมเกษียณ ประกันชีวิต และการจัดสรรทรัพยากรของครอบครัว
Life Expectancy Calculator ช่วยให้คุณเห็นภาพนี้ได้ทันที โดยเริ่มจากปีที่เหลือฐานตามอายุและเพศ แล้วปรับด้วยปัจจัยไลฟ์สไตล์สามด้าน คือ การสูบบุหรี่ ช่วง BMI และความถี่การออกกำลังกาย ปัจจัยเหล่านี้ขยับตัวเลขส่วนบุคคลของคุณได้มากกว่าที่หลายคนคิด ทุกการคำนวณเกิดขึ้นใน browser ของคุณเอง ไม่ส่งข้อมูลไปเซิร์ฟเวอร์ ไม่บันทึกอะไรเลย และทำงานได้แม้ไม่มีอินเทอร์เน็ต
ลองเปิด Life Expectancy Calculator ไว้ข้าง ๆ ขณะอ่านบทความนี้ กรอกไม่กี่ช่องจบภายในหนึ่งนาที แล้วคุณจะเข้าใจที่มาของตัวเลขทุกบรรทัด
ทำไมต้องใช้ Life Expectancy Calculator?
- วางแผนเกษียณด้วยตัวเลขจริง — คำถามสำคัญที่สุดของการออมเงินคือ "เงินต้องพอใช้กี่ปี" ปีที่เหลือโดยประมาณช่วยให้คุณตอบคำถามนี้ได้อย่างมีหลักการ ไม่ใช่เดาสุ่ม
- เห็นผลของไลฟ์สไตล์เป็นตัวเลขชัด ๆ — การสูบบุหรี่ น้ำหนักตัว และการออกกำลังกาย ปรับอายุขัยได้หลายปี การเห็นค่าปรับแต่ละรายการช่วยให้ตัดสินใจเปลี่ยนพฤติกรรมได้ง่ายขึ้น
- เตรียมข้อมูลก่อนคุยเรื่องประกัน — เข้าใจกลไกเดียวกับที่บริษัทประกันใช้ประเมินความเสี่ยง ทำให้เลือกกรมธรรม์และเจรจาเบี้ยประกันอย่างมีสติ
- เป็นส่วนตัว 100% — คำนวณในเครื่องทั้งหมด ไม่มีข้อมูลใดถูกส่งออกหรือจัดเก็บ คุณตอบคำถามส่วนตัวได้โดยไม่ต้องกังวล
- ใช้งาน offline ได้ — ตาราง actuarial ฝังอยู่ในเครื่อง ไม่พึ่ง API ภายนอก เน็ตหลุดก็ใช้ได้ปกติ
- เร็วและฟรี — กรองข้อมูล 5 ช่อง ได้ผลลัพธ์ทันที ไม่ต้องสมัครสมาชิกหรือกรอกอีเมล
ฟีเจอร์หลัก
| ฟีเจอร์ | ทำอะไร |
|---|---|
| อายุและเพศ | กำหนดปีที่เหลือฐานจากตาราง actuarial ในเครื่อง |
| สถานะบุหรี่ | เลือกไม่เคยสูบ เคยสูบ หรือสูบอยู่ เพื่อปรับความเสี่ยงระยะยาว |
| ช่วง BMI | ระบุน้ำหนักต่ำกว่าเกณฑ์ ปกติ น้ำหนักเกิน หรืออ้วน |
| ความถี่ออกกำลังกาย | เลือกสม่ำเสมอ บางครั้ง หรือไม่ค่อย เพื่อปรับเพิ่มหรือลด |
| ผลลัพธ์ปีที่เหลือ | แสดงจำนวนปีที่เหลือโดยประมาณ พร้อมรายการปรับแต่ละรายการแยกชัดเจน |
รายละเอียดเพิ่มเติมที่ควรรู้:
- เครื่องมือไม่ได้แค่โยนตัวเลขเดียวให้ แต่แสดงว่าฐานเริ่มต้นเท่าไร และแต่ละปัจจัยไลฟ์สไตล์หักหรือเพิ่มให้กี่ปี คุณจึงเห็นคณิตทั้งหมด
- การคำนวณทั้งหมดเกิดขึ้นฝั่ง client ทำงาน offline ไม่บันทึกข้อมูล ปิดแท็บเมื่อไรข้อมูลก็หายทันที
- คำถามทั้งหมดเป็นตัวเลือกปิด ไม่ต้องกรอกตัวเลขที่ต้องไปหามาก่อน เช่น ไม่ต้องใส่น้ำหนักตัวเป๊ะ เพียงเลือกช่วง BMI ที่ตรงกับตัวเอง
วิธีประเมินอายุขัย
- เปิด Life Expectancy Calculator แล้วกรอกอายุปัจจุบันและเลือกเพศของคุณ
- ตอบคำถามสถานะบุหรี่ เลือกจากสามตัวเลือก ไม่เคยสูบ เคยสูบแต่เลิกแล้ว หรือสูบอยู่
- เลือกช่วง BMI ที่ตรงกับตัวเอง ระหว่างน้ำหนักต่ำกว่าเกณฑ์ ปกติ น้ำหนักเกิน หรืออ้วน
- เลือกความถี่การออกกำลังกาย สม่ำเสมอ บางครั้ง หรือไม่ค่อยได้ออกเลย
- อ่านผลลัพธ์ จะเห็นปีที่เหลือโดยประมาณ พร้อมรายการว่าปัจจัยไหนเพิ่มหรือลดให้กี่ปี
ใช้เวลาไม่ถึงนาที และคุณสามารถเปลี่ยนตัวเลือกกลับไปมาเพื่อเปรียบเทียบสถานการณ์ต่าง ๆ ได้ทันที
ตาราง Actuarial และการปรับด้วยไลฟ์สไตล์ทำงานอย่างไร
life table คือตารางทางสถิติที่นัก actuarial ใช้มานานกว่าร้อยปี แต่ละแถวแทนอายุหนึ่งปี และบอกว่าคนที่รอดมาถึงอายุนั้นโดยเฉลี่ยมีปีที่เหลืออยู่อีกกี่ปี ยิ่งอายุมากขึ้น ปีที่เหลือย่อมลดลง แต่ไม่ได้ลดเท่ากับจำนวนปีที่ผ่านไป เพราะคนที่รอดถึงอายุ 70 จัดเป็นกลุ่มที่ผ่านความเสี่ยงมาแล้วบางส่วน
เครื่องมือนี้เริ่มจากปีที่เหลือฐานตามอายุและเพศของคุณจากตารางในเครื่อง โดยทั่วไปผู้หญิงมีปีที่เหลือมากกว่าผู้ชายวัยเดียวกันอยู่หลายปี จากนั้นจึงปรับด้วยปัจจัยไลฟ์สไตล์ทีละรายการ:
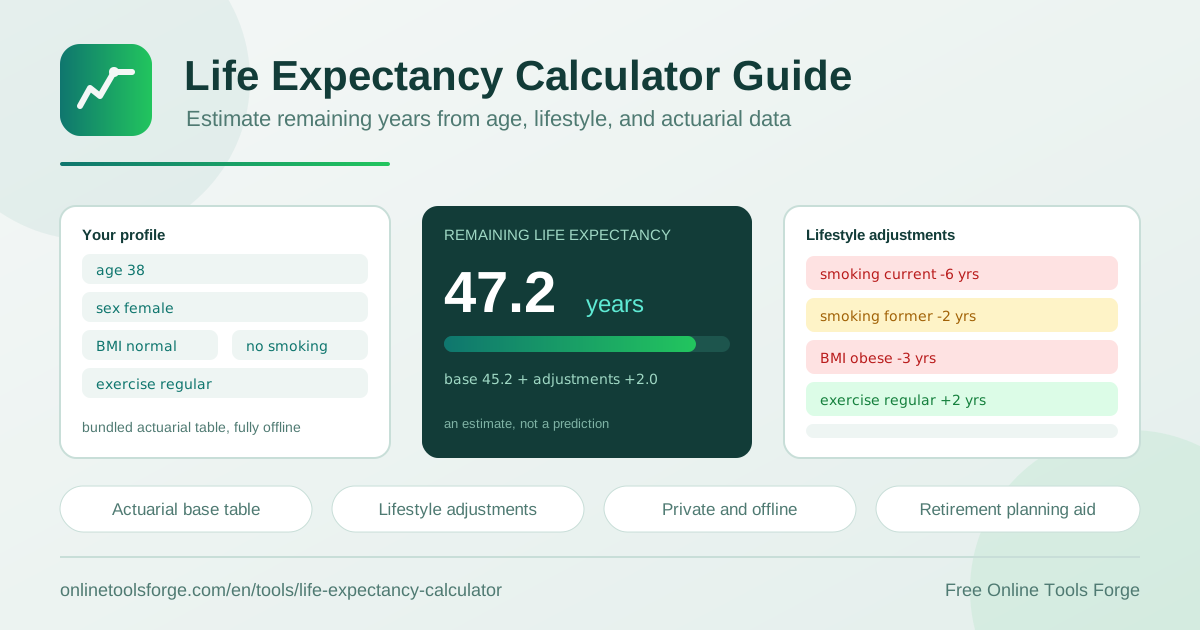
- บุหรี่ — การสูบอยู่หักประมาณ 6 ปี ส่วนคนที่เคยสูบแต่เลิกแล้วหักเพียงประมาณ 2 ปี แสดงว่าการเลิกได้ก่อนยังคืนปีกลับมาได้จริง
- ช่วง BMI — กลุ่มอ้วนถูกหักประมาณ 3 ปี ขณะที่น้ำหนักปกติไม่ถูกหักเพิ่ม น้ำหนักต่ำกว่าเกณฑ์ก็มีผลเช่นกัน
- การออกกำลังกาย — ออกสม่ำเสมอเพิ่มให้ประมาณ 2 ปี ขณะที่ไม่ค่อยออกหักลงประมาณ 2 ปี ต่างกันรวมแล้ว 4 ปี
ตัวอย่างการรวมค่าปรับ:
ฐาน: ชายอายุ 40 ปี             = 38 ปีที่เหลือ
สูบบุหรี่อยู่ (-6) + อ้วน (-3)  = -9 ปี
ออกกำลังกายสม่ำเสมอ (+2)        = +2 ปี
สุทธิ                           = 31 ปีที่เหลือ
สิ่งสำคัญคือตัวเลขนี้เป็นค่าเฉลี่ยของประชากร ไม่ใช่คำทำนายรายบุคคล life table อธิบายค่ากลางของกลุ่มคนจำนวนมาก ไม่สามารถรู้ได้ว่าใครคนหนึ่งจะอยู่ถึงอายุใด และไม่ครอบคลุมปัจจัยอื่น เช่น พันธุกรรม โรคประจำตัว หรือคุณภาพการรักษาพยาบาล ใช้เป็นกรอบวางแผน ไม่ใช่คำตอบสุดท้าย
กรณีใช้งานจริง
วางแผนกรอบเวลาออมเงินเกษียณ
สมมติคุณอายุ 35 ปี และเครื่องมือประมาณปีที่เหลือให้ประมาณ 45 ปี หมายความว่าแผนเกษียณของคุณควรรองรับการใช้จ่ายหลังเกษียณอย่างน้อย 20-25 ปี ไม่ใช่แค่ 10 ปี ลองคำนวณย้อนกลับว่าต้องออมต่อเดือนเท่าไร แล้วเผื่อ buffer เพิ่มอีกหลายปี เพราะค่าเฉลี่ยหมายความว่าโอกาสครึ่งหนึ่งคุณอาจอยู่ยาวกว่านั้น
เตรียมบทสนทนาเรื่องประกันชีวิต
เมื่อเซลล์ประกันเสนอเบี้ย คุณจะเข้าใจแล้วว่าทำไมคนสูบบุหรี่จ่ายแพงกว่า หรือทำไมอายุที่ซื้อยิ่งน้อยเบี้ยยิ่งถูก ทั้งหมดมาจากตรรกะเดียวกับที่เครื่องมือแสดง คุณยังใช้ผลลัพธ์เป็นข้อโต้แย้งได้ด้วย ถ้าคุณเลิกบุหรี่มาสามปีแล้ว ความเสี่ยงของคุณใกล้เคียงกลุ่มไม่เคยสูบมากขึ้นเรื่อย ๆ
แรงจูงใจเปลี่ยนไลฟ์สไตล์
ลองกรอกสถานะปัจจุบันของคุณ แล้วเปลี่ยนทีละช่องเพื่อดูว่าอะไรย้ายตัวเลขมากที่สุด คนที่สูบบุหรี่และไม่ค่อยออกกำลังกายจะเห็นทันทีว่าการเลิกบุหรี่คืนปีให้ราว 6 ปี และการเริ่มออกกำลังกายสม่ำเสมอเพิ่มอีก 2 ปี รวม 8 ปีจากสองการตัดสินใจ เมื่อตรวจช่วงน้ำหนักด้วยเครื่องมืออย่าง BMI Calculator แล้วพบว่าอยู่เกณฑ์อ้วน การลดน้ำหนักก็กลายเป็นเป้าหมายที่วัดผลได้
เข้าใจคณิตของ annuity
annuity คือผลิตภัณฑ์การเงินที่จ่ายเงินให้คุณเป็นงวดไปจนสิ้นชีวิต บริษัทประกันตั้งราคาโดยใช้ life table พอดี ถ้าคุณอยู่ยาวกว่าค่าเฉลี่ย คุณได้เปรียบ ถ้าสั้นกว่า บริษัทได้เปรียบ การเข้าใจว่าปีที่เหลือของคุณอยู่ตรงไหนของการกระจายความน่าจะเป็น ช่วยให้คุณตัดสินใจได้ว่า annuity เหมาะกับสถานการณ์ของคุณหรือควรเก็บเงินเอง
แนวทางปฏิบัติที่ดี
- ถือว่าผลลัพธ์เป็นการประมาณจากค่าเฉลี่ยประชากร ไม่ใช่คำทำนายชีวิตของคุณ อย่าใช้ตัดสินใจทางการแพทย์
- เผื่อเวลาในแผนการเงินยาวกว่าตัวเลขที่ได้ เพราะอยู่ยาวกว่าค่าเฉลี่ยเป็นสถานการณ์ที่ดีกว่า แต่ต้องมีเงินรองรับ
- กลับมาประเมินใหม่ทุกปีหรือเมื่อไลฟ์สไตล์เปลี่ยน เช่น เลิกบุหรี่หรือเริ่มออกกำลังกาย ตัวเลขจะเลื่อนขึ้นตามจริง
- ใช้ร่วมกับเครื่องมือสุขภาพอื่นเพื่อดูภาพรวม เช่น คำนวณพลังงานที่ต้องการต่อวันด้วย BMR & TDEE Calculator หรือวางเขตความหนักของการวิ่งด้วย Heart Rate Zone Calculator
- ถ้าผลลัพธ์ทำให้กังวลเรื่องสุขภาพ พูดคุยกับแพทย์ ไม่ใช่กับเครื่องมือ
- แชร์แนวคิดกับคนในครอบครัว แต่ให้แต่ละคนประเมินของตัวเองในเครื่องของตัวเอง เพื่อความเป็นส่วนตัว
พร้อมดูตัวเลขของคุณแล้วหรือยัง? เปิด Life Expectancy Calculator กรอก 5 ช่อง ได้คำตอบในหนึ่งนาที ฟรี เป็นส่วนตัว และทำงานได้แม้ออฟไลน์
เครื่องมือที่เกี่ยวข้องที่คุณอาจสนใจ:
- BMI Calculator — ตรวจว่าน้ำหนักของคุณอยู่ช่วงใดก่อนเลือกคำตอบในแบบประเมิน
- BMR & TDEE Calculator — รู้พลังงานที่ร่างกายต้องการต่อวัน เพื่อคุมน้ำหนักในระยะยาว
- Heart Rate Zone Calculator — ออกกำลังกายให้ตรงโซนจิตใจพอดี เพื่อผลลัพธ์ที่ยั่งยืน
ขอให้มีสุขภาพแข็งแรง!
คำถามที่พบบ่อย
ถ: ผลลัพธ์แม่นยำแค่ไหน?
ตอบ: เป็นการประมาณจากตาราง actuarial ของค่าเฉลี่ยประชากร บวกการปรับด้วยไลฟ์สไตล์แบบง่าย เหมาะสำหรับใช้เป็นกรอบวางแผนการเงินและเห็นความสำคัญของพฤติกรรม แต่ไม่ใช่คำทำนายรายบุคคล และไม่ทดแทนคำแนะนำแพทย์
ถ: ข้อมูลของฉันถูกบันทึกหรือส่งไปที่ไหนไหม?
ตอบ: ไม่ การคำนวณทั้งหมดเกิดขึ้นใน browser ของคุณ ไม่มีข้อมูลถูกส่งไปเซิร์ฟเวอร์หรือบันทึกไว้ ปิดหน้าเว็บแล้วข้อมูลหายทันที และเครื่องมือทำงานได้แม้ไม่มีอินเทอร์เน็ต
ถ: ทำไมผู้ชายและผู้หญิงได้ตัวเลขต่างกัน?
ตอบ: เพราะ life table จริงแยกตามเพศ โดยทั่วไปผู้หญิงมีอายุขัยเฉลี่ยสูงกว่าผู้ชายหลายปี เครื่องมือจึงเริ่มจากปีที่เหลือฐานที่ต่างกันตามสถิติ ก่อนนำปัจจัยไลฟ์สไตล์มาปรับเพิ่ม
ถ: ทำไมคนที่เคยสูบถูกหักน้อยกว่าคนที่สูบอยู่มาก?
ตอบ: เพราะความเสี่ยงจากบุหรี่ลดลงอย่างมีนัยสำคัญหลังเลิก คนที่เลิกแล้วจึงเข้าใกล้กลุ่มไม่เคยสูบมากขึ้นเรื่อย ๆ ตัวเลข -6 ปีกับ -2 ปีสะท้อนหลักการนี้ และเป็นแรงจูงใจที่ดีว่าการเลิกเมื่อไรก็ยังคุ้ม
ถ: ฉันไม่รู้ช่วง BMI ของตัวเอง ต้องทำอย่างไร?
ตอบ: ใช้ BMI Calculator กรอกน้ำหนักและส่วนสูงก่อน แล้วจะรู้ว่าคุณอยู่ช่วงน้ำหนักต่ำกว่าเกณฑ์ ปกติ น้ำหนักเกิน หรืออ้วน จึงเลือกคำตอบในแบบประเมินอายุขัยได้ถูกต้อง